On croit souvent qu’ouvrir un camping se résume à trouver un terrain, quelques mobil-homes et une bonne dose de patience. La paperasse, elle, arrive toujours en retard mais elle finit par décider de tout. Et dans le paquet, il y a un morceau que personne ne lit vraiment : le volet assurance.
Avant même de discuter prix avec le vendeur, un repreneur sérieux passe par la case documents. Les budgets d’acquisition, les étapes administratives et les points de vigilance liés à une reprise en Corrèze sont détaillés dans cet article, et c’est exactement le genre de lecture qui évite de découvrir trois mois plus tard qu’un bâtiment est classé ou qu’une parcelle n’est pas constructible. Côté assurance, le sujet suit la même logique : ce que l’on ne vérifie pas avant la signature se paie après, souvent plus cher.
Un ERP qui change la donne
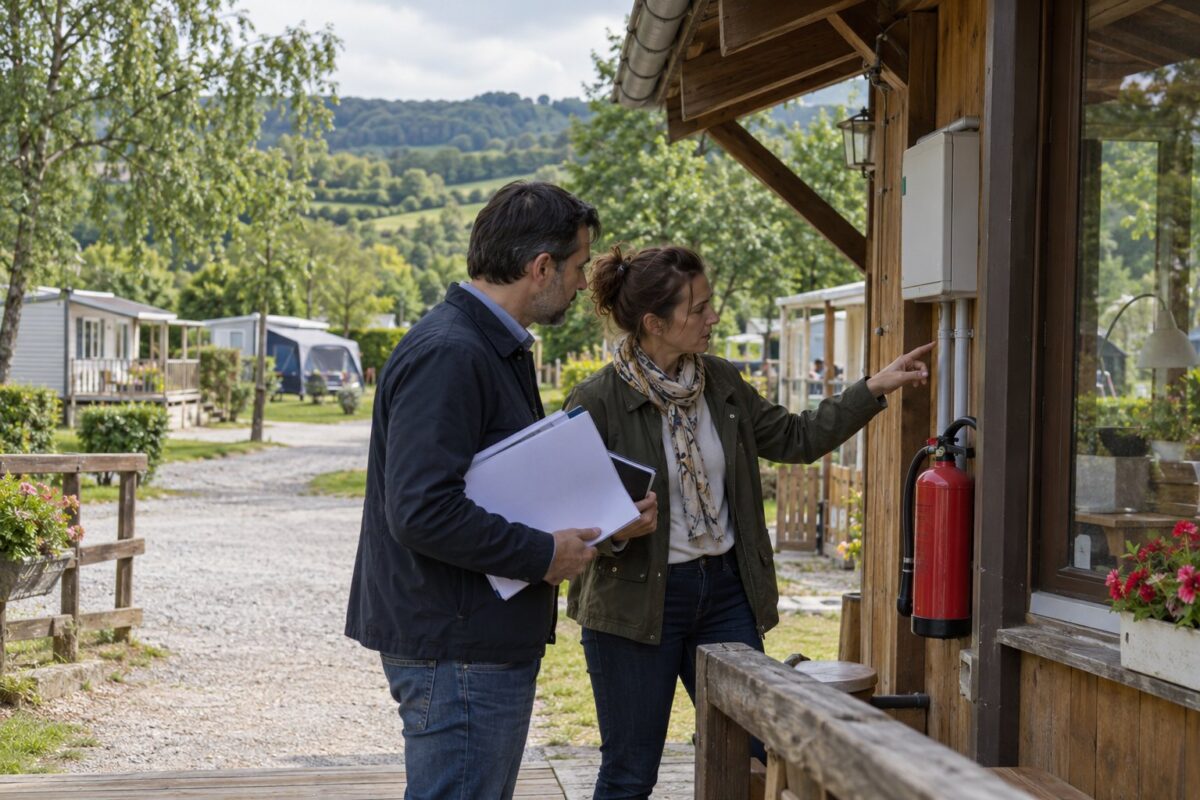
Un camping n’est pas une résidence secondaire. C’est un établissement recevant du public, classé selon sa capacité d’accueil, soumis à des obligations de sécurité incendie, d’accessibilité et d’hygiène. Je suis toujours surpris de voir des repreneurs négocier la répartition des frais de notaire pendant des heures et découvrir ensuite que leur futur terrain de jeux n’est pas aux normes de désenfumage.
Cette classification a une conséquence directe sur le contrat d’assurance. Le tarif ne se calcule pas au doigt mouillé : il s’appuie sur le nombre d’emplacements, la présence ou non d’une piscine, d’un restaurant, d’une aire de jeux, et sur l’état réel des installations. Un assureur qui accepte de couvrir un camping sans avoir visité les lieux vous vend une promesse, pas une protection.
Ce que la garantie décennale du vendeur ne couvre pas
Lors d’une reprise, on récupère aussi l’histoire du bâtiment. Or les travaux réalisés par l’ancien gérant, même déclarés en mairie, ne sont pas forcément couverts par une assurance décennale encore valide. La garantie suit l’entreprise qui a construit, pas le propriétaire qui rachète. Si le constructeur a fermé, l’ancien exploitant a vendu, et le chantier date de huit ans, vous voilà seul face à un plafond de réception qui fuit.
Assurance santéSéminaire d’entreprise en bord de mer : ce que le code de l’assurance impose vraimentD’où une question qu’il faut poser noir sur blanc : quelles garanties courent encore sur quoi, et jusqu’à quand ?
Responsabilité civile : le poste qui coûte cher en silence
Un client qui glisse sur une dalle mouillée, un enfant qui se blesse sur un toboggan, un arbre qui tombe sur une voiture pendant un orage : la responsabilité civile d’exploitation couvre ces situations, mais rarement de la même façon selon les formules. Les contrats qu’on lit en dix minutes prévoient souvent une franchise par sinistre qui grimpe avec le chiffre d’affaires, et des exclusions qui font mal au moment du constat.
Le pire scénario, je l’ai vu de près : un camping de 90 emplacements qui découvre après un incendie de mobil-home que son contrat plafonnait les biens à un montant calculé sur la valeur d’achat d’il y a douze ans. Le préjudice réel dépassait le remboursement de moitié.
- Vérifier le montant des capitaux assurés pour les locatifs saisonniers, qui perdent de la valeur avec l’usage mais doivent être reconstruits au prix actuel
- Demander l’étendue exacte de la perte d’exploitation : combien de semaines, calculées sur quel exercice de référence
- Identifier si les piscines, aires de jeux et installations sportives figurent nommément au contrat
- Contrôler ce qui reste à votre charge en cas de fermeture administrative après un incident
Le calendrier qui compte
Le moment de l’assurance n’est pas après l’acte. Il est pendant le compromis. Certains assureurs demandent un délai de quinze jours à trois semaines pour étudier un dossier de reprise, avec un état des lieux et parfois une visite technique. Un exploitant qui attend l’ouverture pour s’assurer se retrouve avec un trou de couverture pile sur la période la plus fréquentée.
Autre point qu’on néglige : le maintien de l’assurance du vendeur jusqu’à la date de jouissance effective. Il existe souvent une clause de continuation temporaire, mais elle est rarement automatique.
Une opinion qui ne plaira pas à tout le monde
Je considère qu’une reprise de camping ne devrait jamais se conclure sans que le repreneur ait fait établir une note de couverture par un courtier spécialisé avant même la levée des conditions suspensives. Ça coûte quelques centaines d’euros, parfois rien. Ça évite d’acheter un fonds de commerce qui intègre un passif assurantiel invisible.
Assurance santéChauffeur de taxi : ce que le code de l’assurance impose vraiment à votre véhiculeLes dossiers de reprise en zone rurale se heurtent aussi à un problème de disponibilité : peu d’assureurs connaissent la saisonnalité corrézienne, les aléas météo locaux et la clientèle de passage. Un contrat standard calibré pour un hôtel urbain ne tient pas face à un camping ouvert six mois par an avec 70 % de réservations en ligne.
Un dernier chiffre, entendu lors d’une réunion professionnelle en 2022 : sur les campings de moins de 50 emplacements, près d’un tiers des déclarations de sinistre liées à des dégâts d’eau été rejetées, faute de justificatifs d’entretien des installations. Ce n’est pas une fatalité. C’est une question d’archivage.