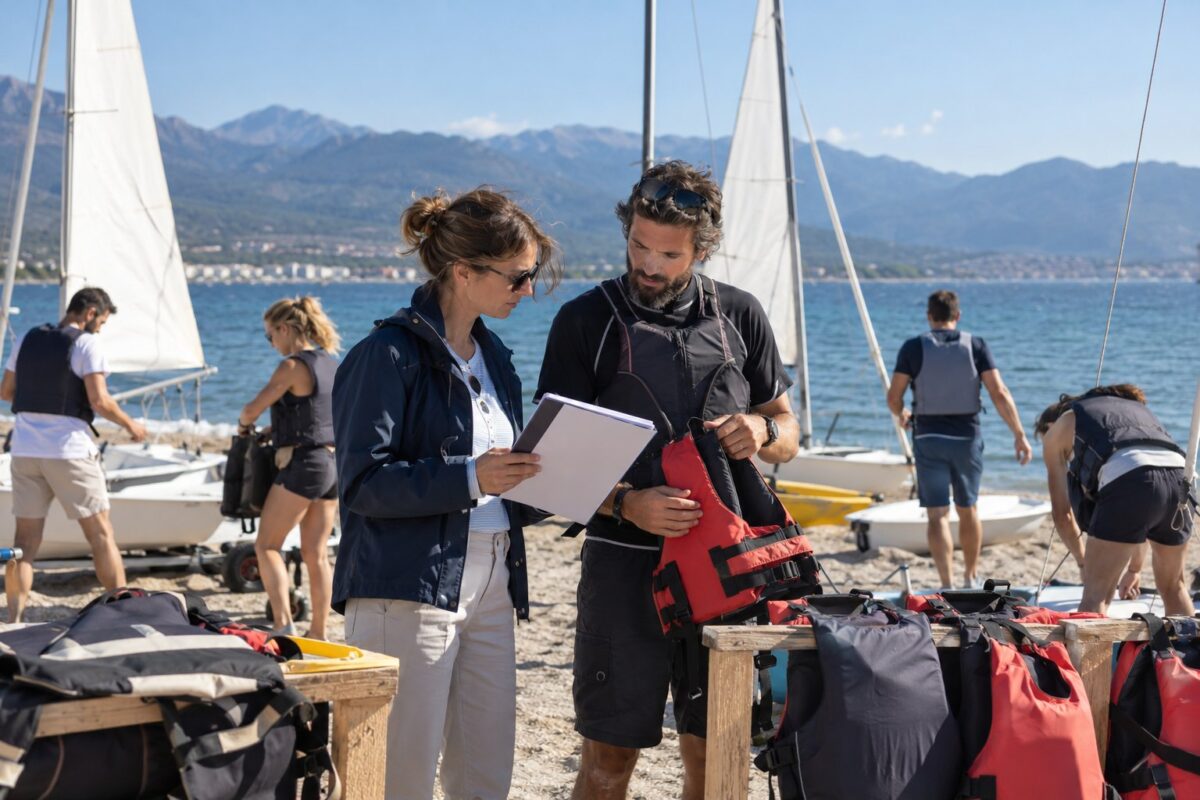
Un comité de direction qui part trois jours à Argelès-sur-Mer, ça ressemble à une récompense déguisée. Sauf que du point de vue du droit, c’est un déplacement professionnel comme un autre, avec sa cohorte d’obligations. J’ai vu un dirigeant découvrir, après coup, que son assureur refusait de couvrir un accident survenu pendant une session de voile « parce que l’activité n’était pas déclarée ». Facture : 11 400 euros. Voilà pourquoi je conseille de lire ce guide pratique avant de réserver quoi que ce soit : on y trouve la logistique, et ça permet de repérer les zones où l’assurance doit suivre.
Parce que le sujet n’est pas anecdotique. Un séminaire en bord de mer mêle transport, hébergement, restauration, activités nautiques et parfois alcool. Cinq postes de risque distincts. L’assurance de l’entreprise ne les couvre pas tous de la même façon.
L’accident du salarié, cet angle mort
Un salarié qui se blesse pendant un séminaire est présumé être au travail. La jurisprudence est constante sur ce point : le fait qu’il soit hors des locaux, en train de faire du paddle ou de dîner avec l’équipe, ne change rien tant que le cadre reste organisé par l’employeur. La faute inexcusable peut être retenue si l’activité présentait un danger que l’entreprise connaissait.
Concrètement, ça veut dire quoi ? Que la garantie accidents du travail joue, et que la responsabilité civile de l’entreprise peut être engagée en plus. Deux mécanismes différents, deux assureurs parfois différents, et un dossier qui se perd vite entre les deux.
Assurance santéUne nuit d’hôtel annulée, un remboursement incertain : ce que le code des assurances dit vraimentLe code de l’assurance ne prévoit pas de régime spécial pour les séminaires. Il encadre le contrat, pas l’événement. C’est donc la police souscrite qui décide, et c’est là que tout se joue.
Ce qu’il faut vérifier dans la police avant de signer le devis du camping
Les contrats de responsabilité civile professionnelle comportent presque tous une clause d’exclusion des activités sportives. Sportives, le mot est vague. Une randonnée côtière en est-elle une ? Une sortie en catamaran ? Un tournoi de pétanque ? Personne ne le sait avant le sinistre, et c’est précisément le problème.
Je conseille de demander à l’assureur une extension temporaire, écrite, avec la liste des activités au programme. Coût observé sur le marché : entre 150 et 400 euros pour trois jours selon la taille du groupe. Une paille face au risque.
Autre point que personne ne regarde : les dommages causés au lieu loué. Un verre renversé sur une table basse, une tache sur la moquette d’une salle de réunion, et vous voilà face à une facture de remise en état que la RC classique ne couvre pas toujours.
Le transport, le vrai casse-tête
Si l’entreprise affrète un bus, elle devient transporteur au sens juridique du terme, avec les obligations qui vont avec. Si les salariés viennent par leurs propres moyens, le covoiturage entre collègues pose une question de responsabilité en cas d’accrochage. L’assureur du conducteur paie, puis se retourne. Ça finit rarement en contentieux, mais ça arrive. Pour les véhicules utilisés dans ce cadre, voir l’assurance auto professionnelle.
Les billets de train, eux, intègrent déjà une couverture. Beaucoup d’entreprises souscrivent des assurances voyage inutiles pour des déplacements qui en bénéficient déjà. J’ai vu des budgets séminaire grevés de 800 euros de doublons. Ça ne sert à rien.
L’alcool, ce détail qui coûte cher
Un pot d’accueil arrosé, un dîner de gala. Le chef d’entreprise reste responsable de la sécurité de ses équipes pendant le temps du séminaire, et servir de l’alcool sans limite n’aide pas. La jurisprudence a déjà retenu la responsabilité de l’employeur quand un salarié ivre provoquait un accident après un événement d’entreprise.
Assurance santéChauffeur de taxi : ce que le code de l’assurance impose vraiment à votre véhiculeJe ne dis pas qu’il faut supprimer le vin. Je dis qu’il faut prévoir une solution de retour, et que le transporteur doit être déclaré à l’assureur comme tel.
Un séminaire réussi, c’est un séminaire dont on parle pour les bonnes raisons. Le code de l’assurance n’est pas un obstacle à l’organisation : il donne les repères pour que le cadre tienne. Lire le contrat avant, plutôt que l’invoquer après, reste la seule méthode fiable. Et elle coûte nettement moins cher qu’un refus de garantie.