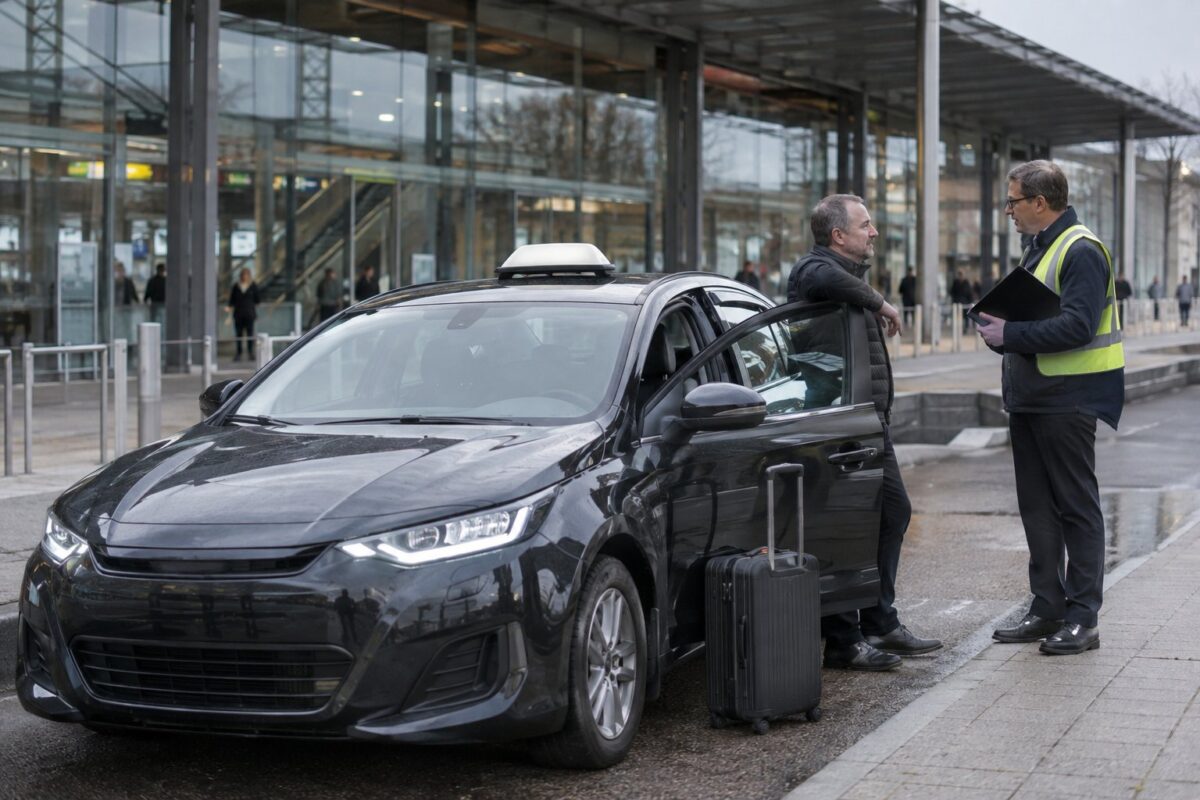
Un taxi qui prend un client à la gare sans être couvert correctement, c’est une amende, et parfois bien pire. Je connais un chauffeur de Nantes qui s’est fait contrôler avec une RC circulation classique, persuadé que son assurance auto de particulier suffisait. Résultat : 1 500 euros d’amende, immobilisation du véhicule, et une course annulée qu’il n’a jamais pu récupérer. Le code des assurances ne plaisante pas avec le transport de personnes à titre onéreux.
La règle de base tient en une phrase : dès que l’on transporte quelqu’un contre rémunération, la RC circulation ordinaire ne couvre plus l’activité. Il faut une RC professionnelle, celle qui répond des dommages causés aux passagers et aux tiers dans le cadre du service. Concrètement, cette obligation découle des articles du code des assurances sur l’assurance de responsabilité, mais aussi du Code des transports, qui encadre l’activité de taxi et de VTC. Beaucoup de chauffeurs découvrent cette subtilité au pire moment. Pour éviter d’y laisser des plumes, mieux vaut se renseigner en amont auprès d’un courtier comme AssuranceTaxi.fr, qui ne fait que ça, et qui connaît les pièges de ce métier.
Ce que le contrat doit couvrir, ligne par ligne
Un contrat taxi correct ne se résume pas à cocher une case « professionnel » sur un formulaire.
Assurance santéUne nuit d’hôtel annulée, un remboursement incertain : ce que le code des assurances dit vraimentIl faut d’abord vérifier la RC circulation : elle couvre les dommages aux tiers, plafonnée à des montants minimaux fixés par arrêté. Rien d’exceptionnel, c’est le socle obligatoire. Vient ensuite la RC professionnelle, celle qui prend le relais quand un client se blesse dans l’habitacle ou quand on endommage sa valise. Et là, les plafonds varient énormément d’un assureur à l’autre. J’ai vu passer un contrat à 400 000 euros de couverture, un autre à 8 millions. Le prix n’était pas le même, évidemment.
Trois garanties font vraiment la différence au quotidien :
- la défense pénale et le recours, utile le jour où un PV contesté part en audience
- les dommages au véhicule, avec ou sans franchise selon l’état de la carrosserie
- l’interruption d’activité, souvent oubliée, qui compense la perte de recettes quand la voiture est au garage
La garantie du conducteur mérite un détour. En cas d’accident responsable, le chauffeur est un tiers comme les autres pour son propre assureur : sans cette extension, il peut se retrouver sans indemnisation pour ses propres blessures. Peu de contrats la proposent d’office.
Le coût réel, sans les promesses commerciales
Comptez entre 1 200 et 2 500 euros par an pour un taxi parisien en activité pleine, selon l’ancienneté du permis, le nombre de sinistres et le modèle du véhicule. Un VTC occasionnel paiera moins, mais attention aux contrats « au kilomètre » qui explosent dès que l’activité décolle.
Ce que je reproche au marché, c’est l’opacité des tarifs. Les comparateurs en ligne renvoient rarement une vraie estimation pour les professionnels du transport, parce que le risque est trop hétérogène. Un chauffeur en zone rurale et un chauffeur qui enchaîne les nuits à Marseille n’ont pas le même profil aux yeux de l’assureur. Passer par un courtier spécialisé reste, à mon sens, la seule façon d’obtenir un devis qui tient la route : il connaît les barèmes et sait quelles garanties négocier.
Le piège du défaut d’assurance
Rouler sans couverture adaptée, ce n’est pas seulement risquer une amende de 3 750 euros. C’est aussi devoir rembourser intégralement les dommages causés de sa poche. Le fonds de garantie intervient pour les victimes, puis se retourne contre le conducteur fautif, avec intérêts. Un accident corporel peut ainsi se chiffrer en centaines de milliers d’euros.
Assurance santéSéminaire d’entreprise en bord de mer : ce que le code de l’assurance impose vraimentAutre point que beaucoup ignorent : le code des assurances impose à l’assureur de motiver un refus ou une résiliation, mais il ne l’oblige pas à vous couvrir. Un chauffeur qui a déclaré trois sinistres en deux ans peut se voir fermer la porte par plusieurs compagnies. Mieux vaut anticiper ce genre de situation avant l’échéance, pas après.
Le métier change vite, les plateformes aussi, et les assureurs suivent avec retard. Un contrat signé il y a cinq ans ne correspond probablement plus à l’activité réelle du chauffeur d’aujourd’hui. Relire ses garanties une fois par an, ce n’est pas du zèle : c’est la seule manière de savoir ce qu’on paie vraiment.