Personne ne lit le Code de l’assurance pour le plaisir. On l’ouvre quand un sinistre tombe, quand le voisin fait un dégât des eaux, quand une cotisation grimpe sans prévenir. Sauf que les règles qui décident d’une indemnisation commencent rarement dans les articles du Code. Elles naissent dans l’actualité de terrain : une commune qui reclassifie ses parcelles, un département qui change de zone de vigilance, un chantier qui sort de terre.
C’est là que le travail de veille locale devient utile. Suivre ce qui se passe en Haute-Vienne ou en Corrèze sur pepslimousin.fr ne remplace pas la lecture d’un contrat, mais ça éclaire des situations que les assureurs connaissent bien et que les assurés découvrent toujours trop tard. Les chroniques d’un journal régional parlent de routes, d’inondations, de prix immobiliers. Derrière ces sujets, des articles de loi s’appliquent sans que personne ne fasse le rapprochement.
Le risque se lit d’abord sur le terrain
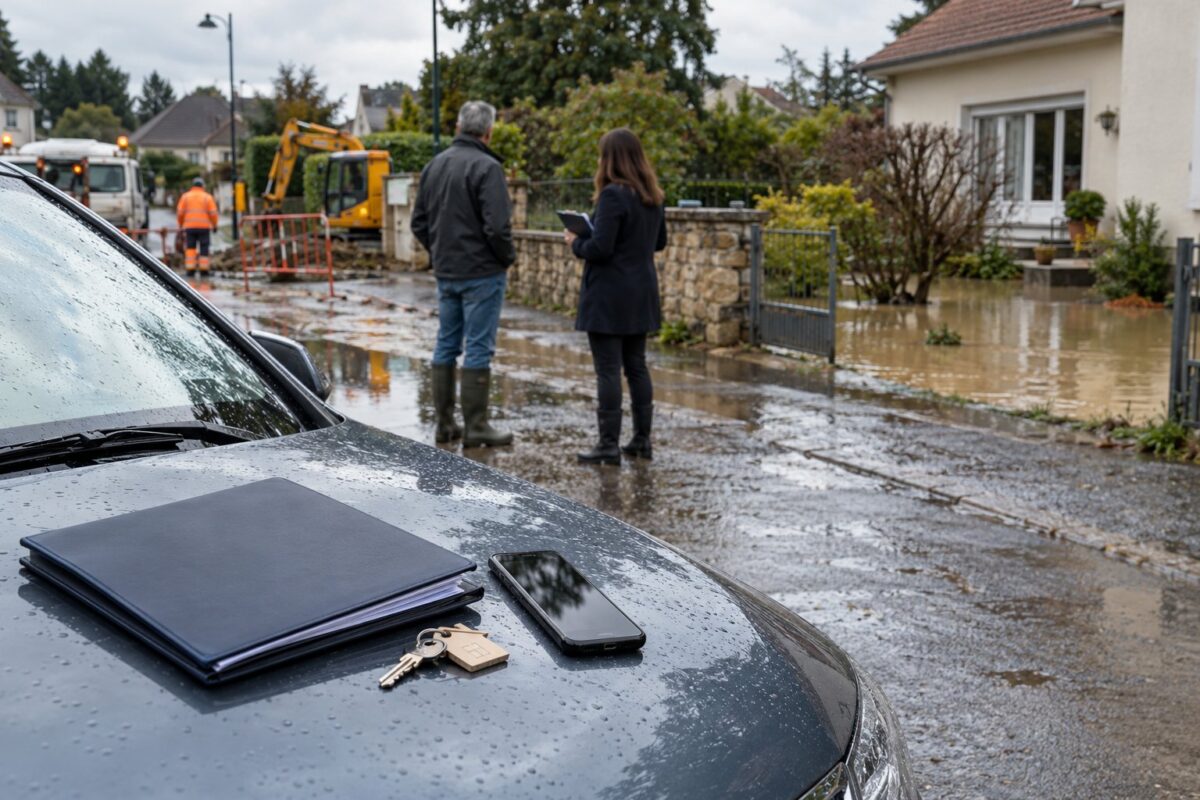
Un exemple que j’ai croisé l’an dernier : un propriétaire de Saint-Yrieix-la-Perche conteste son classement en zone inondable. Son assureur lui réclame 380 € de majoration annuelle, l’habitation étant passée d’une zone blanche à une zone à risque moyen. Il n’a pas déménagé. Sa rue non plus. Seul le plan de prévention des risques a bougé, publié après une crue de 2021 qui a marqué les esprits.
Ce document administratif, le Code de l’assurance lui donne un poids énorme. L’article L. 125-1 sur la garantie catastrophes naturelles repose sur des arrêtés interministériels de reconnaissance de l’état de catastrophe naturelle. Sans arrêté, pas d’indemnisation. Avec arrêté, la franchise change, la procédure de déclaration démarre dans les dix jours qui suivent la publication au Journal officiel. Rien de tout ça n’est décidé par l’assureur. Tout ou presque découle d’informations locales que personne ne lit avant le sinistre.
Ce que le Code ne dit pas sur les contrats
La partie la plus épineuse tient aux conditions de reconduction tacite.
Assurance santéAssurance et parentalité : ce que le code prévoit quand on élève un enfantDeux mois avant l’échéance, l’assureur doit prévenir l’assuré de sa possibilité de résilier. Cette règle de l’article L. 113-15, héritée de la loi Hamon, fonctionne à condition que l’adresse soit à jour. J’ai vu un cas à Limoges où toute la correspondance partait chez l’ancien propriétaire d’un appartement, trois ans après la vente. Le locataire payait les prélèvements, recevait rien. Il a découvert sa majoration en appelant son conseiller pour une tout autre raison.
- Vérifier l’adresse de correspondance une fois par an, en janvier suffit
- Demander les conditions générales en vigueur, pas celles du devis signé dix ans plus tôt
- Lire les annexes sur les exclusions, c’est là que se cache l’essentiel du désaccord
- Conserver une copie des échanges, y compris des textos avec le courtier
Ces quatre points ne figurent dans aucun article du Code assorti d’une sanction. Ils relèvent du bon sens et du temps qu’on accepte de perdre.
Assurance habitation et actualité immobilière
Le prix moyen d’un mètre carré en Limousin a bondi de près de 18 % entre 2019 et 2023 selon les données notariales. Ce chiffre a une conséquence directe sur les contrats : la valeur de reconstruction déclarée devient obsolète. Or l’indemnisation en cas de sinistre total, notamment pour le bâti, plafonne à la valeur mentionnée au contrat. Un dépassement de 25 % du coût réel de reconstruction est courant après cinq ans sans révision ni indexation.
Personne n’y pense. Moi le premier, jusqu’à ce qu’un ami architecte m’explique que les tarifs de maçonnerie avaient pris 30 % sur son département en deux ans. Sa phrase : « On assure des maisons au prix de 2018 avec des factures de 2024. » Le Code de l’assurance laisse cette estimation à la charge du souscripteur, qui doit déclarer le montant exact au moment de la souscription. Aucune clause autorisatrice ne rattrape une sous-évaluation.
Les journaux locaux comme outil de prévention
Un fait divers, un arrêté municipal, un rappel de vigilance orange : chaque information locale donne un indice sur une exposition. Cela ne veut pas dire courir changer de contrat chaque semaine. ça veut dire surveiller ce qui bouge dans sa commune, vérifier ensuite si son contrat tient encore la route. La démarche est lente, un peu administrative, mais c’est le seul moyen d’éviter les mauvaises surprises.