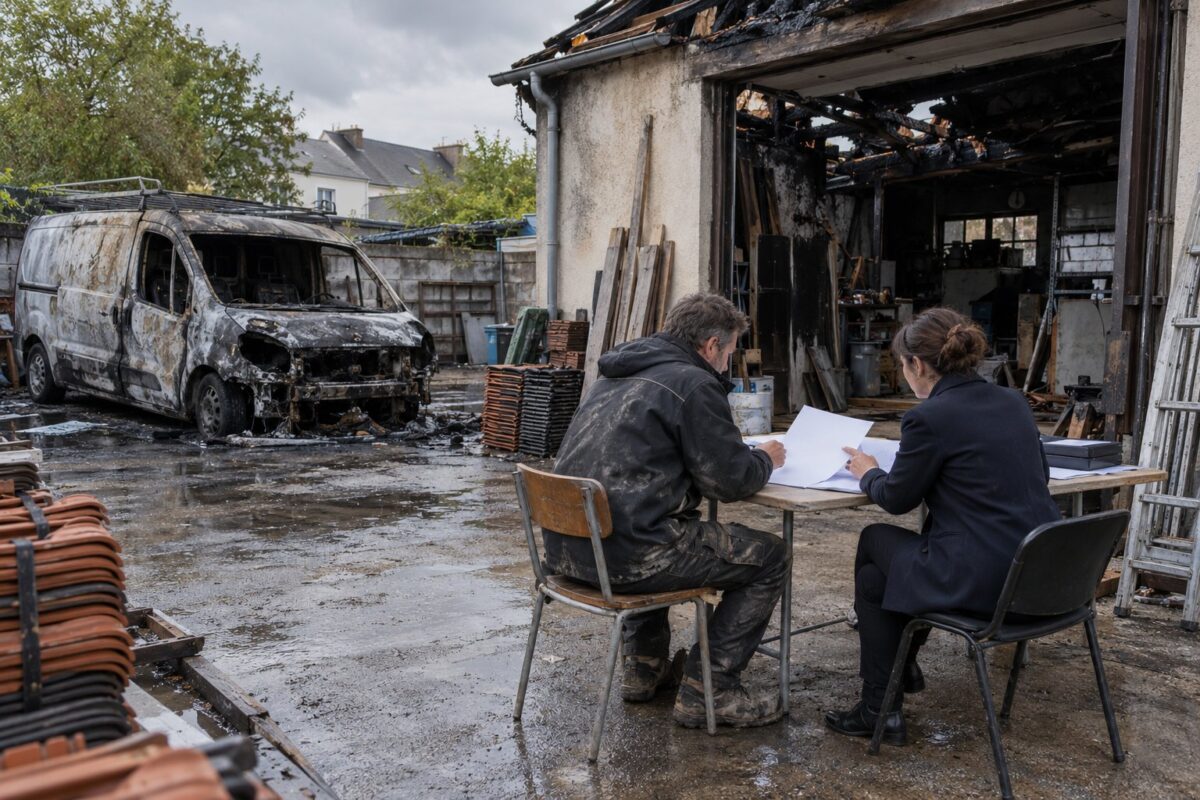
Un artisan couvreur de Nantes a perdu son camion dans un incendie l’an dernier. Il avait souscrit une multirisque professionnelle trois ans plus tôt, sans relire les clauses. L’expert a mis huit mois à statuer, et il a continué à payer la prime pendant ce temps. Je raconte ça parce que le code des assurances, dans ses articles 110 et suivants, fixe des délais de paiement précis que beaucoup de petits patrons ignorent. On parle ici de vie courante, pas seulement de gros groupes cotés en Bourse.
Quand on dirige une TPE ou qu’on vient de se lancer, la question n’est pas d’accumuler les contrats. C’est de savoir ce qui se passe le jour où l’activité s’arrête net. Des blogs comme jean-michel-truong.net traitent souvent de ces arbitrages du quotidien entrepreneurial : trésorerie, gestion des aléas, décisions prises dans l’urgence. L’assurance y a sa place, même si le sujet paraît aride a priori.
Le délai de 30 jours, l’article qui change les choses
Le code est clair : un sinistre déclaré, et l’assureur dispose en principe de trente jours pour proposer une indemnisation. Trente jours ouvrés selon les cas, hein. La nuance compte.
Assurance santéSéminaire d’entreprise en bord de mer : ce que le code de l’assurance impose vraimentDans la pratique, ce délai glisse souvent parce que le dossier est incomplet. Le contrat le stipule en petits caractères : tant que le professionnel n’a pas fourni ses justificatifs de chiffre d’affaires, l’horloge ne tourne pas vraiment. Un plombier de mes contacts a attendu cinq mois pour un dégât des eaux, simplement parce qu’il avait oublié de transmettre ses bilans. Erreur banale, conséquence coûteuse.
Les articles L113-5 et L113-7 du code encadrent la procédure de déclaration et la réduction proportionnelle d’indemnité en cas d’omission. Autrement dit, celui qui oublie une info précise peut voir son chèque fondre. Ce n’est pas une punition gratuite : l’assureur calcule un risque sur des données, et une donnée fausse fausse le prix.
Ce que vous devez vérifier avant de signer
Trois choses, à mon sens, méritent une lecture attentive. La franchise, d’abord, dont le montant figure rarement en gros. La garantie perte d’exploitation ensuite, souvent absente des formules d’entrée de gamme alors qu’elle sauve une petite structure après un arrêt de plusieurs semaines. Les exclusions, enfin : inondation, vol de matériel laissé la nuit sur un chantier, panne électrique.
- Comparez toujours deux devis pour une même activité, jamais trois offres sans qu’une soit retenue.
- Vérifiez la date d’effet réelle, pas la date de signature ; il y a parfois un décalage de quinze jours.
- Demandez que la définition de « sinistre » soit écrite noir sur blanc dans l’attestation.
La résiliation, elle aussi, obéit à des règles : la loi Hamon la rend possible après un an d’engagement, à condition de respecter le préavis mentionné au contrat. Les assureurs professionnels jouent souvent sur cette zone grise pour retenir leurs clients, et cette pratique agace.
Le piège du courtier intermédiaire
Un courtier n’est pas votre avocat. Il perçoit une commission de l’assureur, et il ne vous doit pas forcément une défense annuelle à chaque litige évalué. J’ai vu des dossiers se refermer parce que le courtier avait changé de portefeuille, laissant le client avec un contrat qu’il ne comprenait plus. Pensez à vérifier son inscription ORIAS au registre, ça se fait en deux minutes sur le site public.
Les assurances vie courante, celle du logement ou de l’auto, reposent sur les mêmes mécanismes. Le code ne distingue pas profondément le professionnel du particulier, sauf sur les montants et la notion de risque lié à l’activité. Comprendre comment un assureur se protège vous rend meilleur négociateur.
Assurance santéChauffeur de taxi : ce que le code de l’assurance impose vraiment à votre véhiculeUn dernier point. L’assurance ne remplacera jamais un prévisionnel solide. Elle amortit un choc, elle ne construit rien.