
Assurer une voiture électrique en 2025 ne ressemble plus en rien à l’expérience vécue en 2020. Avec la montée en flèche du coût des pièces, la généralisation des équipements électroniques et l’explosion du nombre de VE sur les routes, les tarifs d’assurance s’ajustent. Les écarts se creusent selon les garanties choisies, les modèles assurés et la manière dont le véhicule est utilisé. Une chose est sûre : le tarif d’assurance pour voiture électrique mérite qu’on prenne le temps de comparer les offres disponibles.
| Élément | Détails & Informations clés |
|---|---|
| Formules d’assurance |
|
| Garanties spécifiques |
|
| Options complémentaires |
|
| Tarifs moyens 2024 (Tous risques) | De 436 € à 834 € / an Ex: Lovys (436 €), Ornikar (549 €), L’Oliver (834 €) |
| Prévisions 2025 |
|
| Facteurs qui influencent le prix |
|
| Assureurs spécialisés VE |
|
| Tendances à surveiller |
|
| Bon à savoir | En 2025, les VE coûtent désormais plus cher à assurer que les thermiques (inversion tendance) — mais restent attractifs selon les assureurs |
Calculateur Assurance Voiture Electrique
Les différentes formules d’assurance pour voiture électrique

Formules classiques : du Tiers au Tous Risques
Comme pour les voitures thermiques, les véhicules électriques peuvent être couverts par des formules traditionnelles :
- Tiers simple : seule la responsabilité civile est incluse. Basique, mais légalement suffisant.
- Tiers étendu : ajoute la couverture vol, incendie, bris de glace et parfois catastrophes naturelles.
- Tous risques : la protection la plus complète. Dommages au véhicule même en cas de faute, vol, vandalisme, etc.
Formule dédiée aux véhicules électriques
Certains assureurs proposent désormais une offre spécifique, taillée pour les particularités des VE : batterie, câble de recharge, borne domestique, assistance énergétique. Ces contrats s’adaptent aux risques réels liés aux spécificités techniques et à l’écosystème électrique.
Garanties spécifiques incluses dans l’assurance d’un véhicule électrique

Protections générales standards
Toutes les formules intègrent des garanties de base. Pour les VE, leur présence demeure indispensable :
- Responsabilité civile
- Protection du conducteur
- Bris de glace
- Vol et incendie
- Catastrophes naturelles
- Assistance 0 km
- Protection juridique
- Véhicule de remplacement en cas de panne
- Assistance internationale incluant info sur les bornes
Garanties spécifiques aux voitures électriques
Certains contrats incluent ou proposent en option des garanties propres aux VE, comme :
- Garantie batterie : couverture en cas de vol, de défaillance ou pour le remplacement après sinistre.
- Câble et borne de recharge : réparation ou remplacement si endommagés ou volés.
- Remorquage en cas de panne d’énergie : déclenché même en cas de simple « panne sèche ».
- Equipements électriques embarqués : notamment les systèmes ADAS, radars, capteurs, caméra 360°.
- Extension de valeur à neuf : utile car un VE perd rapidement de sa valeur sur les 2 premières années.
« Lorsque j’ai souscrit mon assurance VE, l’item “batterie” n’était pas inclus d’office, pourtant elle vaut presque la moitié du véhicule. C’est là que j’ai compris l’intérêt d’une formule dédiée. » – Avis client sur forum-assurance-VE

Options complémentaires et assurances sur-mesure
Les assureurs adoptent une approche de plus en plus modulable. Voici les options qui peuvent affiner la couverture à ton profil :
- Indemnisation prolongée valeur à neuf : jusqu’à 3 voire 5 ans selon le contrat.
- Télémétrie embarquée : pour ajuster le tarif selon ta conduite (bonus si éco-conduite ou conduite fluide).
- Extension de protection juridique mobilité : adaptée aux litiges liés à l’utilisation d’un VE.
- Déclaration d’usage réel : permet d’adapter le tarif au nombre de km parcourus et au mode d’utilisation
Comparatif des tarifs d’assurance tous risques (2024)
| Assureur | Tarif annuel |
|---|---|
| Lovys | 436 € |
| Bonus 50 | 487 € |
| Mieux Assuré | 528 € |
| Ornikar | 549 € |
| Active Assurance | 591 € |
| Direct Assurance | 654 € |
| Leocare | 668 € |
| L’Oliver Assurance | 834 € |
Ce tableau donne une idée du spectre tarifaire pour une formule tous risques, avant personnalisation. Les écarts s’expliquent en partie par les garanties incluses et les outils proposés (télémétrie, services connectés, etc.).
Pourquoi les tarifs augmentent fortement pour les voitures électriques ?
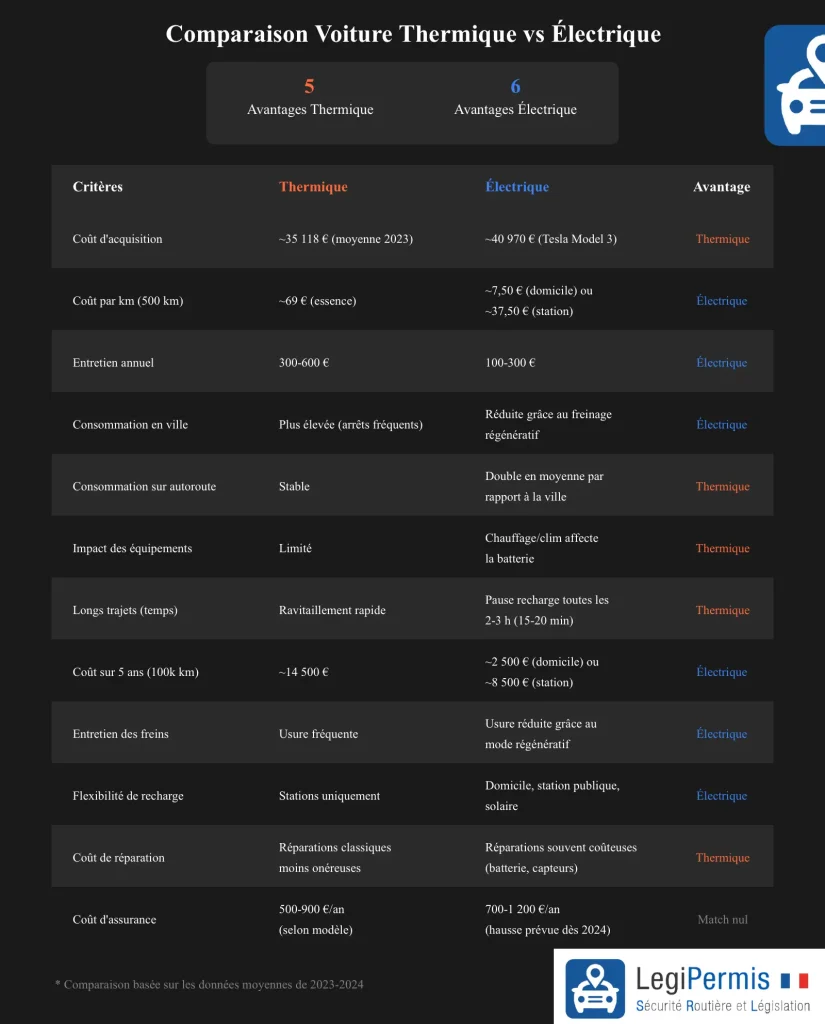
En 2025, les tarifs d’assurance VE grimpent nettement (+6 à +9 %, parfois jusqu’à +22 %). Cela s’explique par plusieurs phénomènes :
- Suppression de l’exonération partielle de la TSCA
- Prix des pièces détachées électriques en hausse de 7,9 %
- Augmentation des sinistres avec usagers vulnérables (+10 %)
- Réévaluation de la surprime « catastrophes naturelles »
À cela s’ajoute l’inflation sur la main-d’œuvre et le coût de réparation élevé lié aux composants spécialisés (batterie, ADAS, modules électroniques).
Ce qui influence votre tarif : le vrai comparatif
| Facteur | Impact sur le tarif |
|---|---|
| Modèle du véhicule | Tesla Model 3 plus chère qu’une MG4 équivalente |
| Valeur de la batterie | Jusqu’à 50 % du prix du véhicule |
| Zone géographique | Milieu urbain = risque accru = prime plus élevée |
| Profil conducteur | Jeune ou avec antécédents = contrat majoré |
| Fréquence d’utilisation | Via données télémétriques |
| Type de couverture | Tous risques = prime plus élevée, mais garanties larges |
Assureurs qui couvrent bien les voitures électriques
Voici ceux qui sortent du lot pour une assurance voiture électrique sur-mesure :
- Allianz : jusqu’à 5 niveaux de garanties, avec inclusion batterie et câble
- Leocare, Ornikar, Direct Assurance : formules personnalisables avec équipements électriques
- Lovys, Active Assurance : bonus pour conduite douce et usage peu risqué (via télémétrie)
Le critère décisif reste la possibilité de moduler l’offre selon l’usage réel. Que tu sois gros rouleur, citadin ou propriétaire de borne personnelle, l’idéal est un contrat ajustable.
Les grandes tendances assurance électrique pour 2025
- Suppression progressive des aides fiscales (notamment exonération TSCA)
- Généralisation des garanties batterie dans toutes les formules tous risques
- Développement du “pay how you drive” : conduite notée, tarif ajusté
- Nouvelles formules construites autour du kilométrage et des trajets habituels
Selon l’évolution du marché, l’écart de prix thermique/électrique pourrait se stabiliser… mais la tendance penche vers une surprime durable pour les VE, tant que le coût de réparation reste élevé.
« Avant mon passage au VE, j’assurais une compacte essence à 600 €/an. Ma prime est passée à 925 € en gardant des garanties similaires. Rien que la batterie doublait la valeur à assurer. » – Témoignage forum VE France