
Être étudiant et sans sécurité sociale, c’est se retrouver à découvert face à la moindre dépense santé. Que ce soit le cas lors d’une césure, d’un séjour d’étude à l’étranger, ou simplement parce qu’on arrive tout juste en France, bien choisir une assurance santé étudiant sans sécurité sociale permet d’éviter les mauvaises surprises. Et tous les contrats ne se valent pas. Certaines formules protègent réellement, d’autres se contentent de figurer sur un papier.
🎓 Quelle assurance santé choisir sans Sécurité sociale étudiante ?
| 📌 Critère | 🔎 Détails essentiels |
|---|---|
| 👤 Besoins de santé | Optique, dentaire, médecines douces, affections spécifiques |
| 📋 Garanties clés | Consultations, hospitalisation, psy, contraception, optique/dentaire |
| 💰 Tarifs | 17 € à 37 €/mois — attention aux franchises et délais de carence |
| ➕ Services utiles | Téléconsultation, RC, assistance, tiers payant, coaching santé |
| 📝 Éligibilité | C2S pour revenus modestes, -25 ans rattachés fiscalement |
| 📦 Top Offres | LMDE, Heyme, SMENO, SMERRA, Facilit’santé, MAE étudiant |
| 🧾 Astuce | Comparer les formules et bien lire les exclusions ! 🧐 |
💡 En résumé : Si tu es en césure, étranger ou sans rattachement CPAM, choisis une assurance santé privée dédiée aux étudiants. Compare, adapte à tes besoins médicaux et n’oublie pas de vérifier ton éligibilité aux aides type C2S ✔️
Simulateur remboursements sante etudiants
Choisissez votre formule:
Selectionnez vos soins:

Comprendre pourquoi une assurance santé étudiante sans sécurité sociale est indispensable
Depuis 2019, les démarches d’affiliation à la sécurité sociale ont été grandement simplifiées pour les étudiants. Néanmoins, cela n’inclut pas tout le monde. En particulier :
- Les étudiants étrangers récemment arrivés en France
- Ceux en césure non affiliés durant cette période
- Les alternants entre deux contrats ou formations
Ces profils peuvent se retrouver sans aucune prise en charge. Sans régime de base, le moindre acte médical devient intégralement à leur charge. D’où l’intérêt d’une assurance santé étudiant sans sécurité sociale.
Évaluer ses besoins personnels avant de choisir une assurance santé
Pas deux étudiants pareils. Certains ont des soins réguliers en optique, d’autres vont souvent chez l’ostéopathe ou un psychologue. Et d’autres ne consultent qu’en cas de galère. Il faut définir :
- Le besoin en soins optiques (lunettes, lentilles)
- La fréquence des soins dentaires
- Les besoins ponctuels en médecine alternative
- Les consultations fréquentes liées à une pathologie
Analyser les garanties proposées par les contrats
Chaque formule affiche des garanties séduisantes sur le papier. Mais les différences sont nombreuses. Voici les postes à comparer :
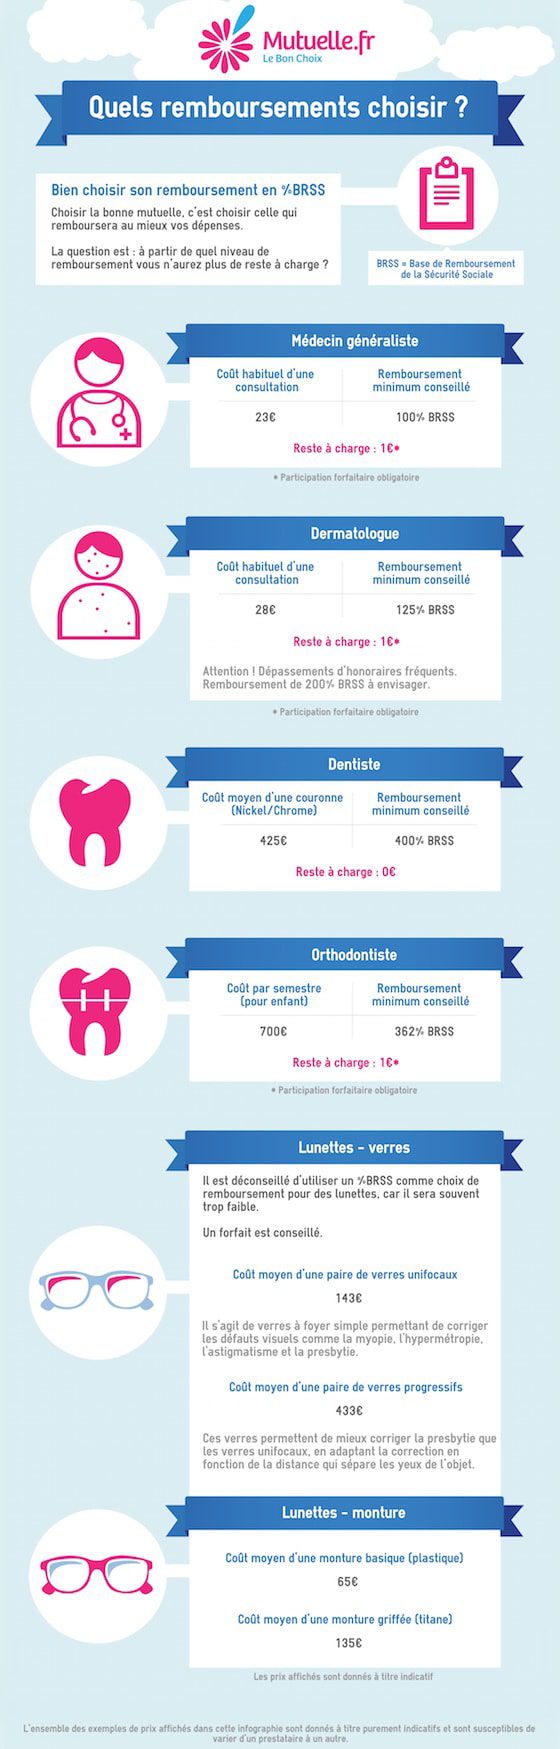
| Poste de santé | Couverture minimale | Couverture renforcée |
|---|---|---|
| Consultations généralistes | Remboursement partiel | Prise en charge complète et illimitée |
| Hospitalisation | Forfait 100 €/jour | Logement + soins pris en charge sans plafond |
| Dentaire | 50 € à 150 € / an | Jusqu’à 800 € / an |
| Optique | 50 € pour lunettes basiques | 150 à 250 € selon correction |
| Psy / Médecines douces | Non couvert | Forfait annuel ou nombre de séances inclus |
« Certaines assurances limitent à 60 jours le remboursement psychiatrique. Vérifiez bien les plafonds et exclusions. »

Tarifs et points de vigilance : ce que cache le prix affiché
Les cotisations varient entre 4,50 € à 35 € par mois selon les formules. Mais attention aux franchises, délais de carence et plafonds par acte. Une formule pas chère peut exclure des soins courants ou imposer des plafonds peu réalistes.
À scruter de près :
- Le délai de carence (1 à 3 mois selon prestation)
- Le plafond de remboursement annuel par soin
- La franchise par consultation
Les services inclus : bien plus qu’une simple mutuelle
Au-delà du remboursement, les assurances proposent parfois des services supplémentaires qui facilitent la vie :
- Téléconsultation 24h/24
- Accès à un coach santé ou à un programme bien-être
- Assistance juridique ou administrative
- Prise en charge des soins à l’étranger
- Responsabilité civile étudiante
- Tiers-payant pour ne pas avancer les frais
Ces services sont inclus automatiquement chez certains assureurs comme Heyme ou la SMERRA, mais proposés en option ailleurs.

Assurance santé étudiant sans sécurité sociale : quelles options disponibles ?
Trois types d’acteurs se partagent le marché :
Mutuelles étudiantes spécialisées
- Heyme et LMDE : Tarifs abordables, contrats adaptés aux étudiants sans conditions d’âge
- Formules Facilit’santé, Famy : Disponibles à partir de 17 €/mois, avec options renforcées
Assurances complémentaires multi-risques
- MAE étudiant : Combine santé, accident et responsabilité, pour les étudiants sans régime de base
Assurances privées adaptées aux profils sans couverture
- SMENO : Assurance santé pour les étudiants sans numéro de sécu
- SMERRA : Couverture de 4,50 € à près de 37 € selon les garanties choisies
Qui est éligible à une couverture solidaire ?
Le dispositif Complémentaire Santé Solidaire (C2S) permet aux étudiants avec faibles ressources de bénéficier d’une couverture gratuite ou à coût symbolique.
Assurance santéBesoin d’assurance santé privée en France pour les étrangers ?Conditions :
- Résider en France de manière stable
- Remplir les critères de ressources (revenus mensuels inférieurs à un seuil défini)
Pour les étudiants de moins de 25 ans, encore fiscalement rattachés à leurs parents, l’éligibilité peut se faire sur le foyer fiscal parent.
Comment bien choisir son contrat ?
Avant de signer, quelques étapes clés :
- Comparer les offres via des sites spécialisés
- Lire attentivement les conditions générales (et surtout les exclusions)
- Analyser les services associés et la réactivité du service client
« L’assurance santé doit surtout éviter les galères quand tu en as besoin. Oublie le papier, regarde la réactivité des remboursements et du service en ligne. »
Certains établissements proposent aussi des contrats négociés avec des assureurs : un passage par le service vie étudiante peut révéler des options intéressantes.