
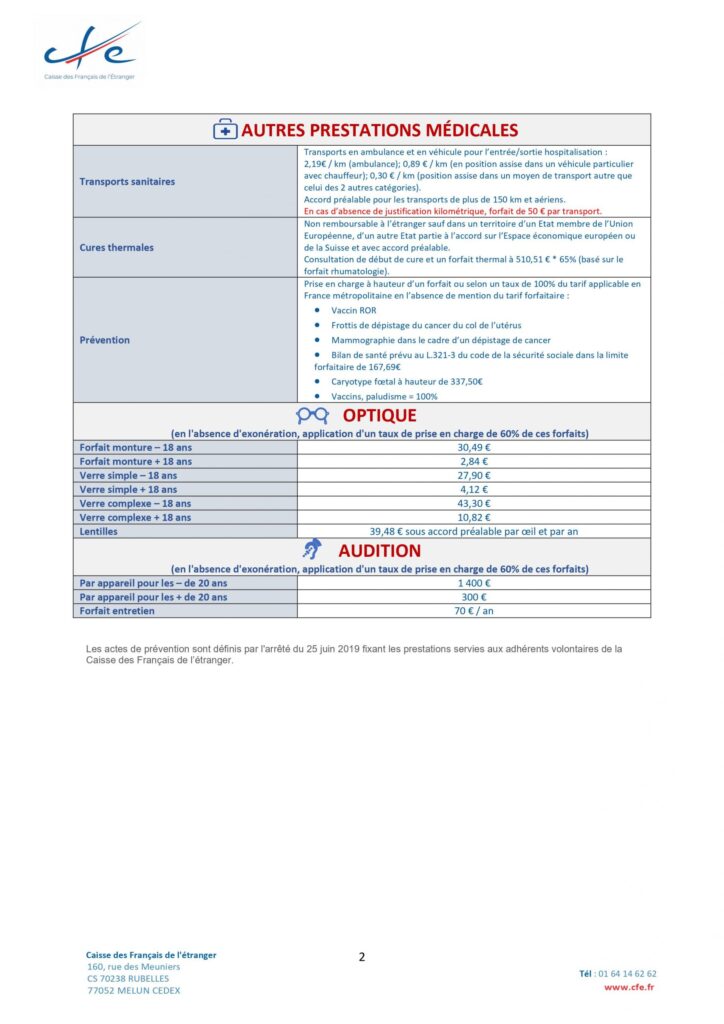
En Tunisie, les besoins en santé évoluent avec l’entrée en retraite. La recherche de la bonne assurance santé pour retraité vivant en Tunisie devient une priorité, à la fois pour protéger son confort médical et pour maîtriser son budget. Entre les offres du régime de base, les complémentaires locales et les couvertures internationales, les choix sont nombreux mais rarement évidents. Ce panorama complet aide à naviguer dans ce labyrinthe médical et à poser les bons repères.
| Type d’assurance | Pour qui ? | Points forts | Points faibles | Coût estimé (2025) |
|---|---|---|---|---|
| CNAM (régime de base) | Retraités affiliés CNSS ou CNRPS | Gratuite ou très faible cotisation, accès aux soins courants, structure nationale | Remboursements lents, couverture partielle, soins spécialisés limités | Très faible (inclus dans la pension) |
| Mutuelles locales | Retraités souhaitant compléter la CNAM | Options personnalisables, meilleures prises en charge, parfois couverture internationale | Cotisations variables, exclusions fréquentes, parfois plafonds limités | 50–300 TND/mois |
| Assurances internationales | Expatriés ou retraités avec mobilité internationale | Soins en Tunisie et à l’étranger, remboursements rapides, options premium | Très coûteuse, démarches lourdes, examens médicaux possibles | 980–1200 €/an |
| 💡 Conseil : Associez la CNAM à une mutuelle locale pour un bon équilibre tarif/couverture. Optez pour l’international si vos besoins sont spécifiques ou fréquents à l’étranger. | ||||
Calculateur Assurance Sante Retraite Tunisie
Assurance santé pour retraité vivant en Tunisie : le régime CNAM

La base incontournable pour les retraités affiliés
La CNAM (Caisse Nationale d’Assurance Maladie) gère la prise en charge des soins pour les retraités affiliés à la CNSS ou à la CNRPS. Cette couverture publique constitue le socle du système de santé tunisien.
Elle couvre les soins courants, les consultations médicales, les médicaments inscrits à la nomenclature, l’hospitalisation et certains examens spécialisés. Les remboursements peuvent se faire via un ticket modérateur dans les établissements conventionnés, ou par remboursement après avance des frais.
En 2025, la CNSS prévoit de verser près de 2,98 milliards de dinars à la CNAM pour honorer les frais de santé de ses assurés, preuve du maintien de cette couverture malgré les défis de financement.
Limites structurelles connues
Si ce régime reste peu coûteux pour le retraité, il souffre de limites claires :
- Délais longs dans les remboursements
- Manque de couverture sur les soins de spécialités (optique, dentaire, soins lourds)
- Accès restreint au secteur privé sans convention
Selon le ministère des Affaires sociales tunisien, « les prestations CNAM restent le pivot de la protection santé mais doivent impérativement être renforcées par une couverture supplémentaire pour répondre aux besoins du vieillissement ».
Mutuelles tunisiennes : renfort nécessaire et plus modulable

Des offres adaptées au profil du retraité
Des organismes comme STARCARE National ou d’autres mutuelles locales permettent aux retraités de personnaliser leur assurance. En complément de la CNAM, ces mutuelles offrent des formules couvrant :
- Soins optiques et dentaires
- Hospitalisation en clinique privée
- Remboursement des médicaments non pris en charge par la CNAM
Les tarifs en 2025 varient entre 50 et 300 dinars par mois. L’écart reflète le degré de couverture choisi, l’âge du retraité et les plafonds garantis.
Avantages et freins des complémentaires nationales
Les mutuelles tunisiennes présentent un bon rapport avantages/coût :
- Adaptabilité au budget
- Couverture jusqu’à 4 millions de dinars dans certaines formules
- Possibilité d’ajouter des membres du foyer
En contrepartie, plusieurs aspects méritent vigilance :
- Délais de carence à l’adhésion
- Exclusions sur les maladies préexistantes
- Plafonds de remboursement annuels à ne pas dépasser

Assurance santé internationale : l’option pour retraités expatriés en Tunisie
Pour les retraités étrangers installés en Tunisie ou les Tunisiens de retour, souscrire à une assurance santé internationale permet une couverture plus souple, souvent valable dans plusieurs pays et dans le circuit hospitalier privé tunisien.
Assurance santéBesoin d’assurance santé privée en France pour les étrangers ?Ces contrats couvrent habituellement :
- Les soins en Tunisie et à l’étranger
- L’hospitalisation lourde
- La médecine spécialisée sans besoin de convention CNAM
Les cotisations annuelles tournent entre 980€ et 1 200€, en fonction de l’âge et des garanties incluses. Certaines exigent un examen médical préalable.
« J’ai une assurance internationale qui me rembourse même mes soins en Espagne. J’ai 68 ans et je vis six mois à Sfax, six mois à Madrid, donc ça me simplifie la vie », raconte Marcel S., retraité français résident tunisien.
Récapitulatif : quelle assurance santé pour retraité vivant en Tunisie choisir ?
| Type d’assurance | Avantages | Inconvénients |
|---|---|---|
| CNAM (régime de base) | Coût réduit, couverture large des soins courants | Remboursements partiels, peu de spécialités, lenteurs |
| Complémentaires tunisiennes | Souplesse, formules variées, optique/dentaire compris | Carence, exclusions maladie, plafonds limitants |
| Assurances santé internationales | Médicalisation avancée, prise en charge privée, remboursements rapides | Tarifs élevés, procédures administratives longues |
Ce qui change en 2025 pour les retraités et leurs droits santé
Plus de pensions, plus de cotisation, meilleure couverture ?
En 2025, la revalorisation des pensions CNSS/CNRPS de 7,5% permet à certains retraités de consacrer un budget légèrement plus élevé à leur santé. La pension minimale passe à 260 dinars. Un soutien de 563 millions de dinars est également alloué spécifiquement au versement des pensions en janvier.
Côté système, 70 millions de dinars sont investis dans le programme de retraite anticipée. Et un nouveau droit de 1% est appliqué sur l’ensemble des primes d’assurance, impactant aussi bien les mutuelles tunisiennes que les assurances internationales.
Assurance santéQu’est ce que la MGP (mutuelle générale de la police) ?L’objectif global ? Élaborer une couverture de santé plus juste et accessible, face à la croissance continue des bénéficiaires (+25% entre 2016 et 2020).
Utiliser un comparateur d’assurance santé pour retraité vivant en Tunisie
Recourir à un comparateur en ligne permet d’avoir une visualisation claire des offres disponibles. Ces outils filtrent les polices selon l’âge, les antécédents médicaux, la mobilité géographique ou encore le niveau d’hospitalisation souhaité.
Ils évitent les erreurs de souscription et favorisent une prise de décision rationnelle. Certains comparateurs proposent même des simulations personnalisées en dinars tunisiens et prennent en compte les accords avec la CNAM.
« Grâce à un comparateur local, j’ai pu voir noir sur blanc les plafonds de chacune des mutuelles et choisir celle qui couvrait mon traitement pour le diabète sans franchise », témoigne Aïcha, retraitée à Hammamet.
Choisir son assurance santé pour retraité vivant en Tunisie implique une vraie stratégie : équilibre budget/couverture, choix du réseau médical, confort administratif. Avec les nombreuses évolutions réglementaires et l’offre diversifiée, cette décision mérite d’y consacrer un peu de temps et d’analyse.