
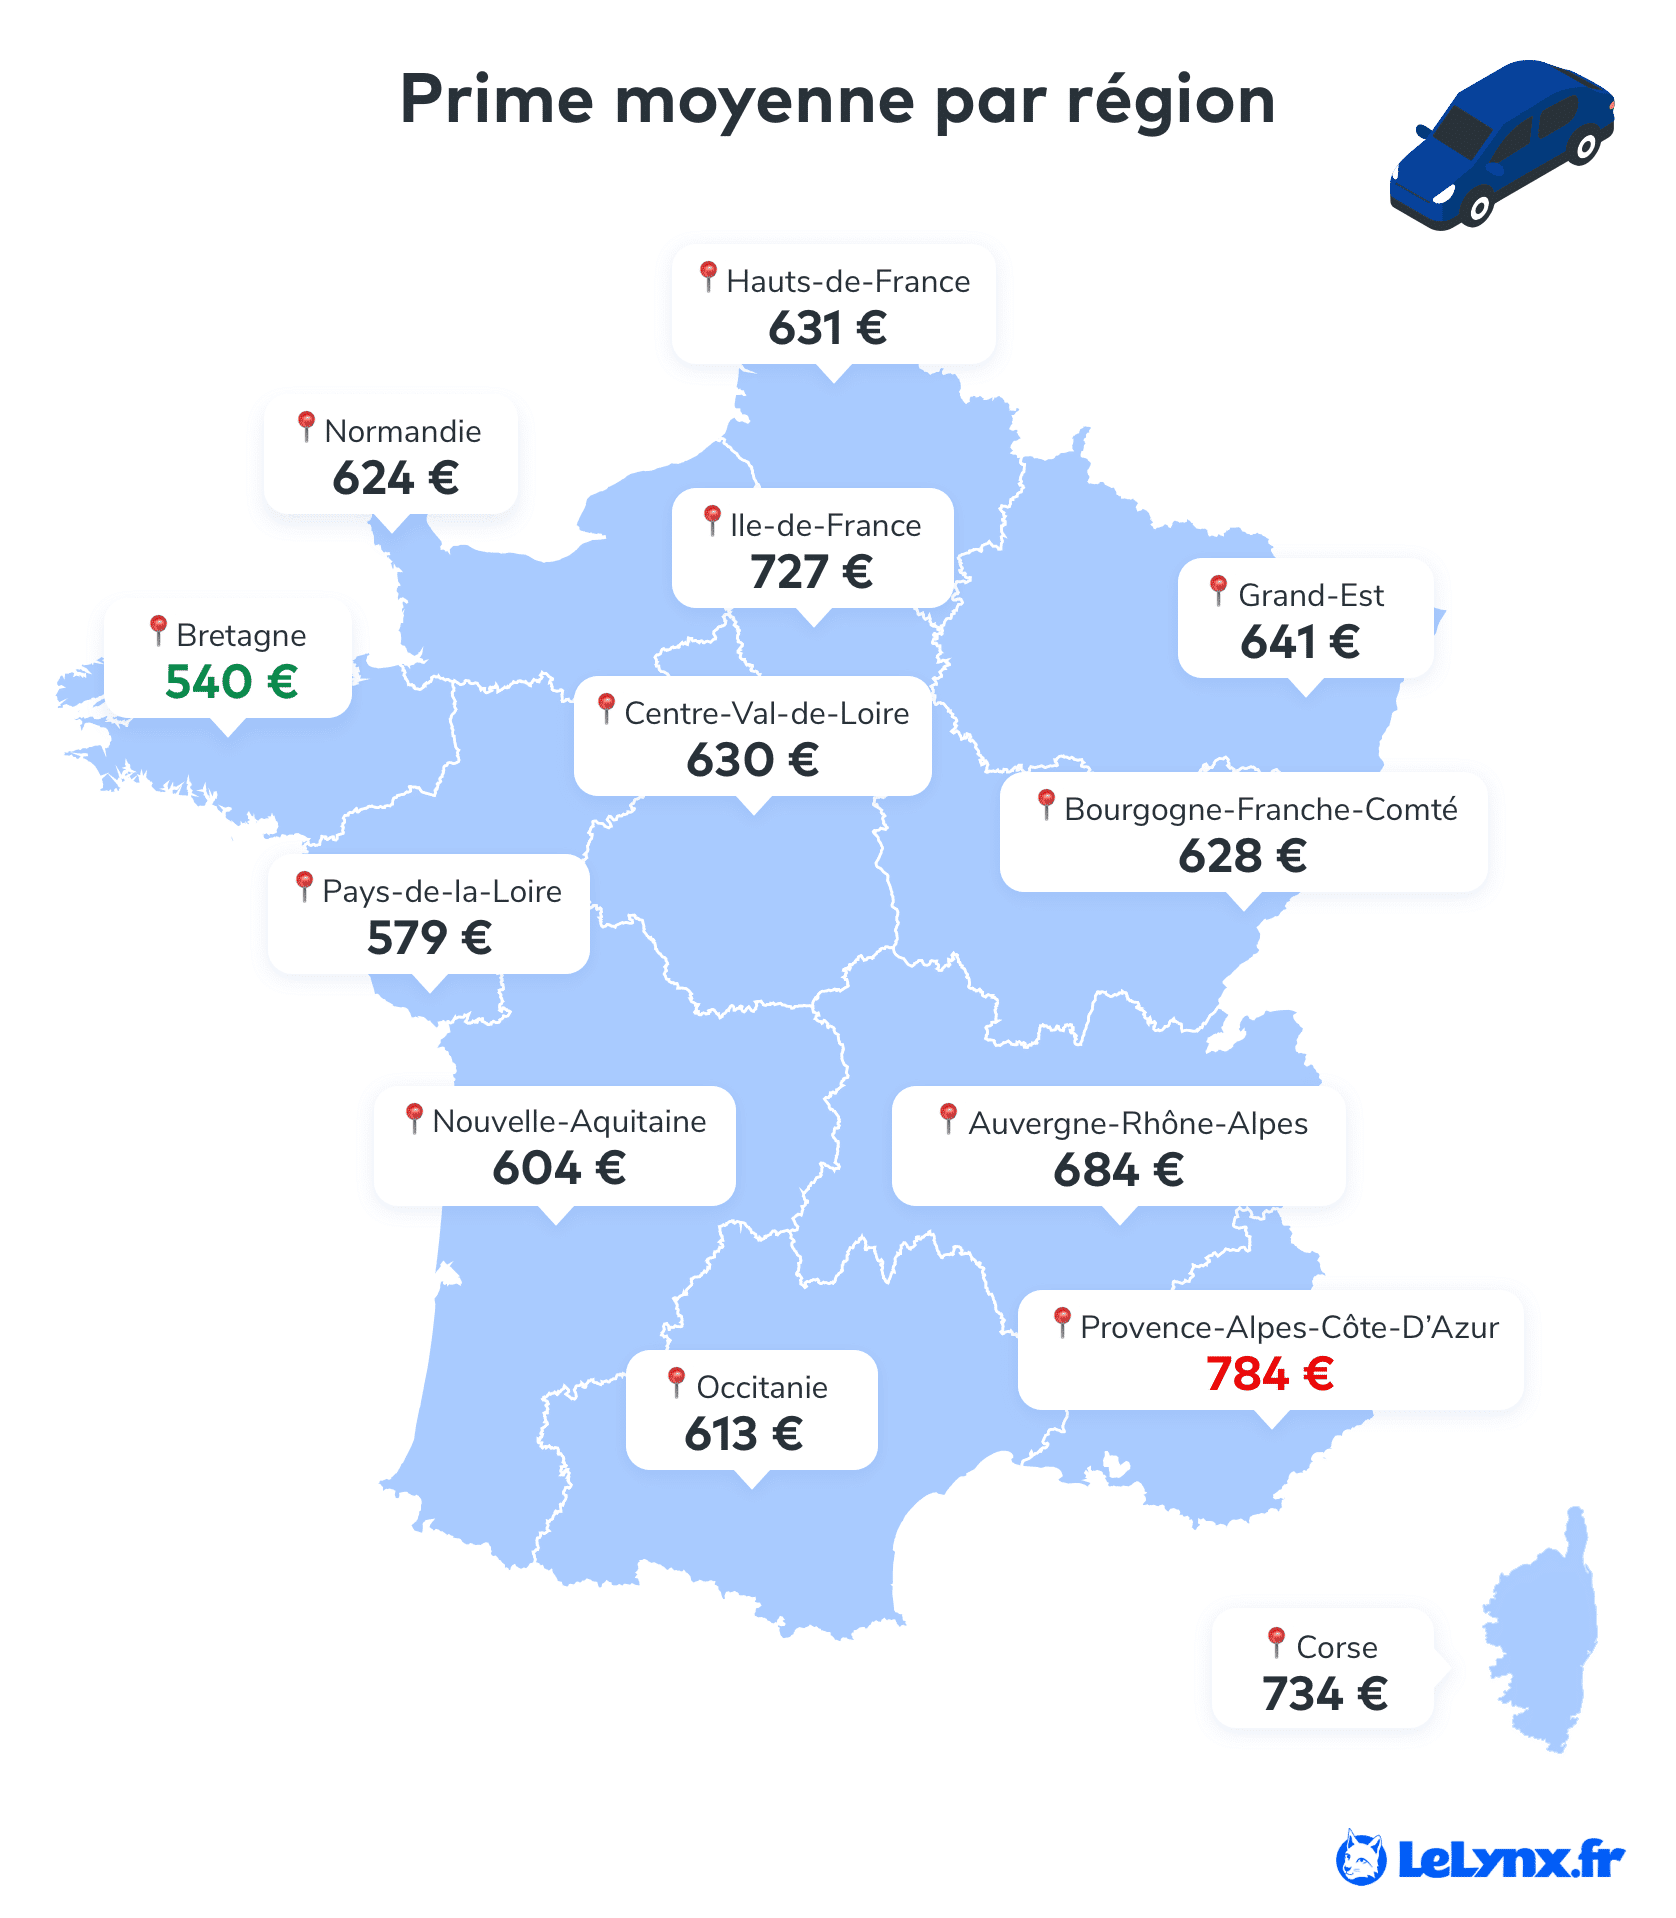
Le prix d’une assurance auto électrique tous risques subit une évolution rapide en 2025. Hausse des primes, nouvelles garanties spécifiques aux véhicules électrifiés, comportements des assureurs… Chaque paramètre joue un rôle décisif. Côté conducteurs, les réalités budgétaires deviennent bien plus complexes à anticiper. Plusieurs profils de conducteurs sont directement impactés, notamment ceux qui roulent en SUV ou en voiture premium électrique. Et les écarts de tarifs entre régions n’arrangent rien.
| Thème | Informations Clés | À Retenir |
|---|---|---|
| Évolution des tarifs (2025) | +4% à +9% globalement +5,5% pour les électriques (~+115€/an) | Hausse marquée, surtout fin d’aides fiscales |
| Coûts comparés (électrique vs thermique) | Prime VE 2023 : 563 € Prime VE 2025 : 600–900 € Jusqu’à +20% chez certains assureurs | Les tarifs VE rattrapent les thermiques |
| Facteurs influents | Coûts de réparation +30% Batterie = poste le plus cher Profils jeunes ou urbains = surprime | Profil + type de modèle = impact fort |
| Garanties spécifiques VE (Tous risques) | Batterie, charge, câbles, assistance totale, équipements embarqués | Formules enrichies & adaptées à l’électrique |
| Offres assureurs | Allianz : formule « eAllianz Auto » MAIF, Macif, Generali, Leocare : devis en ligne, garanties VE incluses | Comparer les devis reste essentiel |
| Recommandations | Faire un devis selon profil, usage, zone Vérifier garanties VE incluses | Personnalisation = clé pour bon prix |
Tarifs 2025 : les hausses notables du prix assurance auto électrique tous risques

Une augmentation qui s’accélère pour les véhicules propres
Entre 2024 et 2025, le tarif moyen d’une assurance auto électrique tous risques monte clairement en puissance. La hausse oscille entre +5,5 % pour les modèles hybrides et électriques, avec des pics bien plus élevés selon le véhicule. Cela représente un surcoût moyen de +115 € par an sur de nombreux contrats pour les hybrides rechargeables.
Cette augmentation s’inscrit dans un contexte général de renchérissement. Les primes d’assurance auto tous risques augmentent en moyenne de 6 à 9 % en France. Ce glissement tarifaire ne touche pas uniquement les voitures propres, mais les modèles électriques subissent certaines hausses ciblées, surtout sur des modèles SUV premium comme la Tesla Model Y ou la BMW iX.
Les raisons précises de cette inflation
- Fin de l’exonération de la taxe TSCA pour les autos électriques
- Augmentation de 7,9 % du prix des pièces détachées
- Sinistralité en hausse (+10 %) liée aux usagers vulnérables
- Revalorisation de la surprime Catastrophes naturelles
Chaque variable pèse dans la balance tarifaire. Mais l’argument récurrent des assureurs reste le coût plus complexe de la réparation d’un véhicule électrique.
🧠 Conseil de rédacteur :
Je recommande toujours de suivre l’évolution soi-même via des simulateurs en ligne. Les hausses ne sont pas uniformes d’un assureur à l’autre, ni d’un modèle à l’autre. Attendez-vous à de vrais écarts selon les profils.
Comparaison du prix assurance auto électrique tous risques avec les modèles thermiques

Une boucle tarifaire qui se resserre
Le véhicule électrique n’est plus aussi avantageux qu’en 2023. La prime type pour un modèle électrique est passée de 563 €/an à une fourchette actuelle de 600 à 900 €/an. En face, les véhicules thermiques gardent une moyenne autour de 645 €/an, mais risquent une hausse du même ordre.
Assurance autoAssurance Auto provisoire : comment faire le bon choix à peu de frais ?Certains assureurs affichent même une majoration jusqu’à 20 % pour des modèles électriques par rapport à des véhicules thermiques équivalents. Cela s’applique notamment aux SUV, aux marques premium ou aux véhicules récents très technologiques.
Exemple de tarification sur un modèle populaire
Pour une Renault Twingo Électrique, on trouve des offres d’assurance minimum à 13,42 €/mois en formule tiers, mais la formule tous risques grimpe selon le profil conducteur ou la zone géographique.

Décryptage des facteurs qui impactent le tarif d’assurance tous risques électrique
Coûts liés spécifiquement au véhicule
Les véhicules électriques possèdent une chaîne de valeur plus coûteuse à couvrir :
- Prix d’achat initial élevé, donc valeur assurée importante
- Coûts de réparation jusqu’à +30 % : technologie avancée, outils spécifiques, main-d’œuvre spécialisée
- Batterie : l’élément le plus vulnérable et coûteux à réparer/remplacer
- Modèles premium (Tesla, Porsche Taycan, etc.) : risques accrus, tarif relevé
Facteurs liés au profil du conducteur
| Critère | Impact sur la prime |
|---|---|
| Jeune conducteur | Surprime systématique |
| Historique d’accidents | Majoration liée au malus |
| Zone de résidence | Plus cher dans les zones urbaines et denses |
| Kilométrage annuel | Tarif adapté à l’usage |
🚧 Une subtilité à connaître :
Certaines compagnies tiennent compte de la recharge à domicile dans le contrat. Une installation non déclarée ou non conforme peut poser problème en cas de sinistre lié à l’électricité chez soi. Renseignez-vous bien sur les exclusions !
Garanties spécifiques aux véhicules électriques intégrées aux contrats tous risques
Une couverture conçue pour les usages spécifiques
Les grandes compagnies enrichissent désormais leurs formules tous risques avec des options adaptées aux véhicules électriques :
- Assurance batterie : panne, remplacement, perte de capacité
- Détérioration ou vol de câble de recharge : souvent couvert
- Assistance en cas de panne sèche (batterie vide)
- Dépannage 0 km : très utile en milieu urbain
- Protection des équipements embarqués (GPS intégré, bornes maison)
En 2025, de nouvelles garanties sur mesure
Les assureurs développent des contrats adaptés à la mobilité électrique. Plusieurs formules ciblent désormais les risques liés au réseau de recharge ou aux composants technologiques. Les options adaptatives incluent aussi la possibilité de suspendre temporairement des garanties en cas d’usage non régulier du véhicule.
Offres des compagnies d’assurance : qu’attendre en 2025 ?
Panorama des contrats tous risques adaptés aux VE
Parmi les leaders, Allianz propose une offre complète baptisée eAllianz Auto, pensée pour les véhicules électriques :
- Possibilité d’avoir 2 mois de cotisation offerts
- 5 niveaux de formule, dont tous risques
- Garantie batterie, assistance zéro km, véhicule relais inclus
- Tarif personnalisé via simulateur
« L’assurance électrique chez Allianz m’a permis d’inclure la batterie et le dépannage sans surcoût important. Mon Tesla Model 3 est bien mieux couvert qu’avec mon ancien contrat. » — Avis client (forum auto EV France)
Chez Generali, MAIF, Leocare, Macif ou Direct Assurance, les offres se ressemblent mais diffèrent selon le ciblage des profils. Les meilleurs tarifs concernent souvent les petits modèles électriques récents utilisés sur de courtes distances.
Pourquoi faire un devis reste indispensable en 2025
Personnalisation indispensable du prix assurance auto électrique tous risques
Chaque contrat est façonné à la loupe selon les données personnelles. Voici les critères majeurs à renseigner :
- Modèle du véhicule
- Type d’usage : personnel, professionnel, trajets réguliers
- Lieu de résidence et parking (extérieur, garage, etc.)
- Bonus/malus
Un outil de simulation permet de mieux anticiper les hausses. Certains conducteurs constatent des écarts de plus de 300 € entre deux assureurs, à périmètre de garantie équivalent.
« J’ai fait 3 devis pour la même Zoe : la Macif m’a proposé un tarif 40 % inférieur à Direct Assurance, alors que je demandais les mêmes niveaux de garanties. » — Témoignage d’un utilisateur sur Reddit FR.