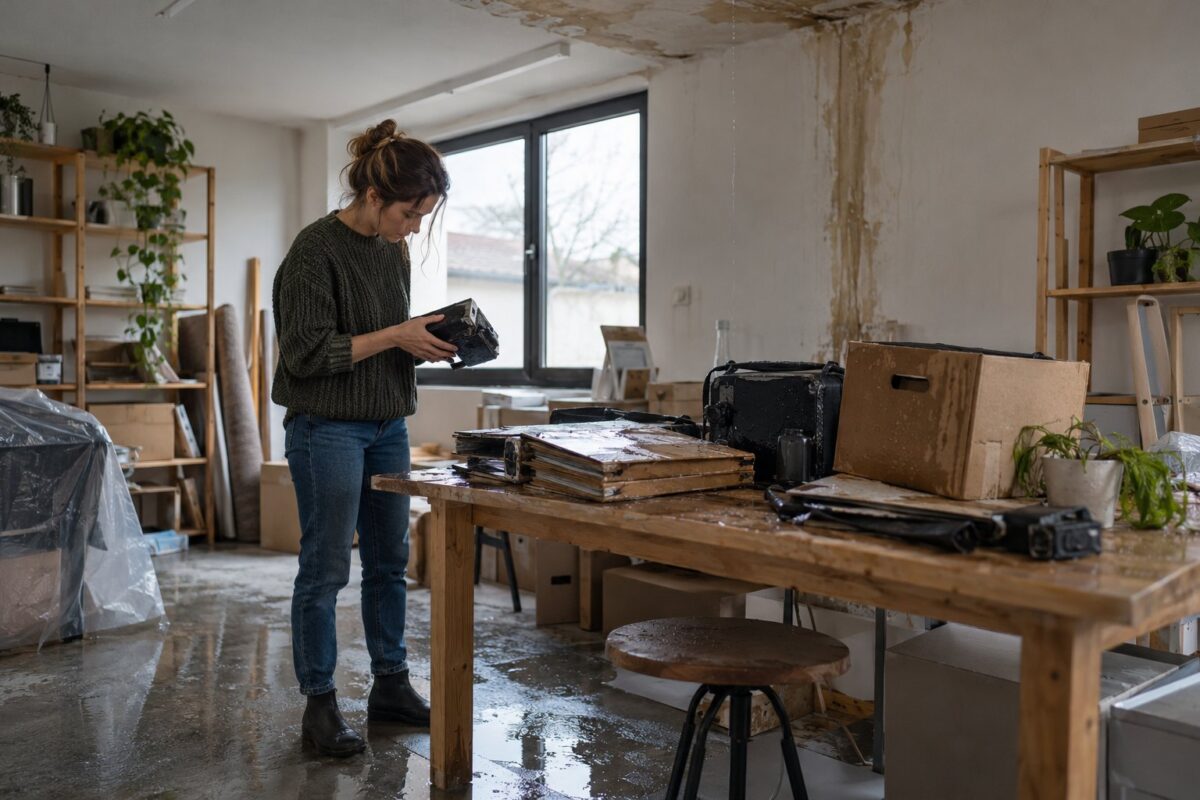
Quand on monte une boîte, l’assurance arrive rarement en tête des priorités. On pense d’abord clientèle, trésorerie, statut juridique. Pourtant, un sinistre mal couvert peut faire tomber une jeune structure en trois semaines. J’ai vu un graphiste indépendant perdre son unique client après un dégât des eaux dans son local : ni sa responsabilité civile pro ni son assurance habitation ne prenaient en charge le matériel détruit. Il a payé de sa poche.
Les textes qui encadrent ces contrats, on les trouve dans le code de l’assurance, et leur lecture aide à poser les bonnes questions avant de signer. Côté business, le blog lecoindestalents.fr décortique ces sujets de gestion avec un œil pratique, sans jargon d’assureur. On y comprend vite pourquoi un contrat mal calibré coûte plus cher qu’une cotisation un peu lourde.
Ce que la loi impose, et ce qu’elle laisse à votre appréciation
Beaucoup croient que l’assurance d’activité est obligatoire pour tout le monde. Faux. La responsabilité civile professionnelle n’est exigée par la loi que pour certaines professions : santé, immobilier, construction, agents de sécurité, entre autres. Un consultant en marketing ou une traductrice free-lance peuvent exercer sans RC pro. Jusqu’au premier dommage causé à un tiers.
Le code de l’assurance fixe le cadre des contrats : information du souscripteur avant signature, délai de renonciation de quatorze jours pour les assurances affinitaires, mention des exclusions en caractères apparents. Des règles pensées pour le particulier, qui valent aussi pour l’entrepreneur individuel qui assure son local ou son véhicule professionnel.
Assurance santéSéminaire d’entreprise en bord de mer : ce que le code de l’assurance impose vraimentRien de spectaculaire, me direz-vous. Sauf que ces obligations pèsent sur l’assureur, pas sur vous. Elles ne vous dispensent pas de lire.
Le piège des exclusions que personne ne lit
Un contrat signé sans être lu, c’est une facture qu’on paie chaque mois sans savoir ce qu’elle achète. Les exclusions sont la partie la plus dense du document. Elles arrivent en fin de fascicule, en petits corps, et elles décident souvent de tout.
Prenons un cas concret. Une auto-entrepreneuse en e-commerce souscrit une multirisque pro. Un mois d’août, son stock est volé après effraction. L’assureur refuse : la garantie vol ne couvrait que le local, pas les marchandises entreposées. L’exclusion figurait à la page dix-neuf. Coût du sinistre pour elle : environ 8 400 euros, soit quatre mois de marge.
Ma position, tranchée : la plupart des jeunes entreprises se surassurent sur des risques marginaux et se sous-assurent sur ceux qui les tueraient. On prend une garantie cyber par mode, on oublie la perte d’exploitation juste après un incendie. C’est absurde.
Assurance et gestion quotidienne : le lien qu’on oublie
Le code de l’assurance ne dit pas comment piloter une entreprise. Il dit comment se protéger quand le pilotage dérape. La nuance compte. Une cotisation bien pensée s’intègre dans une trésorerie prévisionnelle, au même titre que les charges sociales ou le loyer.
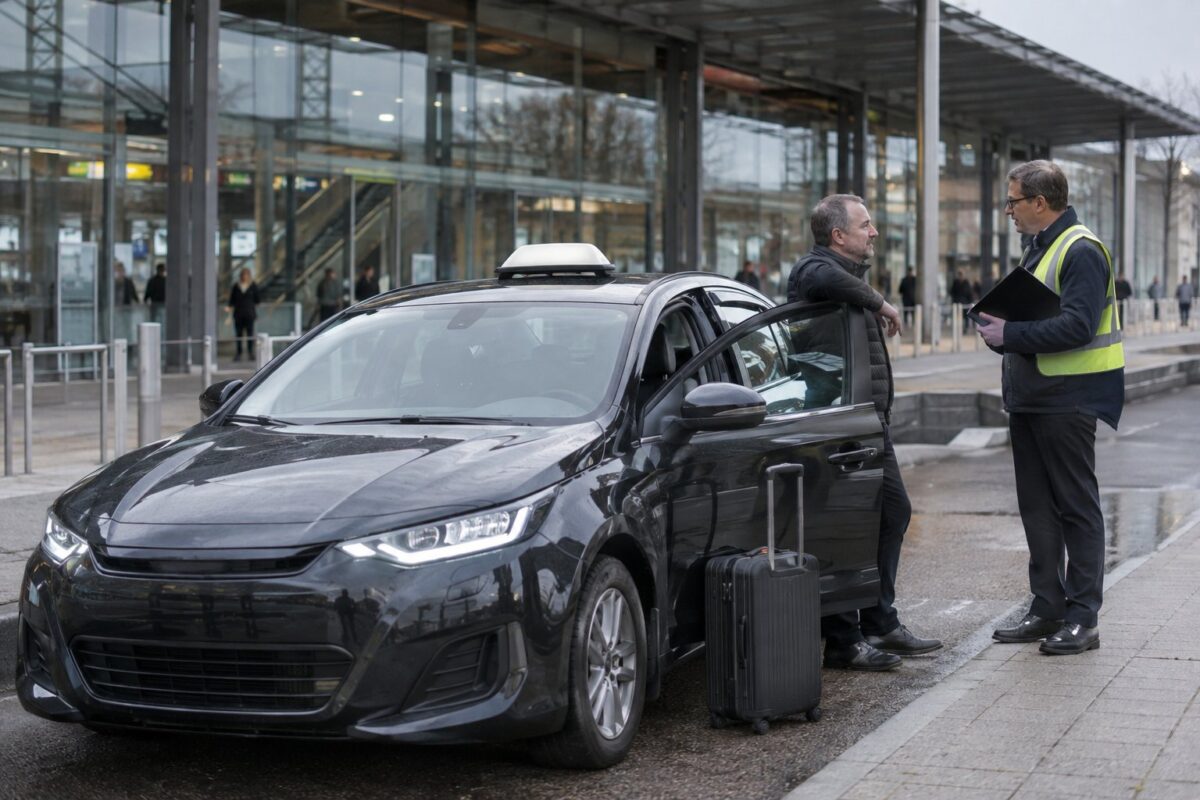
Assurance santéChauffeur de taxi : ce que le code de l’assurance impose vraiment à votre véhiculeLes ressources du lecoindestalents.fr sur la gestion d’activité complètent bien ce cadre juridique : modèles de prévisionnel, arbitrages sur les statuts, retours d’expérience de dirigeants. Le code vous donne les règles, ces contenus vous aident à les traduire en décisions concrètes. Il n’y a pas de recette unique, et c’est tant mieux : un plombier n’a pas les mêmes expositions qu’une développeuse web.
Trois vérifications avant de signer
- Lister les sinistres qui pourraient stopper net l’activité, puis vérifier que chaque garantie correspond.
- Demander les exclusions par écrit, et exiger une réponse claire sur les trois qui inquiètent le plus.
- Comparer le montant de la franchise au niveau de trésorerie disponible : une franchise de 2 000 euros sur un compte à 500 euros, ça ne tient pas.
- Relire chaque année. Un contrat de trois ans signé au lancement ne colle plus à une activité qui a doublé.
Un courtier honnête accepte ces questions. Celui qui esquive n’a rien à vous apporter.
Ce que beaucoup découvrent trop tard
La résiliation. Le code de l’assurance la facilite depuis la loi Hamon pour certains contrats, avec effet à l’échéance annuelle. Pour les contrats professionnels, les conditions varient davantage : préavis de deux mois en général, parfois plus. Un entrepreneur qui veut changer d’assureur en cours d’année sans vérifier cette clause continue de payer deux cotisations. Ça arrive plus souvent qu’on ne le croit.
L’assurance n’est pas un poste de dépense qu’on règle une fois pour toutes. C’est un document vivant, à relire quand la boîte change de taille, de local ou d’activité. Le code fixe le socle. Le reste, c’est de la lecture attentive et quelques questions posées au bon moment.