
Votre plafond se tâche, l’eau ruisselle le long d’un mur, votre parquet gondole… puis survient la double douche froide : le dégât des eaux et le refus d’indemnisation par l’assureur. Entre clauses obscures, expertise contestée et délais serrés, la situation déstabilise vite.
Pourtant, le refus n’est pas toujours définitif. Plusieurs leviers existent pour faire réexaminer le dossier, contester une décision, mobiliser d’autres garanties ou encore engager des recours. Le vrai enjeu consiste à adopter la bonne stratégie, dès les premiers échanges avec la compagnie.
| Étape | Action recommandée |
|---|---|
| 📄 Vérifier son contrat | S’assurer que le dégât est bien couvert par les garanties inscrites dans le contrat d’assurance habitation. |
| 🛠️ Justifier les dommages | Fournir des preuves : photos, factures, rapport d’expertise, constat amiable… afin de documenter le sinistre. |
| ✉️ Contacter sa compagnie | Envoyer une lettre recommandée avec les documents nécessaires en argumentant la demande d’indemnisation. |
| 📢 Faire une réclamation | S’adresser au service réclamation de l’assurance si la réponse est toujours négative. |
| 🤝 Recours à la médiation | Saisir le médiateur de l’assurance (service gratuit et indépendant). |
| ⚖️ Action en justice | En dernier recours, engager une procédure judiciaire via le tribunal compétent. |
Refus d’indemnisation pour dégât des eaux : bien comprendre la situation
Lorsqu’un assureur refuse d’indemniser un dégât des eaux, la tentation est grande de réagir dans l’urgence. Pourtant, la première étape consiste à analyser précisément le motif de refus, les garanties souscrites et le déroulé du sinistre. Sans cette base, tout recours reste fragile.
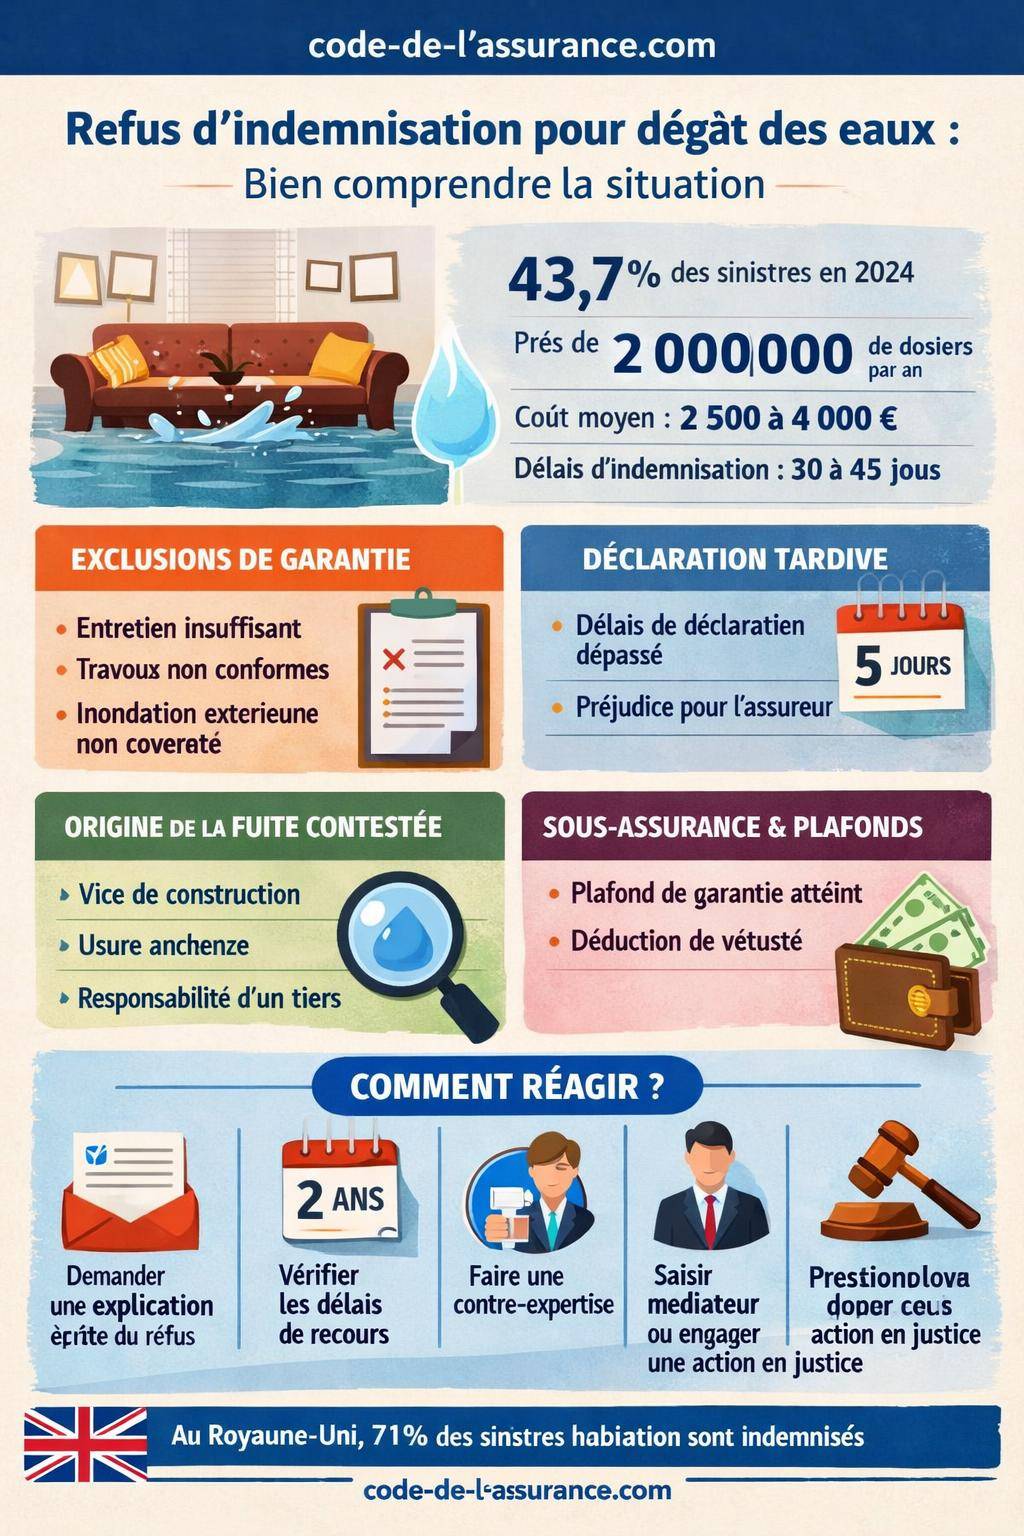
En habitation, les dégâts des eaux représentent une part importante de la sinistralité : en 2024, ils concentrent environ 43,7 % des sinistres, avec un volume estimé de près de 2 000 000 de dossiers par an. Le coût moyen oscille entre 2 500 et 4 000 € et les délais moyens d’indemnisation tournent autour de 30 à 45 jours. Sur les dix dernières années, le montant global des indemnisations a progressé d’environ +41 %.
Assurance habitationQuelle est la meilleure assurance habitation pour vous ?Dans ce contexte, les compagnies d’assurance contrôlent de près chaque dossier, d’où des refus plus fréquents en cas d’ambiguïté sur l’origine de la fuite, la responsabilité, les délais de déclaration ou l’étendue des garanties. Votre marge de manœuvre repose alors sur votre capacité à utiliser les textes, les procédures internes et les recours externes.

Pourquoi l’assurance refuse-t-elle d’indemniser un dégât des eaux ?
Un refus ne repose jamais sur un simple « non ». La compagnie s’appuie toujours sur un ou plusieurs fondements : clauses contractuelles, exclusions, délais, absence de preuve, contestation de l’origine du sinistre. Identifier la catégorie exacte du refus conditionne toute la suite de votre stratégie.
1. Exclusions de garantie et limites du contrat habitation
Le premier réflexe consiste à relire attentivement vos conditions particulières et conditions générales. La garantie « dégâts des eaux » couvre en principe les dommages provoqués par :
- Fuites de canalisations (apparentes ou encastrées, selon le contrat)
- Débordements de baignoire, lavabo, douche, machine à laver
- Pénétrations d’eau via la toiture ou les joints, sous certaines conditions
- Infiltrations par les murs ou façades, parfois en option uniquement
En parallèle, l’assureur invoque souvent des exclusions :
- Absence manifeste d’entretien (joints vétustes, toiture en mauvais état depuis longtemps)
- Travaux non conformes ou bricolage dangereux
- Dégâts relevant d’un vice de construction
- Sinistres liés à un événement non garanti (inondation extérieure non couverte, par exemple)
Si le motif de refus repose sur une exclusion, il faut vérifier très précisément la rédaction de la clause. Certaines formulations restent discutables et peuvent être interprétées en votre faveur, notamment si la clause manque de clarté ou se trouve noyée dans des conditions générales peu lisibles.
« Les exclusions de garantie doivent être formelles et limitées. En cas de doute sur le sens d’une clause, l’interprétation la plus favorable à l’assuré s’impose. »
2. Délais de déclaration du sinistre non respectés
Pour un dégât des eaux, la règle standard impose une déclaration dans les 5 jours suivant la date du sinistre. Ce délai figure dans la plupart des contrats.
En pratique, l’appréciation de ce délai varie :
- Si la fuite est brutale et visible, le point de départ correspond au jour où l’eau a commencé à endommager les biens
- Pour une infiltration lente, le délai court en général à compter de la date de découverte des dommages
L’assureur invoque parfois une déclaration tardive pour refuser toute indemnisation. Toutefois, ce motif ne tient pas automatiquement. Il doit démontrer que ce retard lui a causé un préjudice réel (impossibilité de constater les dommages, aggravation du sinistre, disparition de preuves). Sans ce lien direct, la sanction radicale du refus complet s’avère contestable.

3. Contestation de l’origine de la fuite ou du caractère accidentel
Un autre motif de refus fréquent tient à l’origine du dégât des eaux. L’expert mandaté par l’assureur conclut par exemple à :
- Une humidité structurelle ancienne et non à un sinistre ponctuel
- Un défaut de conception ou d’entretien non garanti
- Un dégât relevant d’un tiers (copropriété, voisin, entreprise de travaux)
La compagnie considère alors que l’événement ne remplit pas les critères de sinistre accidentel et soudain prévus par la garantie. Dans ce cas, la contre-expertise joue un rôle clé pour renverser l’analyse technique.
4. Sous-assurance, vétusté et plafonds de garantie
Parfois, le refus ne vise pas l’existence du sinistre, mais le montant. L’assureur indemnise partiellement ou refuse au-delà d’un certain seuil, en se fondant sur :
- Un plafond de garantie pour les dommages matériels ou immatériels
- Une franchise contractuelle (qui reste à votre charge)
- Une règle proportionnelle de capitaux en cas de sous-assurance déclarée
- Une déduction de vétusté importante, notamment pour les revêtements de sol ou les équipements
Pour les victimes, ce type de réduction s’apparente souvent à un refus implicite. Pourtant, le terrain juridique diffère : on parle davantage de sous-indemnisation que d’absence totale de garantie. La stratégie de recours s’ajuste donc en conséquence.

Que faire immédiatement après un refus d’indemnisation ?
Dès la réception de la décision de refus, plusieurs actions structurent une réponse solide. L’objectif consiste à recomposer un dossier complet, documenté, aligné sur les délais légaux, afin d’obtenir un réexamen ou de préparer un recours externe.
1. Demander une explication écrite précise du refus
La compagnie doit motiver sa position par écrit. Si le refus vous est communiqué oralement (téléphone, rendez-vous), exigez un courrier ou un e-mail confirmant :
- La référence du contrat et du sinistre
- Les clauses exactes invoquées (articles, pages)
- Les éléments de fait retenus par l’expert ou le gestionnaire
- La portée du refus (absence totale d’indemnisation ou seulement partielle)
Sans ce document, tout échange reste flou. Or, chaque argument juridique ou technique se bâtit à partir de cette base. Conservez ce courrier avec l’ensemble des pièces liées au sinistre (photos, devis, factures, correspondances).
2. Vérifier les délais de déclaration et de recours
Deux délais principaux encadrent votre marge de manœuvre :
- Délai de déclaration : 5 jours à compter du sinistre ou de sa découverte
- Délai d’action : 2 ans pour agir contre l’assureur à compter de l’événement ou de la dernière correspondance liée au dossier
Le non-respect du délai de 5 jours n’empêche pas systématiquement un recours. En revanche, le délai de 2 ans, appelé délai de prescription biennale, constitue un verrou juridique. Au-delà, sauf cas de suspension ou d’interruption (médiation, reconnaissance de responsabilité, etc.), vous ne pouvez plus saisir les tribunaux pour ce sinistre.
| Élément | Délai | Conséquence en cas de non-respect |
|---|---|---|
| Déclaration du dégât des eaux | 5 jours | Refus possible, mais à condition de prouver un préjudice pour l’assureur |
| Action en justice contre l’assureur | 2 ans | Extinction du droit d’agir, sauf interruption ou suspension |
| Indemnité différée après travaux | 2 ans (justificatifs à fournir) | Perte du complément d’indemnité non justifié |
3. Consolider les preuves du sinistre et des dommages
Un dossier d’indemnisation s’appuie avant tout sur des preuves matérielles. En cas de refus, leur qualité fait souvent la différence devant un médiateur ou un juge.
Les éléments suivants renforcent fortement votre position :
- Constat de commissaire de justice (huissier) : un constat objectif, daté, circonstancié, très apprécié des tribunaux
- Constat amiable de dégâts des eaux : document standardisé qui décrit les acteurs (assuré, voisin, syndic), l’origine présumée, les dommages visibles
- Devis de réparation : plusieurs devis d’artisans permettent de mesurer l’ampleur réelle du préjudice
- Justificatifs de travaux (factures, attestation de fin de chantier) : indispensables pour obtenir une indemnité différée sur la base du coût réel
- Photos et vidéos datées : état des lieux juste après le sinistre, évolution des dommages, interventions provisoires
Lorsque l’expertise initiale minimise l’étendue des dommages ou la gravité de la fuite, ces éléments servent de contrepoids précieux.
Contester un refus d’indemnisation dégât des eaux : toutes les étapes
La contestation d’un refus suit une logique progressive. Chaque étape ouvre des solutions sans fermer les suivantes. L’idée n’est pas de « se fâcher » immédiatement, mais de construire un rapport de force juridique structuré.
1. Demande de réexamen auprès du service réclamation
La première étape reste interne à la compagnie. Il s’agit d’adresser une demande de réexamen argumentée au service réclamations ou à votre interlocuteur habituel (agent général, courtier, conseiller). Ce courrier doit :
- Rappeler les références du contrat et du sinistre
- Contester, point par point, les motifs du refus
- Joindre toutes les pièces nouvelles (devis, photos, constat, témoignages)
- Relever, si besoin, les ambiguïtés ou imprécisions de la clause d’exclusion invoquée
Cette étape permet souvent de débloquer des situations nées d’une mauvaise interprétation initiale ou d’un dossier incomplet. Elle constitue également un préalable utile avant toute médiation externe.
2. Recourir à une contre-expertise indépendante
Lorsque le désaccord porte sur la cause du sinistre ou le montant des dommages, une contre-expertise apporte un éclairage technique déterminant.
Concrètement, vous mandatez votre propre expert, totalement indépendant de la compagnie. Son rôle :
- Analyser l’origine exacte de la fuite (canalisation, toiture, joint, installation défectueuse)
- Évaluer objectivement l’état des ouvrages et des biens endommagés
- Chiffrer le coût des réparations et la remise en état complète
- Comparer son analyse au rapport de l’expert de l’assureur
Dans certains contrats, une garantie protection juridique prend en charge une partie des honoraires d’expert. Cette garantie mérite une lecture attentive : elle inclut souvent, selon un barème, les frais d’huissier, d’avocat et, parfois, de contre-expertise.
3. Mettre en demeure l’assureur de respecter le contrat
Si le dialogue n’aboutit pas, la rédaction d’une lettre de mise en demeure formalise une nouvelle étape. Ce courrier, envoyé en recommandé avec accusé de réception (LRAR), doit :
- Reprendre l’historique précis du sinistre et des échanges
- Rappeler les garanties du contrat applicables à votre situation
- Pointer les arguments juridiques et techniques en votre faveur
- Fixer un délai clair pour une réponse ou une régularisation (généralement 8 jours)
Après une mise en demeure, l’assureur dispose classiquement de 8 jours pour prendre position. Une absence de réponse ou un nouveau refus ouvre plus nettement la voie au recours externe (médiation ou judiciaire).
« La mise en demeure marque un tournant dans la gestion du litige. Elle interrompt fréquemment la prescription et montre au juge que vous avez tenté une résolution amiable structurée. »
4. Saisir le médiateur de l’assurance
Si le désaccord persiste après réexamen et mise en demeure, la saisine du médiateur de l’assurance constitue une étape intermédiaire utile. Ce médiateur, indépendant des compagnies, analyse votre dossier et rend un avis motivé.
Pour le saisir, vous devez généralement :
- Justifier d’une réclamation écrite restée sans solution satisfaisante
- Transmettre l’ensemble du dossier (contrat, échanges, rapports d’expertise, preuves)
- Respecter les délais indiqués par l’assureur dans sa réponse finale
L’avis du médiateur n’a pas la même force qu’un jugement, mais les compagnies s’alignent assez souvent sur ses recommandations. Cet avis s’intègre ensuite à votre dossier si vous engagez une procédure judiciaire.
5. Engager un recours judiciaire : juge, expertise et frais
Lorsque les démarches amiables échouent, le recours en justice reste le dernier levier. Le choix de la juridiction dépend du montant du litige et de la nature du conflit (garantie, responsabilité, montant de l’indemnité).
En pratique :
- Pour les litiges de faible montant : compétence du juge de proximité ou du tribunal d’instance
- Pour les dossiers plus importants, notamment au-delà de 5 000 € ou lorsque l’origine du sinistre reste contestée : possibilité de demander une expertise judiciaire devant le juge des référés
L’expertise judiciaire, ordonnée par le juge, permet à un expert indépendant désigné par le tribunal d’analyser le sinistre. Son rapport influence fortement la décision finale.
Les frais de procédure (avocat, huissier, expert) restent souvent un frein. Toutefois, le juge peut condamner la partie perdante à rembourser tout ou partie de vos frais sur le fondement de l’article 700 du Code de procédure civile. Certains assurés bénéficient, en parallèle, d’une protection juridique intégrée à leur contrat habitation ou à un autre contrat (crédit immobilier, compte bancaire, etc.).
Gérer la relation avec les autres acteurs : voisin, syndic, tiers responsable
Un dégât des eaux implique souvent plusieurs protagonistes : l’occupant du logement sinistré, le voisin à l’origine présumée de la fuite, le bailleur, le syndic, l’entreprise de travaux ou encore le propriétaire d’un équipement défectueux. La situation se complique lorsque les assurances se renvoient la responsabilité.
Dégât des eaux en copropriété ou entre voisins
Dans un immeuble, l’origine se situe parfois chez un voisin ou dans les parties communes. Les enjeux se répartissent alors entre :
- L’assurance multirisque habitation de chaque occupant
- L’assurance de la copropriété pour les parties communes
- Éventuellement l’assurance du propriétaire bailleur si vous êtes locataire
Les conventions inter-assureurs (comme la convention IRSI) fixent des seuils pour savoir qui gère quoi. Un seuil de 5 000 € et des plafonds spécifiques aux dommages matériels (1 600 €) et immatériels (800 €) structurent la prise en charge. Ces conventions n’ont pas valeur de loi mais orientent fortement la gestion des dossiers.
Assurance habitationZoom sur la délégation d’assurance emprunteurLorsque l’assureur refuse d’intervenir en invoquant une responsabilité exclusive d’un voisin ou de la copropriété, il convient de vérifier les autres contrats en jeu. L’assurance du tiers responsable peut verser une indemnisation intégrale sans déduction de vétusté dans certains cas.
Ce type de logique de répartition entre assureurs se retrouve par exemple dans le cadre des responsabilités civiles, qu’il s’agisse de dommages causés par vos enfants à l’école ou lors d’activités de loisirs. Sur ces sujets, un article détaillé sur la gestion des sinistres lorsque un enfant a cassé le jeu d’un autre enfant éclaire bien le rôle de la responsabilité civile et des différents contrats.
Responsabilités croisées : bailleur, locataire et entreprise de travaux
Dans un logement loué, la répartition des responsabilités se révèle plus subtile. On distingue généralement :
- Les réparations locatives liées à l’usage courant (joints d’étanchéité, flexible de douche, etc.)
- Les réparations structurelles relevant du bailleur (canalisations encastrées, toiture, colonne d’évacuation)
- Les dommages imputables à une entreprise de travaux intervenue récemment (erreur de pose, matériel défectueux, défaut de conformité)
Lorsque l’assureur refuse d’indemniser en considérant que la responsabilité repose sur un tiers professionnel, il devient intéressant d’activer :
- La responsabilité civile décennale de l’entreprise de travaux pour les dommages structurels
- La responsabilité civile professionnelle pour les malfaçons plus limitées
- L’assurance propriétaire non occupant (PNO) si le bailleur a souscrit ce type de contrat
La coordination entre ces différentes assurances évite souvent une impasse complète après un premier refus.
Mobiliser les garanties annexes : protection juridique, recherche de fuite, assurance de prêt
Un refus d’indemnisation ne se traite pas uniquement avec le contrat habitation. D’autres garanties, parfois insoupçonnées, apportent une aide financière ou juridique précieuse.
Garantie protection juridique intégrée ou autonome
La protection juridique figure parfois en option dans le contrat multirisque habitation, ou dans un contrat séparé. Elle intervient lorsque vous devez faire valoir vos droits, notamment contre un assureur, un voisin, un artisan, un syndic.
Ses prestations couvrent en général :
- Une assistance juridique téléphonique pour analyser le dossier
- La rédaction de courriers et mises en demeure par un juriste ou un avocat
- La prise en charge partielle des honoraires d’avocat et de commissaire de justice
- La participation aux frais d’expertise indépendante
Avant de financer seul une contre-expertise ou une action en justice, un coup d’œil à vos différents contrats (habitation, automobile, carte bancaire, contrat de travail, assurance emprunteur) réserve parfois de bonnes surprises. Sur ce dernier point, l’article « Zoom sur l’assurance emprunteur » montre bien que ces contrats intègrent parfois des volets de protection juridique ou des services d’assistance encore méconnus.
Garantie recherche de fuite et indemnisation des investigations
En cas de dégât des eaux, la localisation précise de la fuite représente souvent le poste le plus délicat. Cassure de carrelage, ouverture d’un faux plafond, démontage de sanitaires, tests de pression : ces interventions coûtent cher et suscitent des tensions entre assuré et assureur.
La garantie recherche de fuite, lorsqu’elle existe, prend en charge tout ou partie de ces frais. Son intérêt dépasse largement la simple réparation :
- Elle permet de produire une preuve technique solide de l’origine du sinistre
- Elle limite les discussions stériles sur la responsabilité entre voisins ou entre locataire et bailleur
- Elle renforce votre argumentaire en cas de litige, en montrant votre démarche proactive
En amont, lors de la souscription ou à l’occasion d’un avenant, intégrer cette garantie représente une mesure de prévention juridique autant que financière.
Autres contrats utiles en toile de fond
Certains contrats annexes contribuent indirectement à la gestion d’un conflit avec l’assureur habitation :
- Contrats santé ou prévoyance proposant des services d’assistance juridique
- Cartes bancaires haut de gamme intégrant une aide juridique ou un service de conciergerie
- Contrats d’assurance auto incluant une protection juridique générale pour les litiges de la vie quotidienne
Les mêmes logiques de gestion de sinistre, de refus d’indemnisation et de recours se retrouvent dans d’autres domaines, par exemple après une suspension de permis pour stupéfiants. Les réflexes à adopter (analyse du contrat, recours interne, médiation, accompagnement juridique) s’avèrent assez proches.
Optimiser son dossier pour limiter les risques de refus à l’avenir
Un litige avec l’assureur constitue souvent une expérience éprouvante. Pourtant, il révèle aussi les fragilités du contrat et de l’organisation personnelle. Quelques ajustements réduisent sensiblement le risque de blocage lors d’un prochain sinistre.
Anticiper : entretien, preuves et archivage
Sur le plan technique, un entretien régulier des installations d’eau limite les contestations ultérieures :
- Vérification visuelle des joints, siphons, flexibles et robinets
- Contrôle périodique des toitures, terrasses, évacuations
- Surveillance des signes d’humidité (taches, moisissures, cloques de peinture)
Sur le plan administratif, un archivage rigoureux facilite grandement la constitution du dossier en cas de sinistre :
- Conservation des factures de travaux et des attestations de garantie décennale
- Stockage des photos avant/après en cas de rénovation
- Classement des contrats d’assurance, avenants, courriers et e-mails importants
Ces éléments renforcent l’argumentation lorsqu’un assureur évoque un mauvais entretien ou une absence de preuve de valeur des biens endommagés.
Ajuster ses garanties : niveaux de plafond, vétusté, options clés
Une fois le litige traité, ou en amont, un bilan complet du contrat s’avère utile :
- Réévaluation des capitaux assurés pour éviter la sous-assurance
- Choix d’une formule limitant la déduction de vétusté sur certains biens
- Intégration des options recherche de fuite et protection juridique si elles manquent
- Vérification des franchises pour trouver un équilibre entre cotisation et niveau de reste à charge
Une discussion avec un professionnel (agent général, courtier) permet d’ajuster le contrat à la réalité de votre logement et de vos travaux récents, surtout si vous avez rénové ou réaménagé des pièces d’eau.
Adopter les bons réflexes en cas de nouveau dégât des eaux
En cas de nouvel incident, une réaction structurée améliore votre position face à l’assureur dès le départ :
- Prendre des photos et vidéos immédiatement
- Limiter l’aggravation du sinistre (couper l’eau, protéger les meubles, ventiler)
- Prévenir rapidement les autres occupants concernés (voisin, syndic, bailleur)
- Remplir un constat amiable de dégâts des eaux dès que possible
- Déclarer le sinistre dans les 5 jours, même si tous les devis ne sont pas encore prêts
Ce processus clair, répété à chaque incident, rassure l’assureur sur votre sérieux et rende plus difficile tout refus non fondé.