
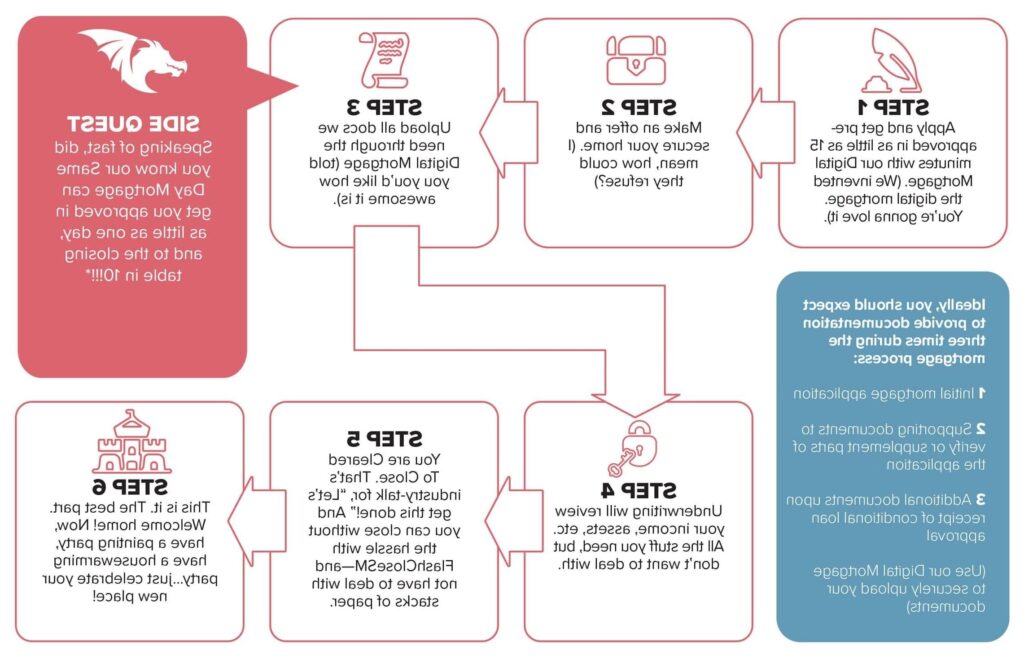
Changer d’assurance emprunteur peut s’avérer être une opération judicieuse pour économiser sur votre prêt immobilier. Cependant, ce processus nécessite de bien comprendre les différentes étapes et de respecter certaines conditions pour obtenir l’approbation de votre banque. Dans cet article, découvrez les conseils et astuces pour naviguer sereinement dans ce processus de changement et trouver l’offre la plus avantageuse.
Changer son assurance emprunteur peut être une démarche bénéfique pour réduire le coût global de votre prêt immobilier. Cet article vous guidera à travers les étapes essentielles du processus, vous donnera des conseils pour faire le bon choix et soulignera les éléments clés à prendre en compte pour optimiser votre contrat d’assurance.
Pourquoi changer son assurance emprunteur ?
L’assurance emprunteur est une couverture indispensable pour tout prêt immobilier, mais elle représente également un coût non négligeable. Faire le choix d’une nouvelle assurance peut vous permettre de réaliser des économies significatives, sans compromettre la qualité des garanties.

Économiser sur le coût total de votre prêt
Le principal avantage de changer d’assurance emprunteur est de réduire le coût total de votre crédit immobilier. En comparant les offres disponibles sur le marché, il est possible de trouver une assurance avec des taux plus avantageux.
Améliorer les garanties
Il est également possible que votre situation personnelle ou professionnelle ait évolué depuis la souscription de votre prêt. En changeant d’assurance, vous pouvez accéder à des garanties mieux adaptées à vos besoins actuels.
Étapes pour changer son assurance emprunteur
Étudier votre contrat actuel
Avant de commencer les démarches, il est crucial de bien comprendre les termes de votre contrat actuel, notamment les garanties et les exclusions. Cela vous permettra de chercher une offre au moins équivalente pour éviter un refus de votre banque.
Comparer les offres du marché
L’utilisation d’un comparateur en ligne peut faciliter cette étape. Vous pouvez également consulter des classements des meilleures assurances emprunteur ici pour vous aider dans votre choix.
Solliciter une aide externe
N’hésitez pas à faire appel à un courtier en assurance emprunteur, qui pourra vous guider et négocier les meilleures conditions pour vous. Ils ont souvent des partenariats avec des assureurs que vous ne trouverez pas par vous-même.
Démarches administratives
Résilier votre ancien contrat
Pour changer d’assurance, vous devez envoyer une demande de résiliation par lettre recommandée ou tout support durable à votre banque. Vous pouvez également faire une déclaration auprès du siège social de l’assurance actuelle.
Adhérer au nouveau contrat
Une fois que vous avez sélectionné un nouveau contrat, transmettez votre demande d’adhésion à la banque prêteuse. Celle-ci dispose de 10 jours ouvrés pour accepter ou refuser le changement, en s’assurant que les garanties sont au moins équivalentes à celles de votre contrat actuel.
Éléments importants à prendre en compte
Critères d’évaluation
Les banques utilisent jusqu’à 11 critères pour évaluer une demande de changement d’assurance, tels que l’âge, l’état de santé, et le montant emprunté. Vous trouverez plus d’informations ici.
Questionnaire de santé
Il est parfois possible de souscrire une assurance sans remplir de questionnaire de santé, surtout si la couverture apportée n’est pas essentielle. Consultez cet article pour en savoir plus : obtenir une assurance emprunteur sans questionnaire de santé.
Délégation d’assurance
La délégation d’assurance vous permet de choisir un assureur différent de celui proposé par votre banque. Découvrez en plus sur ce dispositif en visitant Zoom sur la délégation d’assurance emprunteur.
Coût et frais
Changer d’assurance emprunteur peut entraîner des frais supplémentaires. Il est donc essentiel de les anticiper. Consultez comment trouver une assurance emprunteur moins chère pour maximiser vos économies.
| Étapes | Conseils |
| Comparer les offres | Utilisez un comparateur en ligne pour évaluer différentes assurances emprunteur. |
| Évaluer les garanties | Assurez-vous que les garanties proposées sont équivalentes à celles de votre contrat actuel. |
| Faire une demande d’adhésion | Transmettez votre demande d’adhésion à la nouvelle assurance à votre banque. |
| Renégocier avec un courtier | Un courtier peut vous aider à trouver un meilleur contrat et à renégocier les termes. |
| Respecter les délais | Commencez les démarches 4 mois avant la date anniversaire de votre prêt. |
| Résilier l’ancienne assurance | Ne pas oublier de résilier votre ancien contrat après l’adhésion au nouveau. |
| Vérifier les critères de la banque | La banque peut refuser si les nouveaux critères ne sont pas équivalents. |
| Respecter la loi | Utilisez les droits légaux pour changer d’assurance, comme la loi Lemoine. |
| Documenter par écrit | Faites vos déclarations par écrit (courrier ou support durable). |
| État de santé | Certains contrats peuvent requérir un questionnaire de santé. |
Changer son assurance emprunteur peut sembler complexe, mais en suivant quelques étapes et conseils, il est possible de trouver une option plus avantageuse. Cet article vous guidera à travers les étapes essentielles pour changer votre assurance emprunteur et vous fournira des conseils pratiques pour faire le meilleur choix.
Étapes pour changer son assurance emprunteur
Évaluer les besoins en couverture
Avant de changer votre assurance emprunteur, il est crucial d’évaluer vos besoins en couverture. Que vous cherchiez une assurance incluant des garanties spécifiques ou une formule de remboursement plus flexible, il est important de connaître vos priorités.
Comparer les offres
Pour trouver la meilleure option, il est essentiel de comparer les offres disponibles sur le marché. Vous pouvez consulter notre guide pour trouver l’assurance emprunteur la moins chère pour obtenir des conseils sur les critères à considérer lors de votre comparaison.
Demander des devis
Une fois que vous avez une idée des couvertures disponibles, demandez des devis auprès de différents assureurs. N’oubliez pas de bien comprendre les termes et conditions de chaque offre. Pour vous aider, consultez notre guide complet pour comprendre le devis d’assurance prêt immobilier.
Soumettre une demande de substitution
Après avoir choisi une nouvelle assurance, vous devrez soumettre une demande de substitution à votre prêteur. Ce processus permet de remplacer votre ancienne assurance par la nouvelle, sous réserve de l’acceptation par votre prêteur.
Conseils pour faire le bon choix
Vérifier les exclusions et les délais de carence
Il est essentiel de vérifier les exclusions spécifiques et les délais de carence de l’assurance que vous envisagez. Les exclusions sont des situations où l’assureur ne vous couvrira pas, tandis que les délais de carence sont des périodes pendant lesquelles certaines garanties ne s’appliquent pas.
Comparer le coût total
Ne vous arrêtez pas uniquement sur les primes mensuelles. Comparez le coût total de l’assurance sur toute la durée du prêt pour éviter les surprises désagréables. Pour plus de conseils sur comment choisir la meilleure option, consultez notre page dédiée à l’assurance de prêt.
Confirmez la compatibilité avec votre prêt
Avant de finaliser votre choix, assurez-vous que la nouvelle assurance est compatible avec les exigences de votre prêteur. Différents prêteurs peuvent avoir des critères variés en termes de couverture minimale ou de types de garanties.
Prendre en compte les garanties optionnelles
En plus des garanties de base comme la garantie décès et invalidité, certaines assurances proposent des garanties optionnelles telles que la perte d’emploi ou l’invalidité permanente totale. Évaluez si ces options vous sont nécessaires et si elles justifient une prime plus élevée.
Utiliser les ressources en ligne
Pour bien vous informer et faire le meilleur choix possible, n’hésitez pas à utiliser des ressources en ligne spécialisées. Par exemple, notre page dédiée à quelle assurance emprunt immobilier choisir peut vous offrir de précieuses informations pour votre prise de décision.
- Étapes à suivre :
- Comparer les offres d’assurances emprunteur du marché
- Utiliser un comparateur en ligne
- Choisir le nouveau contrat avec des garanties équivalentes à celles du contrat actuel
- Transmettre la demande d’adhésion à la banque
- Résilier l’ancien contrat
- Vérifier la conformité des garanties choisies avec la banque prêteuse
- Conseils pour faire le bon choix :
- Anticiper : commencer au moins 4 mois avant la date anniversaire du prêt
- Évaluer les critères pris en compte tels que l’âge et l’état de santé
- Faire appel à un courtier en assurance emprunteur
- S’assurer que le nouveau contrat présente des garanties équivalentes
- Vérifier les frais de changement d’assurance
- Consulter les classements des meilleures assurances emprunteur
- Comparer les offres d’assurances emprunteur du marché
- Utiliser un comparateur en ligne
- Choisir le nouveau contrat avec des garanties équivalentes à celles du contrat actuel
- Transmettre la demande d’adhésion à la banque
- Résilier l’ancien contrat
- Vérifier la conformité des garanties choisies avec la banque prêteuse
- Anticiper : commencer au moins 4 mois avant la date anniversaire du prêt
- Évaluer les critères pris en compte tels que l’âge et l’état de santé
- Faire appel à un courtier en assurance emprunteur
- S’assurer que le nouveau contrat présente des garanties équivalentes
- Vérifier les frais de changement d’assurance
- Consulter les classements des meilleures assurances emprunteur
Foire Aux Questions
Q : Comment changer d’assurance emprunteur en cours de contrat ?
R : Vous pouvez changer d’assurance emprunteur à tout moment en cours de contrat soit par lettre ou tout support durable, soit par déclaration faite au siège social de la banque prêteuse.
AssuranceLes meilleures offres d’assurance habitation en 2023R : De nombreux critères sont considérés, notamment votre âge, votre état de santé, ainsi que d’autres facteurs personnels pouvant influencer le taux de votre assurance emprunteur.
R : Pour changer d’assurance de prêt immobilier, commencez par comparer les offres du marché. Une fois l’offre idéale sélectionnée, étudiez les démarches pour établir le nouveau contrat et résiliez l’ancien. N’oubliez pas de transmettre votre demande d’adhésion à votre banque.
R : Oui, la banque prêteuse peut refuser le changement d’assurance si le nouveau contrat ne présente pas des garanties équivalentes à celles de l’ancien contrat.
R : Oui, il est souvent recommandé de faire appel à un courtier en assurance emprunteur. Ce dernier est en partenariat avec les principaux assureurs externes et peut vous aider à trouver une meilleure offre.
R : Oui, il est possible de changer d’assurance de prêt immobilier avant un an, notamment grâce à la Loi Lemoine qui permet une plus grande flexibilité dans ces démarches.
AssuranceQue faire si mon assurance est résiliée pour non paiement ?R : Les frais de changement d’assurance emprunteur peuvent varier. Il est conseillé de vérifier les conditions spécifiques de votre contrat actuel et de comparer les frais potentiels avec les avantages d’une nouvelle assurance.
R : Il est conseillé de commencer les démarches environ quatre mois avant la date anniversaire de la signature de votre prêt afin de laisser suffisamment de temps pour la sélection et la mise en place du nouveau contrat.