
L’assurance-vie est souvent au cœur des questions successorales, tant pour ce qu’elle représente financièrement que pour les mystères entourant la clause bénéficiaire. Les héritiers, de leur côté, se demandent souvent s’ils peuvent connaître l’identité du bénéficiaire désigné, notamment en cas de soupçons de spoliation ou pour protéger leurs droits légitimes. Mais qu’en est-il réellement ? Quels sont les droits des héritiers face à ces contrats ?
| Aspect | Résumé |
|---|---|
| Confidentialité & droits des héritiers | 🔒 Les héritiers découvrent le bénéficiaire seulement après décès. 🔍 L’Agira aide à identifier les contrats mais pas les bénéficiaires. ⚠ Héritiers réservataires peuvent vérifier si l’assurance-vie enfreint leurs droits. |
| Obligations des assureurs | ⏰ Rechercher les bénéficiaires en 15 jours après le décès. 📋 Assister dans la déclaration de succession des contrats. |
| Protection des héritiers | ⚖️ Assurance-vie requalifiable en donation si les héritiers sont lésés. |
| Fiscalité actuelle | 📄 Déclaration obligatoire pour les bénéficiaires. ✅ Abattement de 30 500 € après 70 ans. 💸 Exonérations pour conjoint/PACS. 🚨 Risques de pénalités si non-déclaration. |
| Modifications fiscales (2025) | 🗓️ Intégration globale des primes dans les droits de succession. 📊 Nouveau barème progressif de 20% à 45% pour les contrats souscrits à partir de 2025. |
Les héritiers peuvent-ils connaître le bénéficiaire d’une assurance vie ?
Lorsqu’un assuré souscrit une assurance-vie, il a toute latitude pour désigner un ou plusieurs bénéficiaires. Ce choix est couvert par une confidentialité stricte, et les héritiers se retrouvent souvent dans l’incertitude avant le décès de l’assuré. Après le décès, cependant, des règles précises encadrent l’accès à ces informations.

Confidentialité pendant la vie de l’assuré
La confidentialité est absolue tant que l’assuré est en vie. Aucun héritier, qu’il soit réservataire ou non, ne peut accéder à la clause bénéficiaire du contrat. Cette règle, ancrée dans le Code des assurances, vise à protéger la volonté de l’assuré et à éviter toute pression extérieure.
Ce principe s’accompagne néanmoins d’exceptions en cas de litiges ou de soupçons fondés sur la gestion frauduleuse des fonds du souscripteur. Dans ces cas rares, une procédure judiciaire peut autoriser un accès limité.
Qu’advient-il au décès de l’assuré ?
Après le décès, la situation évolue. Les assureurs ont l’obligation de procéder à une recherche active des bénéficiaires désignés. Conformément aux lois Eckert et PACTE, cette démarche doit être finalisée dans un délai de 15 jours suivant la notification de décès. Les héritiers n’ont alors pas de droit direct à connaître l’identité du bénéficiaire, sauf dans des circonstances spécifiques.
« Les héritiers réservataires ont un droit légitime à demander le respect des règles de succession et à s’assurer que leurs droits n’ont pas été lésés par les dispositions du contrat d’assurance-vie. » — Code Civil, article 920.
Comment un héritier peut rechercher un droit légitime ?
Dans certaines situations, les héritiers disposent de mécanismes pour obtenir des informations sur les contrats d’assurance-vie signés par le défunt. Voici trois pistes principales :
- Demande auprès de l’Agira : L’Agira (Association pour la Gestion des Informations sur le Risque en Assurance) permet aux ayants droit de vérifier si un contrat d’assurance-vie existe et de connaître les compagnies impliquées. Toutefois, cette démarche reste limitée : l’Agira ne divulgue pas directement les bénéficiaires.
- Recours judiciaire : En cas de soupçons sur la légitimité de la clause bénéficiaire, un tribunal peut contraindre l’assureur à révéler certains éléments pour exercer un contrôle sur la validité du contrat ou les primes versées.
- Déclaration de succession : Les bénéficiaires doivent inscrire les montants perçus lors du décès dans la déclaration fiscale. Les héritiers peuvent croiser ces informations pour vérifier les montants appliqués aux règles de succession.

Règles fiscales et succession : les obligations liées à l’assurance-vie
Au-delà des questions de confidentialité, les héritiers doivent savoir comment l’assurance-vie interagit avec les règles fiscales et successorales. Cela peut impacter la répartition globale des biens ou soulever des problématiques d’injustice entre héritiers réservataires.
L’intégration à la déclaration de succession
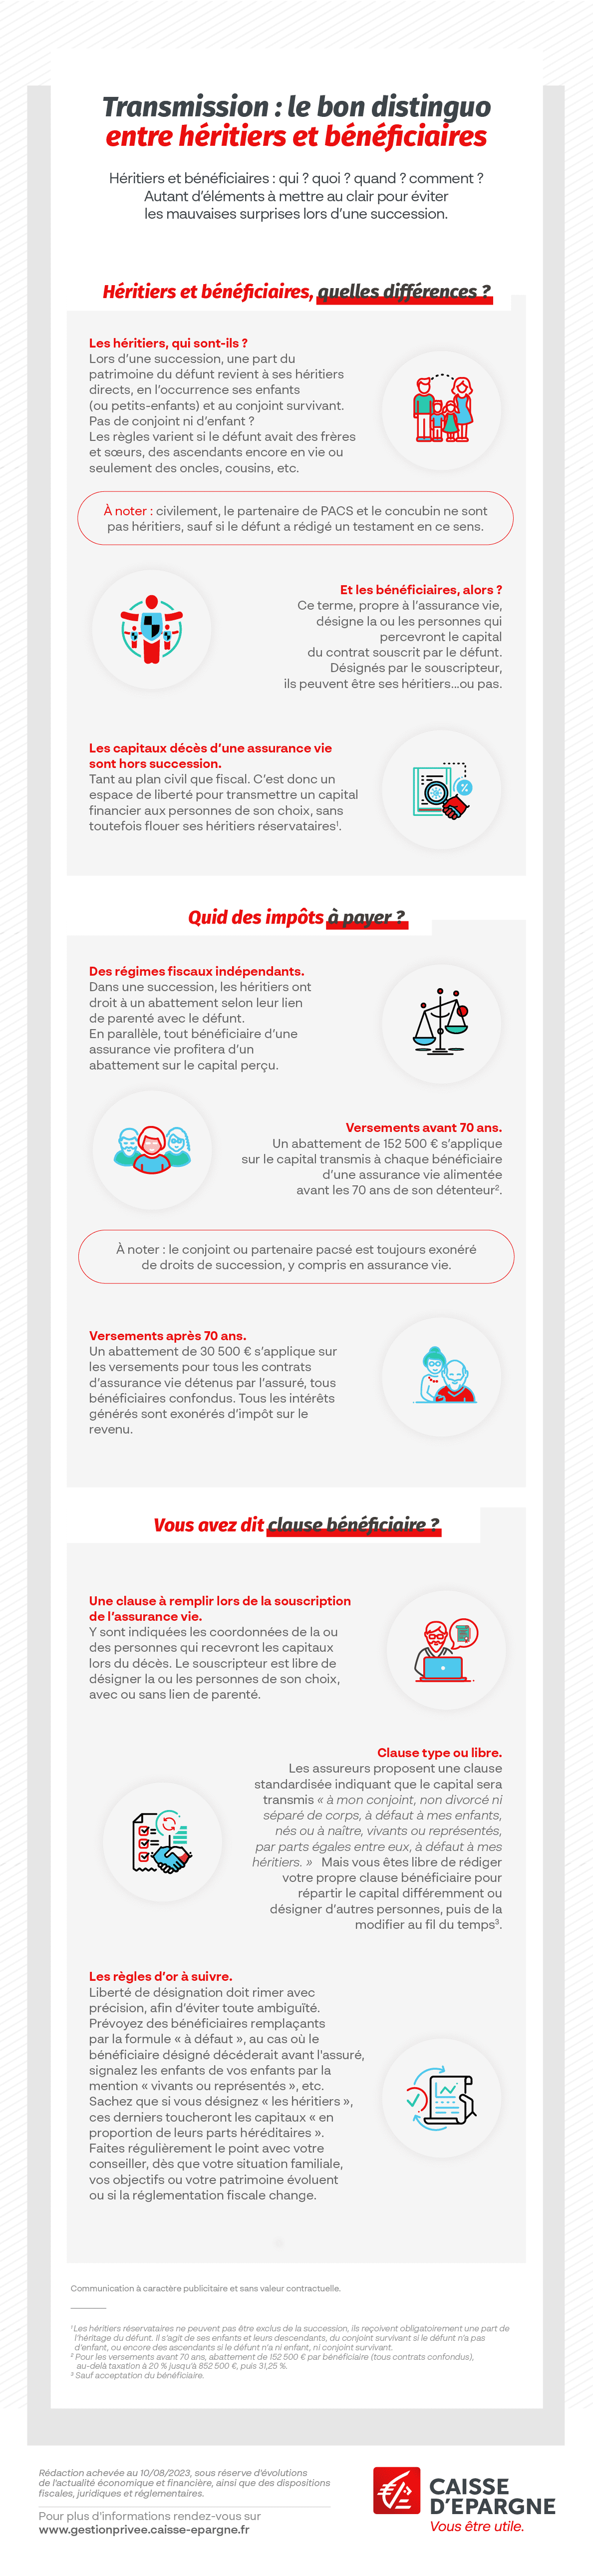
Les bénéficiaires d’une assurance-vie ont pour obligation de déclarer les montants reçus aux impôts, même si des exonérations fiscales sont applicables dans certains cas. Cette déclaration inclut des détails comme la date de souscription et les primes versées après les 70 ans de l’assuré.
Assurance viePourquoi choisir un comparateur d’assurance vie en ligne?En France, plusieurs seuils d’abattement spécifiques et de fiscalité avantageuse s’appliquent, rendant cette étape cruciale d’un calcul précis.

Quand le contrat d’assurance-vie lèse les héritiers
L’assurance-vie est théoriquement hors succession, mais si elle vide entièrement l’actif successoral, elle peut être considérée comme une atteinte aux droits des héritiers réservataires. Ces derniers peuvent alors demander la requalification du contrat en donation excessive. C’est notamment l’article 920 du Code civil qui sert de fondement à ces recours.
Ce type de conflit illustre la nécessité pour bien structurer ses contrats d’assurance-vie tout en anticipant les éventuelles mésententes familiales.
Les évolutions à venir : ce qui change en 2025
La fiscalité des assurances-vie évoluera encore en 2025, avec notamment l’intégration des primes dans la base imposable des droits de mutation. Les nouveaux contrats souscrits à partir de cette date seront soumis à des taux progressifs sans abattements individuels, allant de 20 à 45 % selon le montant. Cette réforme vise à harmoniser les dispositions fiscales tout en diminuant les disparités perçues comme injustes par certains héritiers.
Assurance vieL’assurance vie est-elle un placement rentable ?Pour les contrats souscrits avant cette date, les règles actuelles restent les mêmes sauf modification législative ultérieure.