
La complexité des solutions d’épargne pousse de nombreux investisseurs à rechercher des supports stables. Parmi eux, les fonds euros en assurance vie restent une option incontournable. Pourquoi suscitent-ils autant d’intérêt ? Au-delà de leur stabilité, leur fonctionnement et leurs nombreux avantages méritent une analyse détaillée.
| Catégorie | Données Clés |
|---|---|
| Rendements en 2024 (Fonds Euros) | Rendement moyen : 2,50% Contrats Nouvelle Génération : 3,50% à 4% Exemple : Ampli Mutuelle (3,75%), Garance (3,50%), MIF (3,05%) |
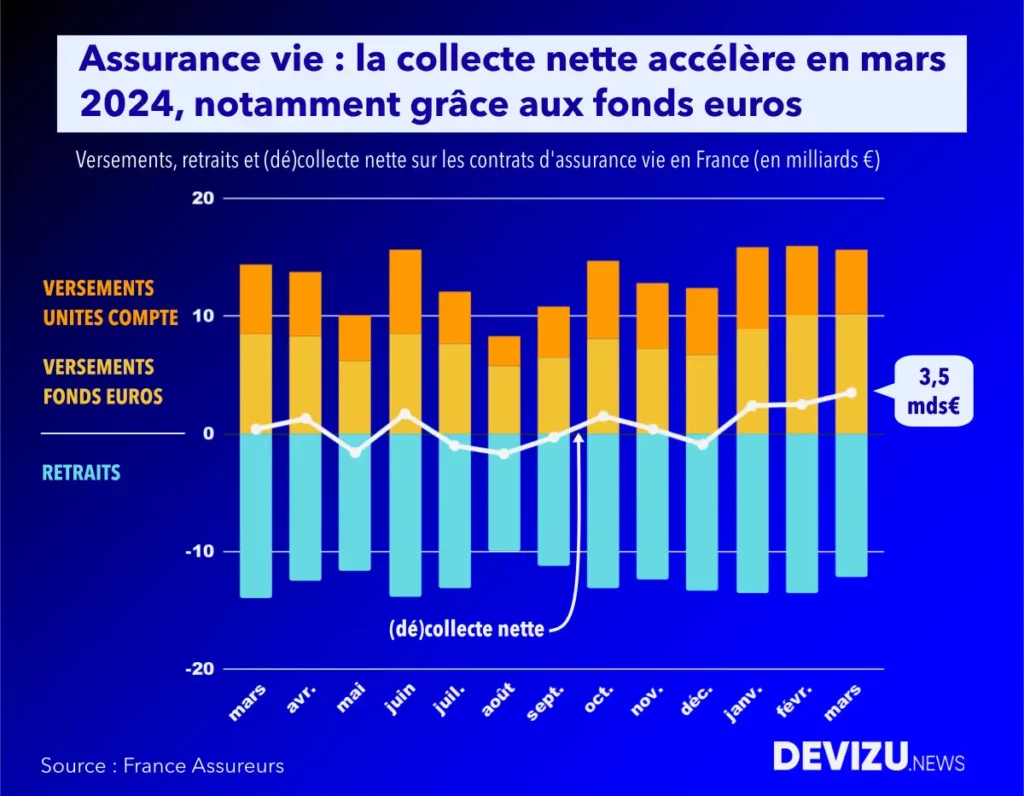
| Investissements et Collecte | Collecte nette : 17,9 Mds € (+31% des cotisations) Part Unités de Compte : 40% des versements |
| Marché Immobilier | Baisse Prix Immobilier : -8% Rendement SCPI : Supérieur à 4,5% |
| Évolution Macroéconomique | Inflation : Stabilisation à 2,2% (2025) Taux Directeurs : Maintien jusqu’à été 2025 Livret A : Taux abaissé à 2,5% (Fév. 2025) |
| Fonctionnement des Fonds Euros | Garantie du capital : Aucune perte Effet Cliquet : Intérêts cumulés Composition : Obligations, actions, immobilier Distribution : Annuellement (selon revenus de l’assureur) |
| Gestion des Risques | Garantie : Couverture jusqu’à 70 000 € Faible coût opportunité : Attention à l’inflation Conditions de contrat : Varient selon frais/assureurs |
| Avantages Clés | Fiscalité : Abattement après 8 ans, prélèvement sociaux à 17,2% Rendement Régulier : Stabilité face à la volatilité économique Flexibilité : Retraits libres (sans plafond d’investissement) |
Qu’est-ce qu’un fonds euros en assurance vie ?

Une épargne sécurisée et accessible à tous
Les fonds euros, composante majeure des contrats d’assurance vie, se démarquent par leur atout principal : la garantie en capital. Contrairement à d’autres types d’investissements financiers, l’épargne placée sur un fonds euros ne subit aucune variation négative, même en cas de turbulences économiques.
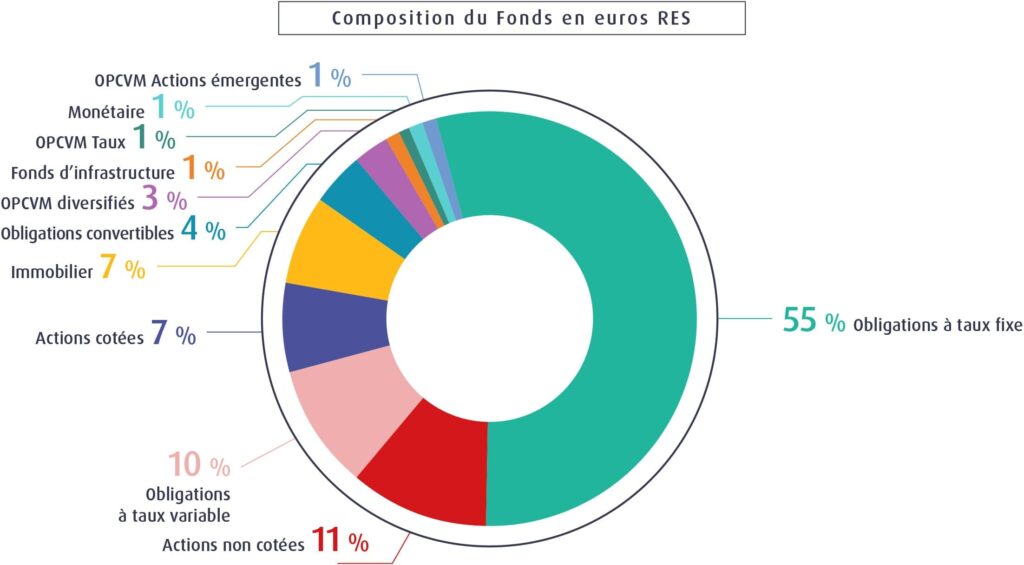
Disponible pour tous les profils d’investisseurs, ce support repose sur une gestion prudente, généralement orientée vers des placements en obligations d’État, des actifs immobiliers ou encore des actions dans une proportion limitée. Cette composition garantit une répartition des risques et des rendements modérés mais constants.
Le mécanisme de l’effet cliquet
L’un des aspects les plus appréciés des fonds euros reste l’effet cliquet. Chaque année, les intérêts générés sont définitivement acquis, éliminant ainsi le risque de perte sur les gains validés. Cette particularité assure une valorisation continue, idéale pour consolider un patrimoine sans prise de risque majeure.
Quels rendements attendre des fonds euros en 2024 et 2025 ?

Des performances en légère reprise
Les rendements des fonds euros en assurance vie évoluent en fonction des tendances économiques et des politiques monétaires. Pour 2024, le taux moyen des fonds euros traditionnels s’élève à 2,50 %, avec une amélioration prévue pour les contrats nouvelle génération qui oscillent entre 3,50 % et 4 %.
Assurance vieL’assurance vie est-elle un placement rentable ?Quelques exemples fournisseurs illustrent ces tendances :
- Ampli Mutuelle : rendement de 3,75 %
- Garance : rendement de 3,50 %
- MIF : rendement de 3,05 %
Ces chiffres permettent de comparer efficacement les offres sur le marché, et de choisir un contrat en phase avec vos objectifs patrimoniaux.
Comment expliquer cette stabilité ?
La résilience des fonds euros repose en partie sur leur gestion majoritairement axée sur des actifs obligataires. Cela les rend moins sensibles aux fluctuations des marchés financiers et crée un environnement attractif, surtout en période d’incertitude économique.

Les multiples avantages des fonds euros en assurance vie
Une fiscalité avantageuse
Les fonds euros bénéficient des atouts fiscaux propres à l’assurance vie. Après 8 ans de détention, vous bénéficiez :
- D’un abattement annuel sur les rachats : 4 600 € pour une personne seule, 9 200 € pour un couple.
- D’une imposition réduite sur les revenus et plus-values.
Les prélèvements sociaux (17,2 %) ne s’appliquent qu’au moment de l’inscription en compte des intérêts, préservant ainsi votre épargne au fil des années.
Une grande flexibilité
Avec les fonds euros, les contrats offrent une liberté exceptionnelle en termes de versements et de retraits. Vous pouvez adapter vos montants en fonction de votre capacité d’épargne ou de vos urgences financières, sans frais de gestion prohibitif.
Sécurisation et transparence
En optant pour un fonds euros dans une assurance vie, vous bénéficiez d’une traçabilité nette des mouvements de votre épargne. L’effet cliquet agit comme un bouclier supplémentaire, rassurant les épargnants les plus prudents.
Fonds euros ou alternatives : quelle stratégie privilégier ?
Les fonds euros ne sont pas isolés dans l’écosystème des placements financiers. La baisse des taux des livrets réglementés, comme le Livret A (passant à 2,5 % en février 2025), renforce leur attrait. Cependant, les épargnants à la recherche de rendements plus substantiels peuvent envisager des contrats multisupports ou des placements dans des SCPI qui offrent des performances dépassant 4,5 %.
| Type de Placement | Rendement Moyen | Niveau de Risque |
|---|---|---|
| Fonds Euros | 2,50 % à 4 % | Faible |
| Contrats Multisupports | 3,30 % à 4,50 % | Modéré |
| SCPI | ≥ 4,5 % | Moyen |
Comment bien choisir ?
Votre choix dépendra avant tout de vos objectifs patrimoniaux, de votre tolérance au risque et de l’horizon de votre placement. Les fonds euros conviennent pour une approche sécuritaire, tandis que les multisupports introduisent une dose de dynamisme financière tout en restant dans le cadre sécurisé d’une assurance vie.