

L’assurance vie est souvent perçue comme un outil de placement avantageux et flexible. Mais qu’en est-il de ses obligations fiscales ? Entre déclaration et exonération, les règles peuvent parfois sembler complexes. Ne vous inquiétez pas, cet article vous guide à travers tous les aspects à connaître pour éviter les mauvaises surprises avec le fisc.
| Aspect | Description |
|---|---|
| Déclaration obligatoire ? | Non, sauf en cas de rachat (partiel ou total) ou si détenu à l’étranger (formulaire 3916). |
| Fiscalité des gains | Gains soumis à l’IR ou au Prélèvement Forfaitaire Unique (PFU) :– Jusqu’à 150 000 € : 7,5 %– Au-delà : 12,8 %. |
| Avantages fiscaux |
|
| Exonérations spéciales | Raisons comme licenciement, invalidité ou retraite anticipée entraînent exemption d’impôts sur les gains. |
| Transmission après décès | Taxation réduite avant 70 ans : 20 % (152 500 € – 700 000 €), 31,25 % (au-delà). |
| Inconvénients |
|
Déclarer son assurance vie : Dans quels cas est-ce obligatoire ?
Contrairement aux idées reçues, la possession d’un contrat d’assurance vie ne nécessite pas automatiquement une déclaration auprès des impôts. Cependant, certaines situations entraînent des obligations déclaratives spécifiques à ne pas négliger.

Absence de déclaration pour la simple détention
Si vous détenez une assurance vie mais n’effectuez aucun retrait, qu’il soit partiel ou total, alors aucune mention n’est requise dans votre déclaration fiscale. Cela rend ce placement idéal pour ceux qui souhaitent se constituer une épargne discrète sur le long terme.
Rachat : ce qui doit être déclaré
En revanche, dès lors qu’un rachat est réalisé, les gains issus de votre assurance vie deviennent imposables et doivent être mentionnés sur votre déclaration de revenus. Vous avez alors le choix entre deux régimes d’imposition :
- Le barème progressif de l’impôt sur le revenu, qui s’applique à votre tranche marginale d’imposition.
- Le prélèvement forfaitaire unique (PFU ou « flat tax »), fixé à 12,8 % avant 8 ans et réduit à 7,5 % au-delà pour les gains sur les primes jusqu’à 150 000 €.
Ces prélèvements sont assortis de contributions sociales au taux global de 17,2 %.
Le cas particulier des contrats à l’étranger
Si vous possédez un contrat d’assurance vie souscrit auprès d’un établissement étranger, il est impératif de le déclarer au moyen des formulaires n°3916 ou n°3916 bis. Une omission pourrait entraîner des sanctions lourdes, y compris des amendes importantes.
« Les contrats d’assurance vie à l’étranger doivent obligatoirement être déclarés, même si vous ne réalisez pas de gains. Le fisc ne transige pas sur ce point. »
💡 Mon conseil : Pensez à bien vérifier dans quel pays est situé votre assureur si vous considérez ouvrir un contrat à l’étranger. Il vaut parfois mieux jouer la carte de la simplicité en optant pour un contrat français.
Exonérations fiscales liées à l’assurance vie
Sous certaines conditions, les intérêts générés par votre contrat peuvent être exonérés d’impôts sur le revenu et de prélèvements sociaux. Ces cas concernent notamment des situations difficiles, souvent qualifiées de « force majeure financières ».
Les situations d’exonération
- Licenciement du souscripteur ou de son conjoint.
- Mise à la retraite anticipée.
- Invalidité reconnue de 2e ou 3e catégorie.
- Cessation d’activité non salariée due à une liquidation judiciaire.
Dans ces circonstances, non seulement les gains ne sont pas imposables, mais en plus vous n’avez même pas l’obligation d’en faire mention à l’administration fiscale.
🔍 Astuce perso : Si l’une de ces situations s’applique à vous, conserve toujours un justificatif. En cas de contrôle fiscal, cela pourra vous éviter bien des tracas.
Transmission de l’assurance vie et taxation
Un des atouts majeurs de l’assurance vie reste la fiscalité avantageuse en matière de transmission de patrimoine. Là encore, les règles peuvent varier en fonction de plusieurs critères, notamment de l’âge au moment des versements.
Primes versées avant 70 ans
Les bénéficiaires profitent d’une exonération jusqu’à 152 500 € par souscripteur. Au-delà de ce plafond, une taxation progressive s’applique :
| Montant des primes | Taux d’imposition |
|---|---|
| Jusqu’à 152 500 € | Exonération totale |
| Entre 152 500 € et 700 000 € | 20% |
| Au-delà de 700 000 € | 31,25% |
Primes versées après 70 ans
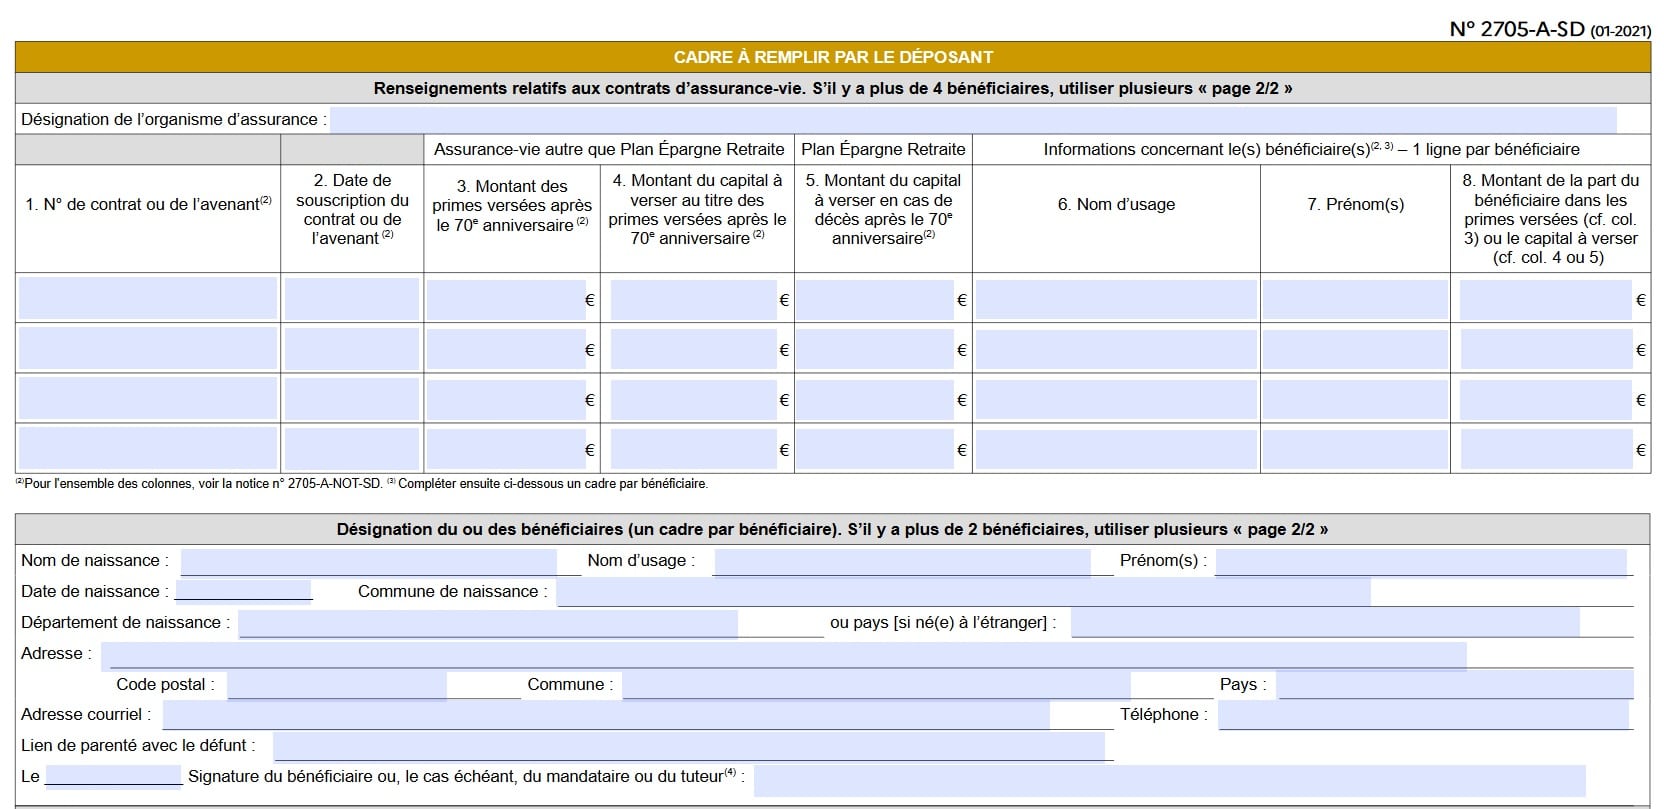
Dans ce cas, un abattement unique de 30 500 € est réparti entre tous les bénéficiaires du contrat. Les sommes restantes viennent s’ajouter au patrimoine taxable selon les règles classiques des successions.
Et si l’assurance vie intègre de l’immobilier ?
Certains contrats incluent une composante immobilière. Seule cette part immobilière est imposable dans le cadre de l’impôt sur la fortune immobilière (IFI). En revanche, les contrats « classiques » investis sur des fonds en euros ou des unités de compte uniquement mobilières ne sont pas concernés par cet impôt.
⚠️ Attention : Les modes de calcul pour l’IFI sont précis. Si votre contrat inclut des parts d’OPCI ou SCPI, renseignez-vous bien auprès de votre assureur pour connaître la valeur imposable.
Évolutions fiscales : Anticiper les changements
La fiscalité peut évoluer. À partir de 2025 notamment, plusieurs règles devraient être modifiées, telles qu’un alignement des taux de transmission avec ceux des successions classiques ou l’augmentation du prélèvement forfaitaire unique. Si vous prévoyez des retraits ou une transmission, il peut être judicieux d’agir avant que ces changements n’entrent en vigueur.