
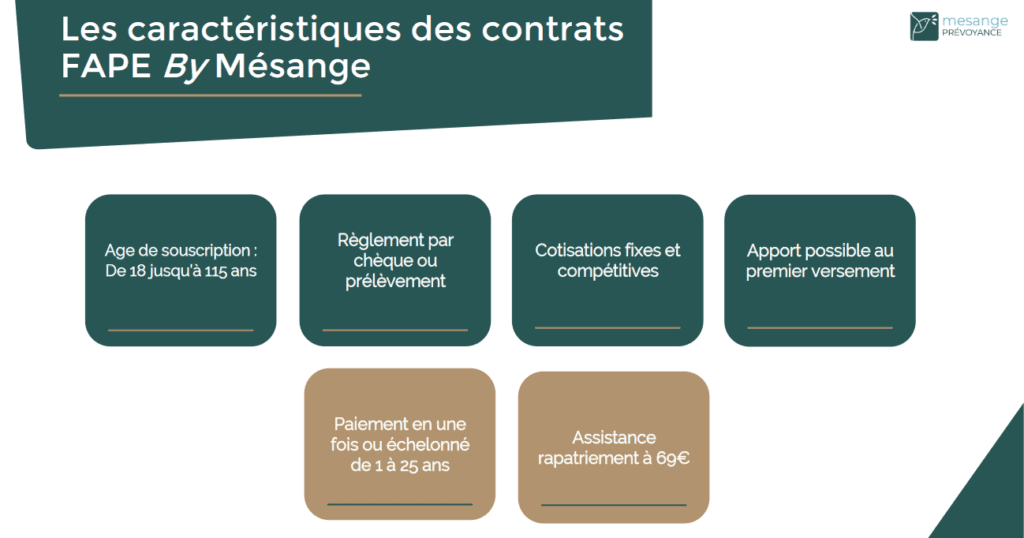
Prévoir ses obsèques de manière sereine et efficace, c’est possible grâce au contrat obsèques avec versement unique. Ce dispositif gagne en popularité, notamment chez les seniors souhaitant soulager leurs proches sans alourdir leur budget. Mais comment fonctionne réellement cette solution ? Derrière sa simplicité apparente, ce type de contrat cache des règles de fonctionnement spécifiques, des avantages évidents, mais aussi certaines limites à intégrer dans sa réflexion patrimoniale.
📜 Contrat obsèques à versement unique : l’essentiel en un coup d’œil
- 💰 Paiement : un seul versement à la souscription (entre 3 000 et 5 000 € en moyenne).
- 🔐 Capital bloqué : versé aux bénéficiaires ou directement à l’opérateur funéraire au décès.
- 👵 Public cible : à partir de 70 ans (ou 50+ si solvable) — idéal pour éviter une cotisation longue.
- ✅ Avantages : simplicité, couverture immédiate, tranquillité pour les proches, budget maîtrisé, exonération fiscale possible (jusqu’à 152 000 €).
- ⚠️ Inconvénients : montant initial élevé, capital figé, faible revalorisation, délai de carence (6 à 24 mois).
| Formule | Avantages | Inconvénients |
|---|---|---|
| Versement unique | Capital immédiat, sans mensualités | Effort financier fort, capital figé |
| Cotisations temporaires | Paiement allégé, durée limitée | Coût global potentiellement plus élevé |
| Cotisations viagères | Petits montants mensuels | Peut coûter plus que le montant garanti |
- 🧾 Formalités : formulaire + infos perso, parfois certificat médical.
- 🎯 Objectif : prévoir les obsèques, soulager les proches (finances & organisation).
- 👍 À retenir : idéal si vous avez les liquidités 👉 un contrat simple, sécurisé et sans surprise !
Calculateur de Contrat Obseques
Versement unique
— EUR
Cotisations temporaires (10 ans)
— EUR/mois
Cotisations viageres
— EUR/mois

Fonctionnement détaillé du contrat obsèques avec versement unique
Un capital constitué en une seule fois
Le principe est simple : au moment de la souscription, l’assuré effectue un versement unique, dont le montant est librement fixé selon ses moyens financiers et le niveau de prestations funéraires souhaité.
Cette somme est immédiatement placée chez l’assureur, dans un cadre sécurisé, bloqué jusqu’au décès de l’assuré. Une fois le décès survenu, le capital est versé au bénéficiaire désigné, souvent un opérateur funéraire, chargé d’organiser les obsèques selon les volontés préalablement exprimées.
💡 Mon conseil : Si vous avez déjà une épargne disponible et que vous ne voulez pas vous encombrer de mensualités, cette formule est particulièrement intéressante. C’est un vrai allégement mental et administratif, surtout à partir d’un certain âge.
Capital défini, bénéficiaire désigné
Le contrat prévoit que le capital soit alloué à :
- une personne physique (souvent un proche),
- ou directement à l'entreprise de pompes funèbres.
Ce choix impacte directement l'organisation des cérémonies et la façon dont les fonds sont utilisés. C’est un paramètre crucial à discuter avant la souscription.

Délai de carence et conditions de mise en œuvre
Dans la majorité des contrats, un délai de carence de 6 à 24 mois peut s’appliquer en cas de décès naturel. En cas d’accident, la garantie fonctionne immédiatement. Il est donc utile de bien lire les conditions générales pour éviter les mauvaises surprises.
Avantages du contrat obsèques à versement unique

Un budget maîtrisé dès le départ
Pas de surprise à long terme : le coût est intégralement connu dès le premier jour. Contrairement aux contrats à cotisations étalées, il n'y a aucun risque de surpayer le service si la durée de vie est longue.
En ajoutant une éventuelle revalorisation sur un fonds en euros (dans le cadre d’un placement en assurance vie), le capital peut même légèrement progresser avec les années.
"Depuis que j’ai souscrit ce contrat, je suis soulagée. Je sais que mes enfants n'auront rien à gérer ni à avancer. Tout est verrouillé." — Martine, 74 ans
Des avantages fiscaux intéressants
Par sa nature juridique d’assurance vie, le capital versé au décès échappe aux droits de succession jusqu’à 152 000 € par bénéficiaire désigné (sous conditions de législation en vigueur). Un atout à ne pas ignorer dans une logique de transmission.
Les limites du contrat obsèques avec versement unique
Un effort financier immédiat
C’est la principale contrepartie : pour souscrire, il faut pouvoir mobiliser une liquidité importante, souvent entre 3 000 et 5 000 € selon le type d’obsèques envisagées.
Assurance vieL’assurance vie est-elle un placement rentable ?Cette dépense peut être contraignante, notamment si elle entre en concurrence avec d’autres priorités financières (dépendance, logement, aides aux enfants).
🚫 À ne pas sous-estimer : Une fois le versement effectué, le capital est bloqué. Inutile d’y revenir en cas de besoin urgent. Mieux vaut donc conserver une épargne de sécurité disponible à part.
Réajustement difficile en cours de vie
Trop faible, le capital risque d’être insuffisant. Trop élevé, il peut immobiliser à tort une somme qui aurait pu servir ailleurs. Aucune souplesse n’est prévue après souscription — tout se décide en amont.
À qui s’adresse ce type de contrat obsèques ?
Public cible
Le contrat obsèques avec versement unique s’adresse en priorité :
- aux personnes de plus de 70 ans disposant d’une épargne accessible,
- aux adultes autonomes à partir de 50 ans souhaitant anticiper le sujet,
- aux retraités vigilants sur le coût global de leurs assurances.
Son intérêt augmente avec l’âge, puisque les alternatives à cotisations étalées deviennent moins rentables.
Comparaison avec les autres types de contrats obsèques
| Formule | Caractéristiques | Avantages | Inconvénients |
|---|---|---|---|
| Versement unique | Paiement unique à la souscription | Tranquillité, maîtrise du coût, capital garanti rapidement | Blocage du capital, montant initial élevé |
| Cotisations temporaires | Versements mensuels ou annuels sur une durée définie | Moins d'effort initial, souplesse budgétaire | Léger surcoût potentiel selon la durée choisie |
| Cotisations viagères | Paiements réguliers à vie | Paiement réduit au départ | Coût final élevé si longévité importante |
Comment souscrire un contrat obsèques à versement unique ?
Les étapes de souscription
La procédure reste simple :
- Remplir un formulaire avec ses données personnelles,
- Choisir le capital à verser,
- Effectuer le versement unique,
- Joindre un certificat médical si nécessaire (variable selon âge et assureur).
Une fois validé, le contrat produit ses effets immédiatement, sauf délai stipulé dans les conditions.
Exemples de montants courants
En 2025, les établissements recensent un capital moyen compris entre 3 000 et 5 000 €. Ce montant permet de financer des obsèques simples à classiques selon les prestations souhaitées (inhumation ou crémation, cérémonie civile ou religieuse, prestations annexes, etc.). Chaque opérateur propose ses propres grilles tarifaires.
Quel mode de paiement est possible ?
Pour le contrat obsèques avec versement unique, le paiement se fait généralement en une seule transaction par virement bancaire. Toutefois, certains assureurs acceptent :
- des paiements en 2 ou 3 fractions plurielles (au trimestre ou semestre),
- des règlements ponctuels sur une période très courte (moins d’un an).
Ces options restent rares et doivent être préalablement négociées.
Enfin, ce contrat s’inscrit parfaitement dans une logique patrimoniale, visant à alléger la charge émotionnelle et financière des familles tout en assurant le respect des volontés funéraires du souscripteur.