
Le rachat partiel d’assurance vie est une opération financière qui, bien qu’avantageuse, soulève souvent une multitude de questions. Quelles sont les étapes à suivre, les implications fiscales, et les astuces pour maximiser l’intérêt de cette démarche ?
| Aspect | Détails Importants |
|---|---|
| 💡 Types de Rachat | Rachat partiel (retrait d’une partie des fonds, contrat maintenu) et rachat total (retrait complet, clôture du contrat). |
| 📜 Abattement Fiscal | Jusqu’à 4 600 € pour une personne seule et 9 200 € pour un couple (annuellement). |
| 📅 Fiscalité et Durée du Contrat |
Avant 8 ans : 30% (PFU). Après 8 ans : 7,5% pour primes jusqu’à 150 000 €, 12,8% au-delà. |
| 🕑 Procédure et Délais | Faites une demande écrite auprès de l’assureur. Délai de versement : maximum 2 mois. |
| 🌟 Avantages du Rachat Partiel | Conservation de l’avantage fiscal, continuité des gains sur les fonds restants, flexibilité. |
| 📈 Tendances 2025 | Rendements des fonds euros à 2,5%, diversification recommandée, taux d’inflation stable à 2,2%. |
| 🚀 Motifs Courants | Besoins financiers, projets spécifiques, retraite, diversification ou ajustement des investissements. |
Calculateur de Rachat Partiel d’Assurance Vie
Qu’est-ce qu’un rachat partiel d’assurance vie ?
Un rachat partiel d’assurance vie consiste à retirer une partie des fonds placés sur un contrat en cours, sans pour autant clôturer ce dernier. Cela permet de conserver les avantages associés à l’ancienneté fiscale tout en répondant à un besoin de liquidités.
Ce type de retrait est particulièrement prisé car il combine flexibilité et optimisation fiscale. Mais avant de se lancer, il est crucial de bien comprendre son fonctionnement afin d’éviter toute mauvaise surprise.

Différence entre rachat partiel et rachat total
Contrairement au rachat total (qui entraîne la résiliation du contrat), le rachat partiel garantit la continuité des investissements sur les fonds restants. Cela signifie que le montant non retiré continue de fructifier en bénéficiant des supports en euros ou en unités de compte choisis par l’assuré.
« Le rachat partiel est idéal pour répondre à un besoin ponctuel ou adapter son épargne sans perdre les avantages accumulés sur le contrat. »
Étapes pour effectuer un rachat partiel assurance vie
Réaliser un rachat partiel ne demande pas de compétences financières élevées, mais il est impératif de respecter une procédure précise. Voyons les étapes clés.
1. Vérifiez les conditions de votre contrat
Chaque contrat d’assurance vie est unique : les conditions associées à un rachat partiel peuvent légèrement varier d’un assureur à un autre. Avant de formuler une demande, lisez attentivement les clauses de votre contrat, notamment au niveau des délais ou des montants minimums de retrait autorisés.
2. Adressez une demande écrite
La majorité des compagnies d’assurance exigent une demande écrite. Celle-ci peut généralement être réalisée à l’aide d’un formulaire propre à l’assureur ou via une lettre rédigée par vos soins. Voici un modèle utile :
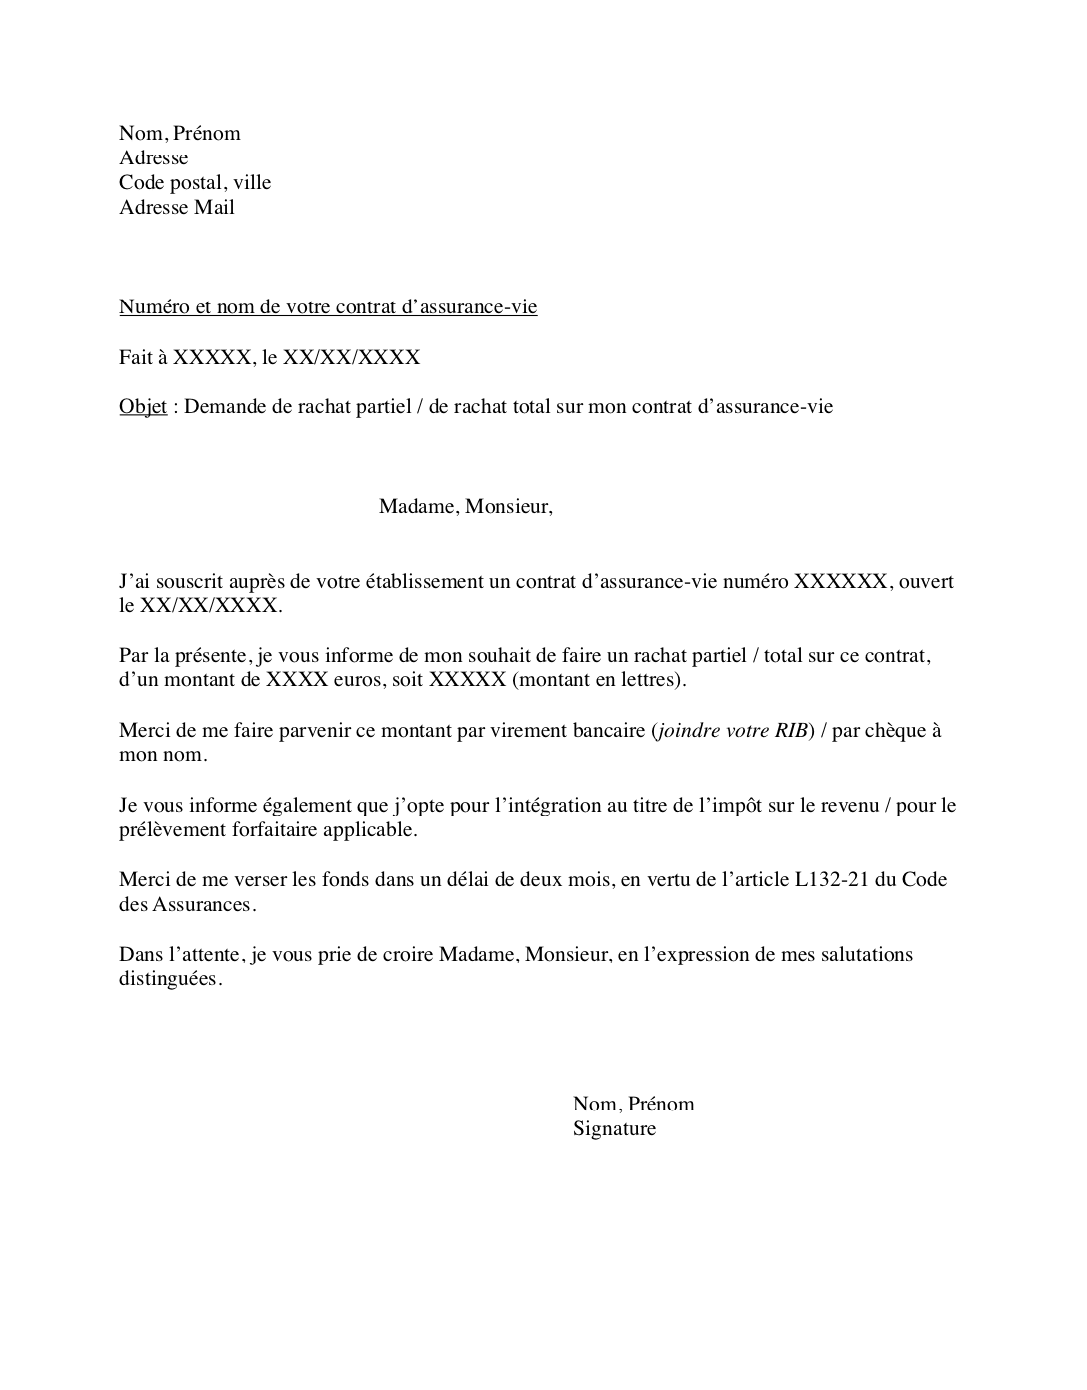
Assurez-vous également de joindre :
- Une copie de votre pièce d’identité.
- Un RIB pour l’opération de virement.
3. Recevez vos fonds
La loi impose aux assureurs un délai de maximum deux mois pour traiter votre demande et verser les fonds demandés. En réalité, ce processus peut être bien plus rapide (environ quinze jours pour les compagnies les plus réactives).
Fiscalité liée au rachat partiel assurance vie
La fiscalité est un aspect clé lorsqu’il s’agit d’un rachat partiel. Elle dépend de plusieurs critères comme la date de souscription du contrat, l’ancienneté, ou encore les versements effectués.
Calcul des plus-values
Le rachat partiel n’entraîne une imposition que sur la part de la plus-value contenue dans le montant retiré. Autrement dit, votre capital initialement investi reste non imposable.
Options fiscales
| Ancienneté du contrat | Fiscalité appliquée |
|---|---|
| Avant 8 ans | 30% (PFU : Prélèvement Forfaitaire Unique) |
| Après 8 ans | 7,5% avec abattement de 4600 € (personne seule) ou 9200 € (couple soumis à imposition commune) |
Vous pouvez également opter pour le barème progressif de l’impôt sur le revenu selon votre situation fiscale personnelle.
Raisons courantes de réaliser un rachat partiel
Un rachat partiel assurance vie peut être envisagé pour diverses raisons :
- Besoins financiers pressants : financement d’un projet immobilier, d’études ou gestion d’une situation d’urgence.
- Optimisation des placements : arbitrage entre supports ou diversification du portefeuille.
- Retraits programmés : pour compléter des revenus à la retraite.