
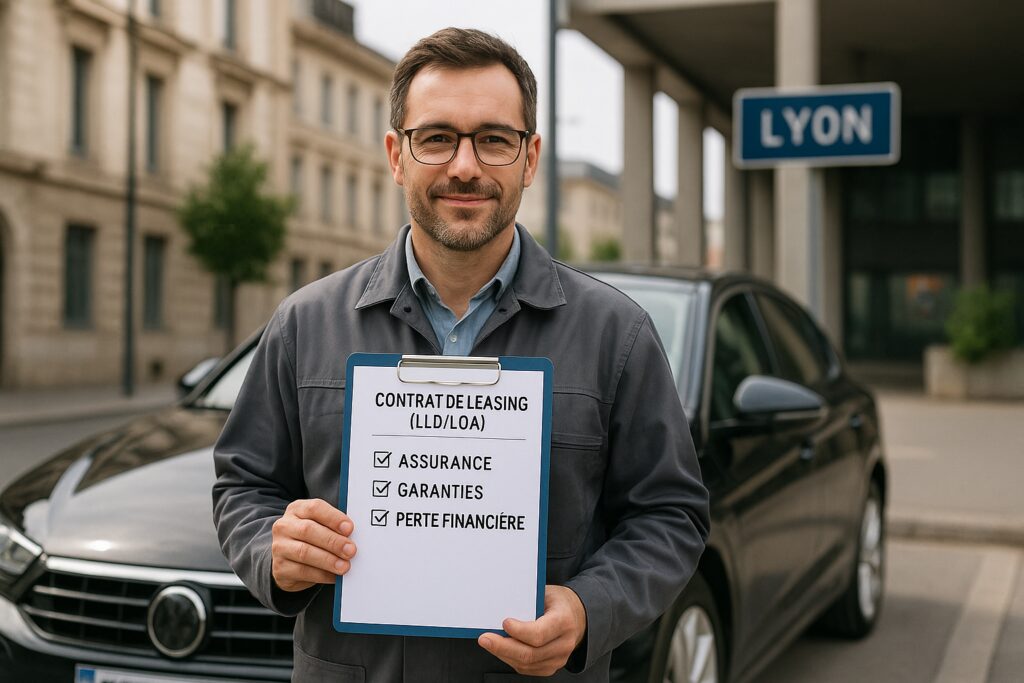
Pourquoi l’assurance est un point central d’un contrat de leasing
Signer un leasing (LLD ou LOA) ne consiste pas uniquement à choisir une voiture et une durée de location. En pratique, l’assurance conditionne votre niveau de protection, votre budget mensuel, et surtout votre capacité à absorber un sinistre sans déséquilibrer votre trésorerie. En France, un véhicule doit a minima être assuré en responsabilité civile pour circuler, mais cette base ne suffit presque jamais en leasing, car le véhicule reste la propriété d’un financeur (ou d’un loueur) pendant la durée du contrat.
La logique est simple : en cas d’accident, de vol ou de destruction, le financeur doit être indemnisé. Si votre contrat d’assurance est insuffisant, vous pouvez vous retrouver à payer des sommes importantes alors même que vous n’avez plus l’usage de l’auto. C’est la raison pour laquelle un vrai travail de comparaison des garanties, des exclusions et des options (valeur à neuf, indemnisation majorée, protection du conducteur, etc.) est souvent plus rentable que de chercher uniquement la mensualité la plus basse.

LLD et LOA : deux locations, des implications différentes pour l’assurance
Même si LLD (Location Longue Durée) et LOA (Location avec Option d’Achat) ressemblent à première vue, leurs finalités ne sont pas les mêmes, et cela change votre manière de penser la protection.
En LLD, l’idée est de louer un véhicule sur une durée donnée, avec restitution en fin de contrat. Le sujet clé est la maîtrise des coûts et des risques : sinistres, immobilisation, dépassement kilométrique, frais de remise en état. L’assurance doit donc être cohérente avec un usage régulier, parfois intensif, notamment pour les professionnels et la flotte d’entreprise.
Comment bien choisir un antivol homologué pour son scooter et faire des économies sur son assurance ?En LOA, vous gardez la possibilité de devenir propriétaire en fin de contrat (option d’achat). La question « Loa acheter » revient souvent : si vous envisagez de lever l’option, vous aurez intérêt à préserver au mieux la valeur du véhicule, à limiter les périodes d’immobilisation, et à encadrer les risques financiers d’un sinistre total. L’assurance prend alors une dimension “patrimoniale” : vous assurez aussi la future valeur de revente ou la valeur d’usage si vous décidez de conserver la voiture.
Ce que le loueur/financeur exige généralement (et ce qu’il vaut mieux ajouter)
La plupart des contrats de leasing imposent une assurance au minimum “tous risques” ou, à défaut, un niveau de garanties élevé. L’objectif n’est pas seulement de protéger le conducteur : il s’agit de sécuriser l’actif financé. Selon les situations, le financeur peut demander d’être désigné en tant que bénéficiaire d’indemnité (clause type) afin que l’indemnisation lui soit versée en priorité en cas de sinistre.
Au-delà des exigences, certains renforts sont souvent pertinents en location :
- Garantie dommages tous accidents : indispensable pour éviter qu’un accident responsable ne se transforme en dette.
- Vol, incendie, bris de glace : importants en milieu urbain, parking collectif ou déplacements fréquents.
- Protection du conducteur : trop souvent négligée, alors que la responsabilité civile ne couvre pas vos dommages corporels.
- Assistance 0 km et véhicule de remplacement : un vrai levier de continuité d’activité pour un professionnel.
Dans une entreprise, ce dernier point est parfois sous-estimé : un véhicule immobilisé peut coûter plus cher que la réparation elle-même si l’activité dépend de la mobilité (commercial, artisan, infirmier, etc.).
Le risque spécifique du leasing : l’écart d’indemnisation (et comment le réduire)
Le risque le plus connu en leasing est l’écart entre :
- ce que l’assureur rembourse selon la valeur du véhicule au moment du sinistre (souvent valeur de marché), et
- ce que vous devez encore au titre du contrat (solde, loyers dus, pénalités éventuelles).
Cet écart peut apparaître après un vol non retrouvé ou un sinistre total. Même si vous êtes correctement assuré “tous risques”, l’indemnisation standard peut ne pas couvrir intégralement ce que le financeur réclame pour clôturer le contrat. C’est précisément là que certaines options de protection deviennent stratégiques.
La réponse la plus courante est la garantie perte financière (souvent proposée via une assurance complémentaire). Elle vise à combler la différence entre l’indemnité de l’assurance auto et le montant restant dû au loueur/financeur. Selon les contrats, le périmètre varie : plafonds, franchise, conditions de déclenchement, durée maximale, exclusions. Il faut donc la lire comme un outil de gestion des risques, pas comme une formalité.
Assurance auto, assurance emprunteur, garanties complémentaires : bien distinguer les couches
Dans le langage courant, on mélange parfois plusieurs produits. Pour décider correctement, il est utile de séparer :
- Assurance auto (obligatoire pour rouler) : responsabilité civile + garanties choisies (tous risques, vol, etc.).
- Garanties “financières” liées au leasing : perte financière, valeur à neuf/valeur majorée, etc.
- Assurances liées au conducteur/au professionnel : protection juridique, garantie du conducteur renforcée, couverture des effets transportés, usage “tournées”, etc.
Cette distinction évite les doublons et surtout les “trous de garantie”. Par exemple, une excellente assurance auto ne supprime pas forcément le risque d’un solde de contrat restant dû après sinistre total si la perte financière n’est pas prévue.
Entreprise, TVA et usage professionnel : impacts sur le choix du contrat et des garanties
Pour les professionnels, la question de la TVA et de la comptabilisation des loyers influence souvent le choix LLD/LOA, mais l’assurance doit suivre la réalité de l’usage : déplacements réguliers, multi-conducteurs, stationnement sur chantier, transport de matériel, etc. Une garantie adaptée doit être pensée “métier”.
Quelques points d’attention concrets :
- Conducteurs multiples : vérifier la clause “conducteur autorisé” et l’impact sur les franchises.
- Marchandises/outillage : souvent non couverts par défaut dans une assurance auto classique.
- Kilométrage et zones de circulation : certains contrats ou options peuvent être pertinents si vous roulez beaucoup.
- Véhicules électriques et bornes : l’écosystème (câbles, recharge, assistance) mérite un examen spécifique.
En flotte d’entreprise, la cohérence est essentielle : des niveaux de garanties trop hétérogènes créent des surprises lors des sinistres. Une politique d’assurance flotte vise au contraire la standardisation intelligente : même niveau de protection, franchises négociées, modalités claires pour les collaborateurs.
LLD vs LOA : comment arbitrer selon votre situation
Le bon choix dépend de votre objectif, pas d’un mot-clé. Pour décider “comment” structurer votre projet, posez-vous ces questions :
- Souhaitez-vous devenir propriétaire à terme ? Si oui, la LOA (Loa) et la logique “Loa acheter” prennent du sens.
- Voulez-vous surtout maîtriser un budget et renouveler souvent ? La LLD est souvent plus lisible.
- Votre activité dépend-elle d’une continuité de mobilité ? Priorisez assistance, véhicule relais, et une protection solide contre l’immobilisation.
- Quelle tolérance au risque financier avez-vous en cas de sinistre total ? Si faible, renforcez la protection (perte financière, valeur majorée) et surveillez les franchises.
L’idée n’est pas d’empiler des options, mais de sélectionner celles qui réduisent vos risques réels. Une franchise basse est parfois plus utile qu’une option “spectaculaire” si vous êtes exposé à des petits chocs fréquents (stationnement en ville, tournées, etc.).
Ce qu’il faut lire dans les conditions : les 9 points qui évitent 80 % des mauvaises surprises
Un contrat se joue souvent dans les détails. Voici les éléments à vérifier systématiquement avant de signer la location et l’assurance associée :
- Franchises (bris de glace, vol, dommages, catastrophes naturelles) et leurs conditions.
- Exclusions (négligence, clés laissées, alcoolémie, usage non déclaré).
- Indemnisation (valeur à dire d’expert, valeur de remplacement, valeur à neuf, plafond).
- Clause bénéficiaire au profit du financeur (qui touche l’indemnité en premier).
- Perte financière : conditions, plafonds, durée, franchise, cas exclus.
- Véhicule de remplacement : catégorie, durée, conditions de déclenchement.
- Assistance : 0 km ou non, remorquage, rapatriement.
- Usage : “déplacements privés + trajets travail”, “tournées”, “transport de matériel”, etc.
- Conducteurs : nominatif, tous conducteurs, jeune conducteur.
Cette vérification est particulièrement importante quand on compare plusieurs offres de leasing : deux contrats affichant une mensualité proche peuvent avoir des niveaux de garanties très différents, ce qui change radicalement le coût total en cas de sinistre.
S’appuyer sur un accompagnement local pour optimiser votre leasing et votre assurance
Un courtier ou un spécialiste de la mobilité peut vous faire gagner du temps et éviter les incohérences entre leasing, usage réel et niveau de garanties. L’enjeu est d’orchestrer l’ensemble : choix du véhicule, durée, kilométrage, type de location (LLD/LOA), et assurance adaptée au profil de risques.
Quelle assurance moto choisir ?À Lyon et en région Auvergne-Rhône-Alpes, CAR OPTIMIZ accompagne particuliers et professionnels sur ces sujets, avec une approche conseil orientée optimisation et transparence. Pour approfondir un point souvent décisif en fin de contrat (frais de remise en état, standards attendus, surprises à éviter), consultez ce guide sur la restitution du véhicule en leasing et l’usure normale.
Cas pratiques : 3 scénarios fréquents et la protection la plus pertinente
Voici trois situations typiques et les garanties à privilégier.
1) Indépendant en tournée quotidienne avec une voiture récente
Vous êtes exposé à la fréquence des petits sinistres (accrochages, bris de glace) et à l’immobilisation. Une assurance tous risques avec franchises cohérentes, assistance 0 km et véhicule de remplacement est souvent prioritaire. La perte financière devient un vrai “pare-chocs” budgétaire si la voiture est récente et fortement décotée les premières années.
2) PME avec plusieurs véhicules et plusieurs conducteurs
Le point critique est la cohérence de flotte : mêmes règles, mêmes garanties, process de déclaration simple. Il faut vérifier les clauses conducteurs, le niveau de protection du conducteur, et négocier des modalités de véhicule relais. Une gestion de sinistres efficace réduit aussi les risques indirects (temps perdu, désorganisation).
3) Particulier en LOA qui envisage de lever l’option d’achat
Si vous pensez “Loa acheter”, vous avez intérêt à préserver l’état du véhicule et à éviter un reste à charge massif en cas de sinistre total. Tous risques + perte financière (selon conditions) + bris de glace de qualité (réseau agréé, calibrage ADAS) rendent le projet plus serein.
Questions fréquentes sur assurance et leasing
Peut-on choisir librement son assurance en leasing ?
Souvent oui, mais le financeur impose généralement un niveau minimal de garanties et certaines clauses. L’important est de fournir une attestation conforme et de vérifier que le contrat couvre bien les attentes du loueur.
L’assurance est-elle incluse dans la mensualité ?
Cela dépend des offres. Certaines locations intègrent une assurance, d’autres non. Quand tout est “packagé”, il faut lire ce que le pack contient réellement (franchises, véhicule relais, perte financière, etc.) et le comparer à une solution séparée.
La garantie perte financière est-elle toujours indispensable ?
Elle est surtout pertinente quand l’écart potentiel entre valeur de marché et solde du contrat est élevé : véhicule neuf/récent, forte décote, durée longue, faible apport. Si vous avez une capacité financière importante et un risque faible, elle peut être moins prioritaire, mais elle reste un outil de protection très utilisé.
LOA ou LLD : laquelle est la plus sûre ?
La “sécurité” vient surtout de l’adéquation entre le contrat, l’usage et les garanties. Une LLD mal assurée peut être plus risquée qu’une LOA bien structurée, et inversement. La bonne méthode consiste à partir de vos risques réels (sinistre, immobilisation, budget) puis à construire le montage.
Source : Service-Public.fr
Une méthode actionnable pour choisir : la checklist avant signature
Avant de signer votre contrat de location, prenez 15 minutes pour valider ces points :
- Définir l’usage réel (pro/perso, tournées, multi-conducteurs, stationnement).
- Vérifier les exigences du financeur (tous risques, bénéficiaire, justificatifs).
- Comparer au moins deux scénarios de garanties (franchises, véhicule relais, protection du conducteur).
- Évaluer l’intérêt de la perte financière selon la valeur du véhicule, la durée et l’apport.
- Harmoniser leasing + assurance : un montage cohérent est souvent plus économique sur la durée qu’une mensualité “minimisée” au départ.
Cette approche met l’assurance au bon endroit : non pas comme une ligne administrative, mais comme une protection structurante de votre mobilité, de votre budget et de votre activité professionnelle.