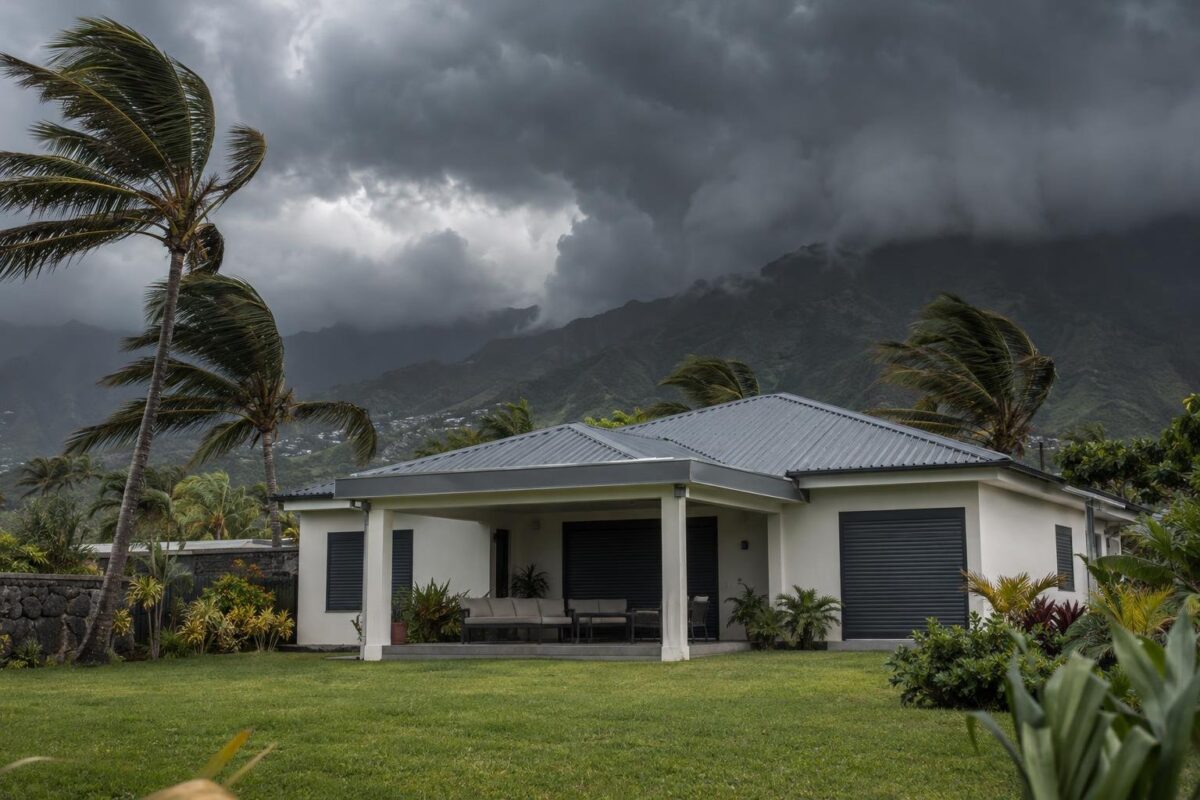
Un bâtiment neuf construit à La Réunion peut subir, dès ses premières années, les cyclones et les pluies intenses auxquels l’île est exposée. Lorsqu’un dommage apparaît, l’assurance construction et l’assurance habitation peuvent être sollicitées ensemble, alors qu’elles ne répondent pas à la même question. Dans l’île, la Constitution rend les lois nationales applicables de plein droit : ce qui change, ce sont les risques auxquels ces garanties répondent.
Les deux assurances obligatoires de la construction
La première est l’assurance de responsabilité décennale du constructeur. Le code civil rend tout constructeur responsable de plein droit, sans qu’une faute ait à être prouvée, des dommages qui compromettent la solidité de l’ouvrage. Il répond aussi des dommages qui empêchent l’ouvrage de servir à l’usage prévu, ce que le droit appelle l’impropriété à la destination.
Le code des assurances oblige toute personne exposée à cette responsabilité à être assurée et à en justifier à l’ouverture du chantier. Le contrat est réputé maintenir la garantie pendant toute la durée de cette responsabilité, quelles que soient ses clauses.
La seconde est l’assurance dommages-ouvrage, que souscrit le maître d’ouvrage : le propriétaire, le vendeur ou le mandataire qui fait réaliser les travaux. La loi l’oblige, en principe, à la conclure avant l’ouverture du chantier, pour son compte ou pour celui des propriétaires successifs. Elle bénéficie au propriétaire de l’ouvrage, tandis que l’assurance décennale couvre la responsabilité du constructeur.
AssuranceComprendre l’assurance véhicule pour les sociétésBon à savoir : la loi impose au professionnel assuré de joindre son attestation d’assurance à ses devis et factures. Si le bien est vendu pendant la période de la garantie décennale, l’acte mentionne l’existence ou l’absence de ces deux assurances.
Que couvre la dommages-ouvrage, et que laisse-t-elle de côté ?
La dommages-ouvrage garantit le paiement de la totalité des travaux de réparation des dommages de nature décennale, en dehors de toute recherche des responsabilités. Les clauses types applicables à ce contrat, annexées au code des assurances, y ajoutent la démolition, le déblaiement, la dépose ou le démontage nécessaires. Le maître d’ouvrage n’a donc pas à attendre la fin d’un débat entre entreprises pour que sa demande soit examinée.
Il s’agit d’un préfinancement. L’assureur qui a payé reprend les droits de l’assuré contre ceux qui ont causé le dommage, ce que la loi appelle la subrogation. La recherche des responsabilités reste ouverte, sans conditionner le paiement des réparations.
Trois limites fixées par les textes
- Les dommages qui n’atteignent pas la gravité décennale restent hors de cette assurance.
- Elle exclut les dommages dus exclusivement à un fait intentionnel de l’assuré, à l’usure normale, au défaut d’entretien ou à un usage anormal.
- Elle exclut aussi ceux qui résultent exclusivement d’une cause étrangère, comme la force majeure ou le fait d’un tiers.
Le moment où elle intervient
La réception est l’acte par lequel le maître d’ouvrage déclare accepter l’ouvrage, avec ou sans réserves. Elle ouvre la garantie de parfait achèvement, qui oblige l’entreprise à réparer les désordres notés en réserve au procès-verbal de réception ou révélés ensuite et signalés par écrit. La dommages-ouvrage prend effet, en principe, à l’expiration de cette garantie.
Deux exceptions la font intervenir plus tôt, chacune après une demande formelle d’exécution restée sans effet, appelée mise en demeure. Avant la réception, l’exception suppose la résiliation du contrat de l’entreprise pour inexécution de ses obligations. Après la réception, elle suppose que l’entreprise n’ait pas exécuté ses obligations de parfait achèvement.
Un artisan non assuré reste responsable
L’absence d’assurance de l’artisan ou de l’entreprise ne supprime pas la responsabilité du constructeur, qui reste tenu dans les conditions du code civil.
La loi fait du défaut de souscription un délit, qu’il s’agisse de l’assurance décennale du constructeur ou de la dommages-ouvrage du maître d’ouvrage. La sanction pénale ne vise pas la personne physique qui construit un logement pour l’occuper elle-même ou y loger certains membres de sa famille, mais l’obligation d’assurance demeure.
Dans un arrêt publié, la Cour de cassation a jugé que le gérant d’une société de construction qui ne souscrit pas l’assurance décennale commet une faute intentionnelle. Cette faute, séparable de ses fonctions de gérant, engage sa responsabilité personnelle.
Si le maître d’ouvrage a souscrit une dommages-ouvrage, son mécanisme ne dépend pas de l’assurance de l’entreprise, puisqu’il joue en dehors de toute recherche des responsabilités.
Quelle assurance joue après un cyclone sur un bâtiment récent ?
Le ministère chargé de l’écologie compte La Réunion parmi les territoires concernés par les cyclones tropicaux, et le cyclone Garance l’a frappée en février 2025.
La garantie tempête et le régime des catastrophes naturelles
Le code des assurances fait entrer les effets du vent des tempêtes, ouragans et cyclones dans tout contrat qui garantit les dommages d’incendie ou d’autres dommages aux biens. C’est la garantie tempête de l’assurance habitation, appliquée avec la franchise, le plafond et la vétusté prévus au contrat. Lorsque l’assuré est couvert contre les pertes d’exploitation, cette garantie s’étend à ces mêmes événements, dans les conditions du contrat correspondant.
La garantie tempête cesse de jouer, pour un événement cyclonique, à partir d’un seuil de vent. Ce seuil correspond à des vents maximaux, enregistrés ou estimés sur la zone sinistrée, d’au moins 145 km/h en moyenne sur dix minutes ou 215 km/h en rafales. Les effets du vent passent alors sous le régime des catastrophes naturelles. Ce régime suppose un arrêté interministériel qui constate l’état de catastrophe naturelle pour des zones et des périodes déterminées.
Cause étrangère ou défaut de l’ouvrage ?
Les assurances de construction portent, elles, sur les dommages dont un constructeur répond. Le code civil écarte sa responsabilité s’il prouve que les dommages proviennent d’une cause étrangère.
AssurancePréparer ses obsèques : un geste pour soulager ses prochesAprès un cyclone, la discussion porte donc sur l’origine de chaque dommage. Le constructeur peut soutenir que la violence du vent suffit à expliquer les dégâts. Le maître d’ouvrage peut soutenir que l’ouvrage présentait un défaut que le cyclone n’a fait que révéler.
Pour la dommages-ouvrage, l’exclusion de la cause étrangère ne vise que les dommages qui en résultent exclusivement, ce qui laisse la discussion ouverte quand plusieurs causes se combinent. Un même sinistre peut concerner l’assureur du bien et les assureurs de la construction. Rattacher chaque dommage à son contrat est une question de droit des assurances à La Réunion autant que de droit de la construction.
Les infiltrations après des pluies intenses
Selon le même ministère, des pluies intenses et des inondations touchent La Réunion chaque année, principalement pendant la saison des pluies, entre décembre et avril. Une entrée d’eau dans un bâtiment récent pose alors la même question qu’après un cyclone : vient-elle de l’ouvrage ou de l’événement ?
Le régime des catastrophes naturelles vise les dommages matériels directs dont l’intensité anormale d’un agent naturel est la cause déterminante. Il suppose aussi que les mesures habituelles de prévention n’aient pu empêcher ces dommages ou n’aient pu être prises. Des dommages qui auraient été évités par une installation correctement réalisée, et qui n’ont pas eu cette cause déterminante, ne sont pas les effets d’une catastrophe naturelle. La Cour de cassation l’a jugé dans un arrêt publié.
Dans cette affaire, un arrêté avait reconnu l’état de catastrophe naturelle pour les pluies en cause, ce qui n’a pas suffi à rattacher les dommages à leur intensité. Du côté de la construction, une infiltration s’examine au regard des critères de la garantie décennale : atteinte à la solidité ou impropriété à la destination. La dommages-ouvrage, lorsqu’elle a été souscrite, retient les mêmes critères.