
L’assurance-vie, souvent considérée comme un placement incontournable, connaît des subtilités fiscales, particulièrement après 70 ans. Ce cap peut transformer la donne en matière de transmission de patrimoine. Que vaut l’abattement global de 30 500 euros ou la taxation des plus-values générées ? Aperçu très détaillé du sujet.
| Catégorie | Versements Avant 70 ans | Versements Après 70 ans |
|---|---|---|
| Abattement Fiscal | 152 500 € par bénéficiaire Taxation : 20% jusqu’à 700 000 €, puis 31,25% |
30 500 € (partagé entre bénéficiaires) Droits classiques au-delà |
| Exonération des Intérêts | Non applicable | Exonération totale même au-delà de 30 500 € |
| Transmission Anticipée | Jusqu’à 152 500 € par bénéficiaire (avant octobre 2024) |
Non applicable |
| Droits de Succession | Non applicable (conjoint survivant exonéré) |
Exonération pour conjoint Cumul abattement 30 500 € + 100 000 € pour enfants |
| Flat Tax sur Plus-Values | 30% jusqu’au 31/12/2024 33% à partir de 2025 Abattement annuel : 4 600 € célibataire, 9 200 € couple |
Identique versements avant 70 ans |
| Changements 2025 | Taux spécifiques supprimés Alignement sur droits de succession |
Impact identique aux versements avant 70 ans |
Comprendre la fiscalité de l’assurance-vie après 70 ans
À partir de 70 ans, les règles fiscales applicables à l’assurance-vie évoluent sensiblement. Cette phase marque un tournant dans la gestion des versements et des avantages fiscaux associés. Ces spécificités méritent une attention particulière pour optimiser la transmission de son capital.
Un élément clé est l’abattement global de 30 500 euros. Cet abattement spécifique s’applique aux versements effectués après 70 ans et est partagé entre tous les bénéficiaires désignés. Même au-delà de cet abattement, les intérêts générés restent exonérés de droits de succession, un point souvent méconnu. Les montants dépassant cette somme sont cependant soumis aux droits de succession traditionnels, déterminés par le lien de parenté.

Pourquoi cet abattement peut changer la donne
L’abattement global de 30 500 euros peut paraître restreint comparé aux 152 500 euros disponibles pour les versements réalisés avant 70 ans. Pourtant, il offre une opportunité unique pour les détenteurs plus âgés. Associé aux droits de succession calculés selon le lien familial, il conserve sa pertinence pour planifier une transmission stratégique.
« Les intérêts et les plus-values obtenus sur des versements post-70 ans ne sont pas pris en compte dans cette limite de 30 500 euros. Ils restent totalement exonérés, même si le capital global dépasse cet abattement. »
Mon conseil : Vous pourriez utiliser cet abattement, par exemple, pour favoriser un bénéficiaire unique. Cela est particulièrement efficace dans une stratégie visant à rendre des successions moins chargées fiscalement.
Les droits de succession appliqués après 70 ans
Lorsqu’un contrat d’assurance-vie est dénoué après le décès, les droits de succession peuvent différer selon les scénarios, surtout après 70 ans. Pour les conjoints survivants, ces droits sont purement et simplement exonérés, offrant une souplesse considérable pour protéger le partenaire survivant.
Assurance viePourquoi choisir un comparateur d’assurance vie en ligne?Pour les enfants ou tout autre bénéficiaire, la taxation s’appuie sur les barèmes classiques. Ils héritent toutefois d’un cumul d’avantages fiscaux : l’abattement personnel de 100 000 euros combiné à celui de 30 500 euros. Cette accumulation peut significativement réduire la note fiscale.
Exemple d’application des droits de succession
Voici un cas illustratif :
| Type de Bénéficiaire | Abattement disponible | Taux de taxation |
|---|---|---|
| Conjoint survivant | Exonération complète | 0% |
| Enfant unique | 130 500 euros (100 000 + 30 500) | Barème progressif |
| Autre bénéficiaire | 30 500 euros | Barème successoral classique |
Impact des modifications fiscales post-2025
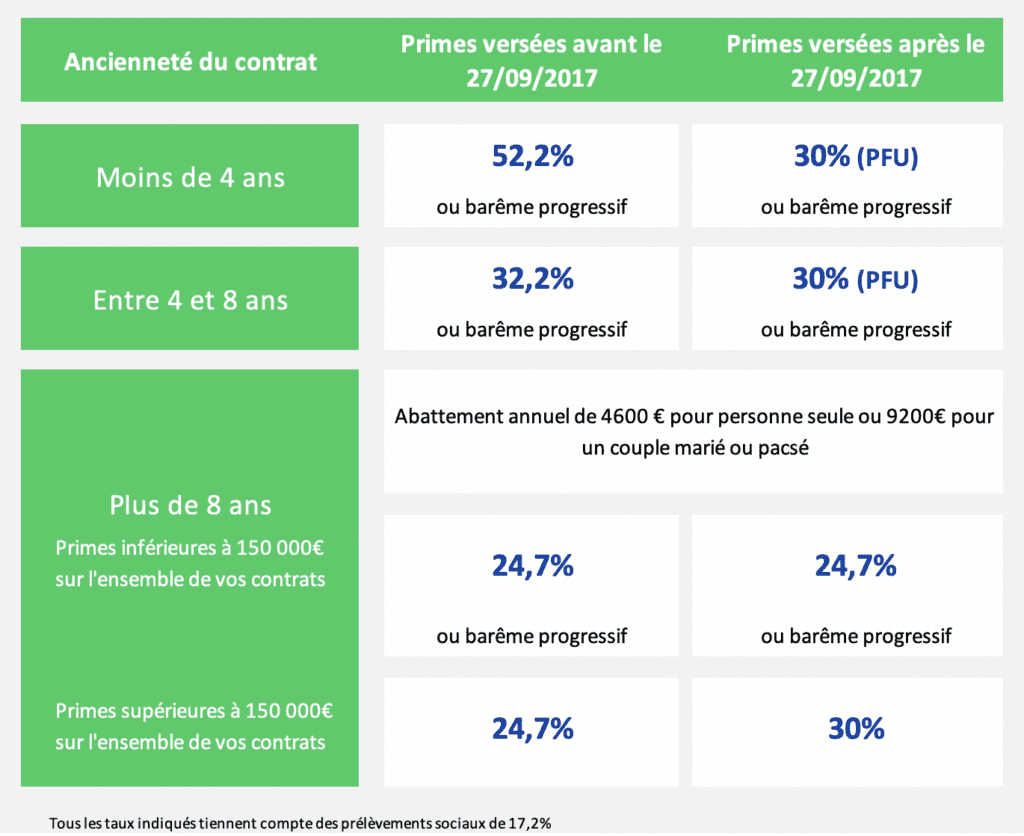
Un changement notable est à prévoir dans la fiscalité des assurances-vie. À partir du 1er janvier 2025, le taux global de 33% s’appliquera sur les plus-values. Cela marque une hausse par rapport au taux actuel de 30%. Cependant, des abattements spécifiques continueront de s’appliquer – 4 600 euros pour les célibataires et 9 200 euros pour les couples mariés.
Les propositions visant à aligner la fiscalité des versements après 70 ans sur les droits de succession en ligne directe ne semblent pas retenues. Cela maintient certaines disparités entre les bénéficiaires selon leur lien de parenté.

Anecdote perso : Lorsque la flat tax à 30% avait été introduite, beaucoup de mes clients pensaient que cela simplifiait tout. Mais la réalité est que pour des transmissions planifiées, la fiscalité et ses changements annuels restent complexes.
Transmission anticipée : une solution à envisager ?
Après 70 ans, certaines stratégies permettent d’anticiper la transmission tout en limitant l’imposition. Une option intéressante consiste à combiner des versements limités à 152 500 euros par bénéficiaire (en respectant les conditions avant octobre 2024) avec une rente viagère. Cette combinaison peut répondre aux besoins spécifiques de transmission.
Assurance vieL’assurance vie est-elle un placement rentable ?De plus, réfléchir à ces possibilités bien en amont permet d’éviter les écueils fréquents que rencontrent les héritiers. Vous pouvez ainsi offrir des avantages significatifs tout en facilitant les démarches à vos proches après votre propre disparition.