
S’expatrier en Europe, c’est souvent l’occasion d’un nouveau départ. Mais que l’on parte pour travailler, étudier ou profiter de sa retraite, une question revient très vite : comment gérer sa couverture santé à l’étranger ? Les systèmes de santé européens varient énormément en termes de qualité, d’accès et de coûts. Bien choisir une assurance maladie pour expatrié français en Europe devient alors un véritable enjeu pour vivre sereinement à l’étranger.
| Option d’assurance | Public concerné | Coût (indicatif) | Zone de couverture | Avantages | Limites |
|---|---|---|---|---|---|
| CFE (Caisse des Français de l’Étranger) | Français résidant hors de France | À partir de 87 €/mois | Monde entier | Continuité avec la Sécu FR, formules modulables selon âge | Rapatriement en option, dentaire/optique non inclus de base |
| Assurance privée (1er euro ou complément CFE) | Tous les profils expatriés | 50 à 300 €/mois | Monde entier (selon contrats) | Rapatriement, garanties élevées, personnalisation | Variabilité des tarifs, questionnaire médical requis |
| Carte Européenne d’Assurance Maladie (CEAM) | Voyageurs ou expat temporaires en UE | Gratuit | UE, Suisse, Norvège, Islande | Facile, valable en cas d’urgence | Pas valable long séjour, pas de soins privés, pas de rapatriement |
| Garanties à NE PAS négliger lors du choix : | |||||
|
➤ Soins courants, hospitalisation, assistance/rapatriement ➤ Dentaire & optique (souvent optionnels) ➤ Couverture maternité, enfants, pathologies préexistantes ➤ Assistance 24/7 + service client en français selon assureur |
|||||
| Conseils pour bien choisir : | |||||
|
✔ Adaptez à votre statut (salarié, étudiant, retraité) ✔ Comparez les formules avec simulateur / devis ✔ Vérifiez exclusions & franchise ✔ Prévoyez couverture obligatoire pour visa ou couverture locale |
|||||
| ⚠️ Risques en cas de non-assurance : | |||||
|
❌ Refus de soins ou de visa ❌ Amendes ou frais très élevés en cas de pépin ❌ Aucune protection pour votre famille ❌ Problèmes de régularisation dans le pays d’accueil |
|||||
Calculateur Assurance Sante Expat Europe
Les options d’assurance maladie pour expatrié français en Europe

La Caisse des Français de l'Étranger (CFE) : protection à la française à l’international
La Caisse des Français de l’Étranger agit comme un prolongement de la Sécurité sociale, pensé pour les expatriés. L’adhésion est facultative, mais recommandée si l’on veut rester dans un cadre familier avec les règles françaises.
Elle propose 4 formules ciblées selon les profils :
- MONDEXPAT : pour les +30 ans, couverture internationale complète
- JEUNEXPAT : réservée aux moins de 30 ans à tarif très accessible
- RETRAITEXPAT : pensée pour les retraités vivant à l’étranger
- FRANCEXPAT : couverture uniquement lors des séjours en France
Prix moyen : à partir de 87 € par mois selon votre situation. Cependant, cette couverture ne suffit souvent pas en elle-même : les remboursements sont basés sur les tarifs français, bien souvent inférieurs à ceux pratiqués ailleurs en Europe.
"La CFE est une solution efficace pour rester dans le giron de la Sécu, mais elle n’offre pas une couverture complète hors de France sans complément privé." — Michel L., expatrié à Madrid
Mon conseil : si tu comptes t’installer en Allemagne, au Danemark ou en Suisse, où les frais médicaux peuvent monter très vite, pense à combiner la CFE avec une assurance privée complémentaire.
Assurances privées internationales : flexibilité et immédiateté
Les assureurs spécialisés offrent des formules adaptées aux expats, soit en complément de la CFE, soit en mode « au 1er euro », sans passer par un régime public. Leur gros atout : ils prennent en charge les frais dès le premier centime.
Parmi les acteurs qui dominent le marché en 2025 :
- APRIL — Ma Santé Internationale
- AXA — Assurance Expatrié
- Allianz, Chapka, ACS
- Assur Travel, Europ Assistance
Tarification : le coût mensuel varie entre 50 € et 300 € en fonction de :
- Votre âge
- Le pays d’accueil
- Le niveau de garanties choisi
Les assurances privées sont particulièrement adaptées dans les pays où une inscription obligatoire au régime local n’est pas nécessaire, ou si vous recherchez un haut niveau de confort médical.
À savoir : certaines polices privées exigent un questionnaire médical à l’adhésion. Soyez 100% honnête : en cas de fausse déclaration, l’assureur peut refuser les remboursements ou annuler le contrat.
Carte Européenne d’Assurance Maladie (CEAM) : solution temporaire
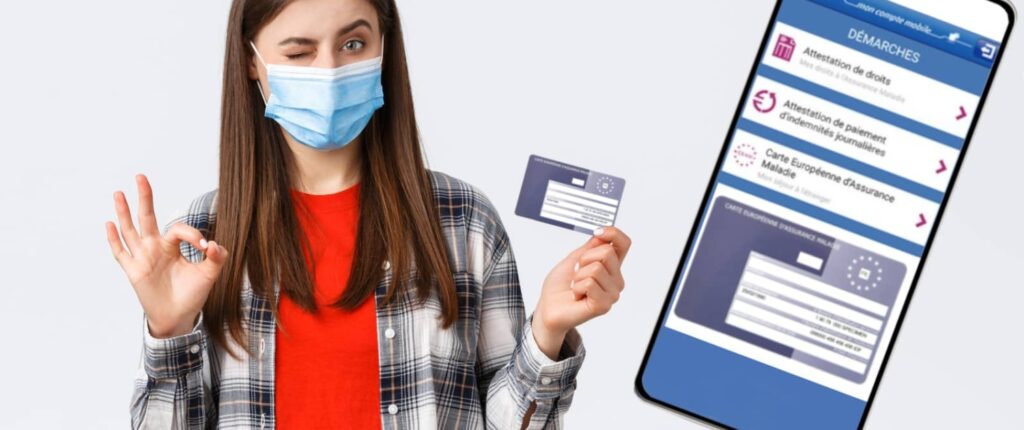
Gratuite et simple à demander, la CEAM couvre uniquement les séjours ponctuels dans l’Union européenne, la Suisse, la Norvège, l'Islande et la Croatie. Elle donne accès aux soins dans les mêmes conditions que les résidents locaux.
Assurance santéQu’est ce que la MGP (mutuelle générale de la police) ?Mais attention : cette carte ne suffit pas pour une installation à long terme. Elle ne couvre pas les soins dans le privé ni le rapatriement sanitaire. Elle est donc déconseillée aux expatriés de longue durée.
"La CEAM a bien fonctionné pendant mon Erasmus à Vienne, mais dès que j’ai décroché un contrat local, j’ai dû prendre une assurance santé complète." — Léa, expatriée en Autriche
Comparer les types d’assurance : tableau synthétique
| Type / Assureur | Coût indicatif | Soins courants | Hospitalisation | Rapatriement | Dentaire / Optique | Zone de couverture | Dès le 1er € |
|---|---|---|---|---|---|---|---|
| CFE | À partir de 87 € | Oui | Oui | Non (option) | En option | Monde entier | Non |
| Assurances privées | 50 à 300 € | Oui | Oui | Oui | Selon formule | Monde entier | Oui |
| CEAM | Gratuit | Oui (public) | Oui (public) | Non | Non | UE uniquement | Non |
Statut d’expatrié et système de santé : ce que dit la loi
En vivant plus de 6 mois à l’étranger, on sort du régime général français. C’est alors le système de santé du pays d’accueil qui prend le relais. Si on est salarié localement, on cotise au régime local, parfois obligatoire. Pour les détachés via un contrat en France, la Sécu peut être conservée, selon le règlement européen CE 883/2004.
Certains pays exigent la preuve d’une assurance santé pour :
- Obtenir un visa long séjour
- Valider un permis de travail
- Accéder aux soins
Ne pas souscrire peut donc entraîner des blocages administratifs ou des refus de prise en charge sanitaire.
Quels critères prendre en compte pour choisir son assurance ?
Avant de signer, mieux vaut examiner les points suivants :
- Plafonds et taux de remboursement
- Délais de carence
- Liste des exclusions médicales
- Présence ou non de franchise
- Reconnaissance de l’assureur par les organismes locaux
Il faut aussi adapter le contrat à sa situation :
- Pays de résidence
- Âge et statut professionnel
- Antécédents médicaux
- Besoins spécifiques : maternité, lunettes, soins dentaires, etc.
- Famille à charge
Astuce perso : prends le temps d’utiliser un comparateur spécialisé pour les expatriés. Ça t’évitera les pièges, et tu pourras filtrer les contrats vraiment adaptés à ton profil. Attention aux forfaits alléchants qui cachent des plafonds très bas ou des exclusions longues comme un bras.
Ce que vous risquez sans couverture adaptée
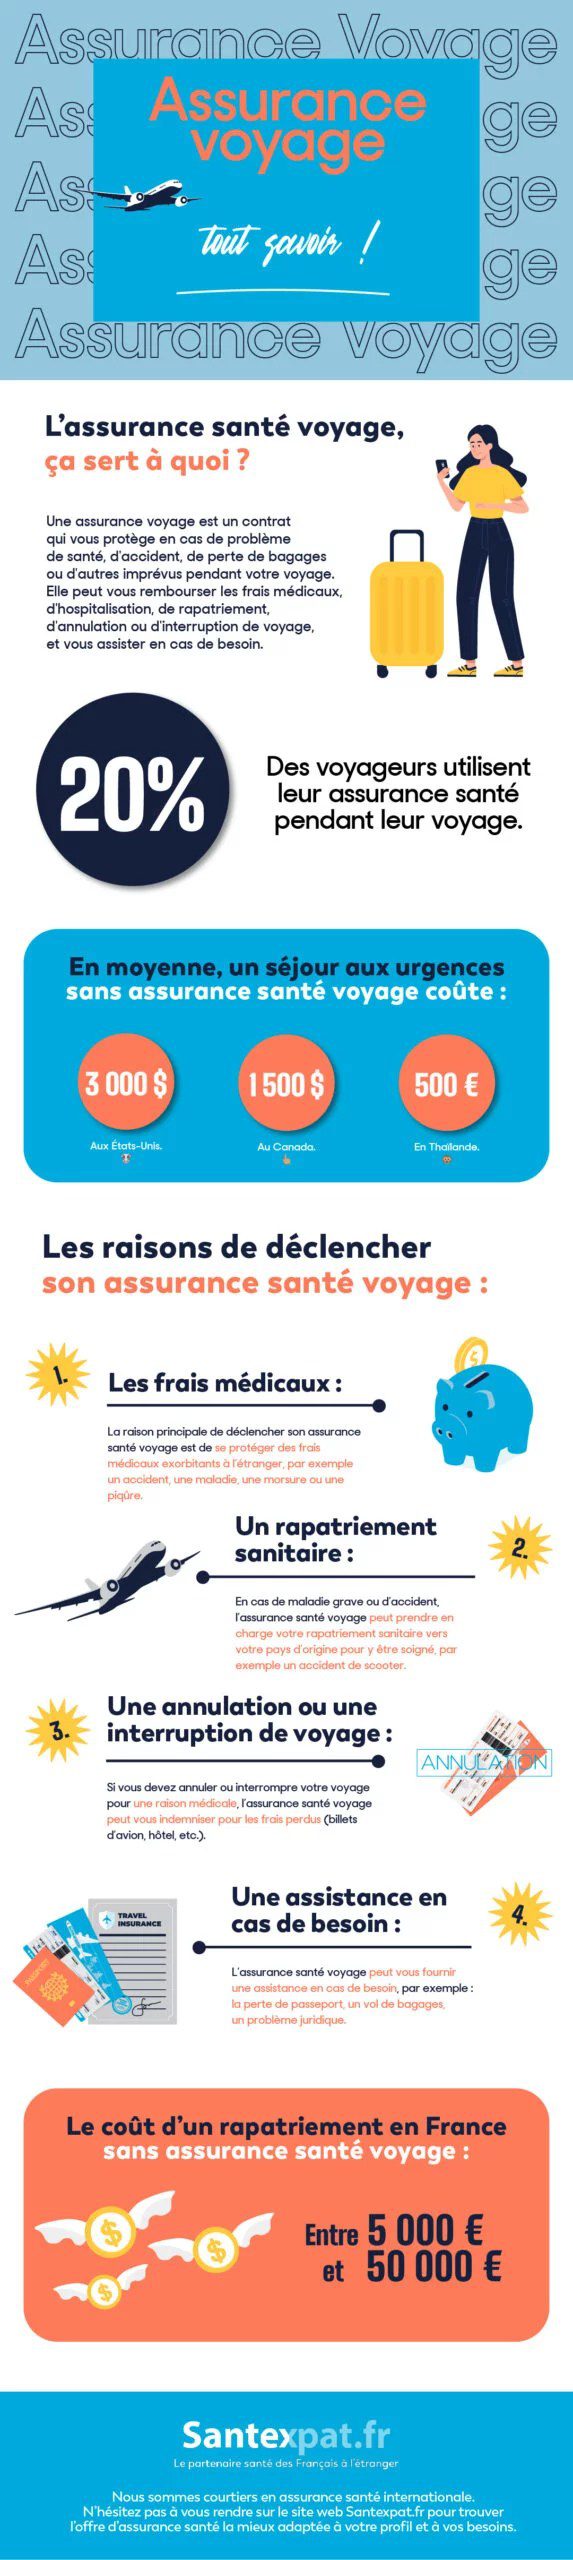
Partir sans assurance santé valable, c’est jouer avec le feu :
- Refus de visa ou de titre de séjour
- Refus d’admission à l’hôpital ou chez un spécialiste
- Absence de prise en charge en cas d’accident
- Sanctions légales dans certains pays européens
Les frais de santé peuvent vite exploser selon la zone : une hospitalisation aux États-Unis peut coûter de 10 000 à 20 000 €. En Suisse, un simple accouchement dépasse souvent les 8 000 €.